


 Inglés
 Portugués
 Francés
 Italiano
 Alemán
 japonés
Puntuación de degradación IS y OOS
Contenido de la página
Para qué sirve
Cada backtest robusto reserva una parte de los datos con los que la estrategia nunca se optimizó: el periodo fuera de muestra. La respuesta honesta a “¿Esta estrategia aprendió realmente el mercado, o sólo memorizó los datos de entrenamiento?” vive en la diferencia entre el rendimiento IS y el OOS. Este complemento calcula esa diferencia automáticamente, para cada métrica clave, y la condensa en algo que puedes leer en menos de diez segundos.
Abra el IS ↔ OOS Cuadro de mando de la degradación en Resultados, seleccione cualquier estrategia con una división IS/OOS, y el plugin hará el resto.
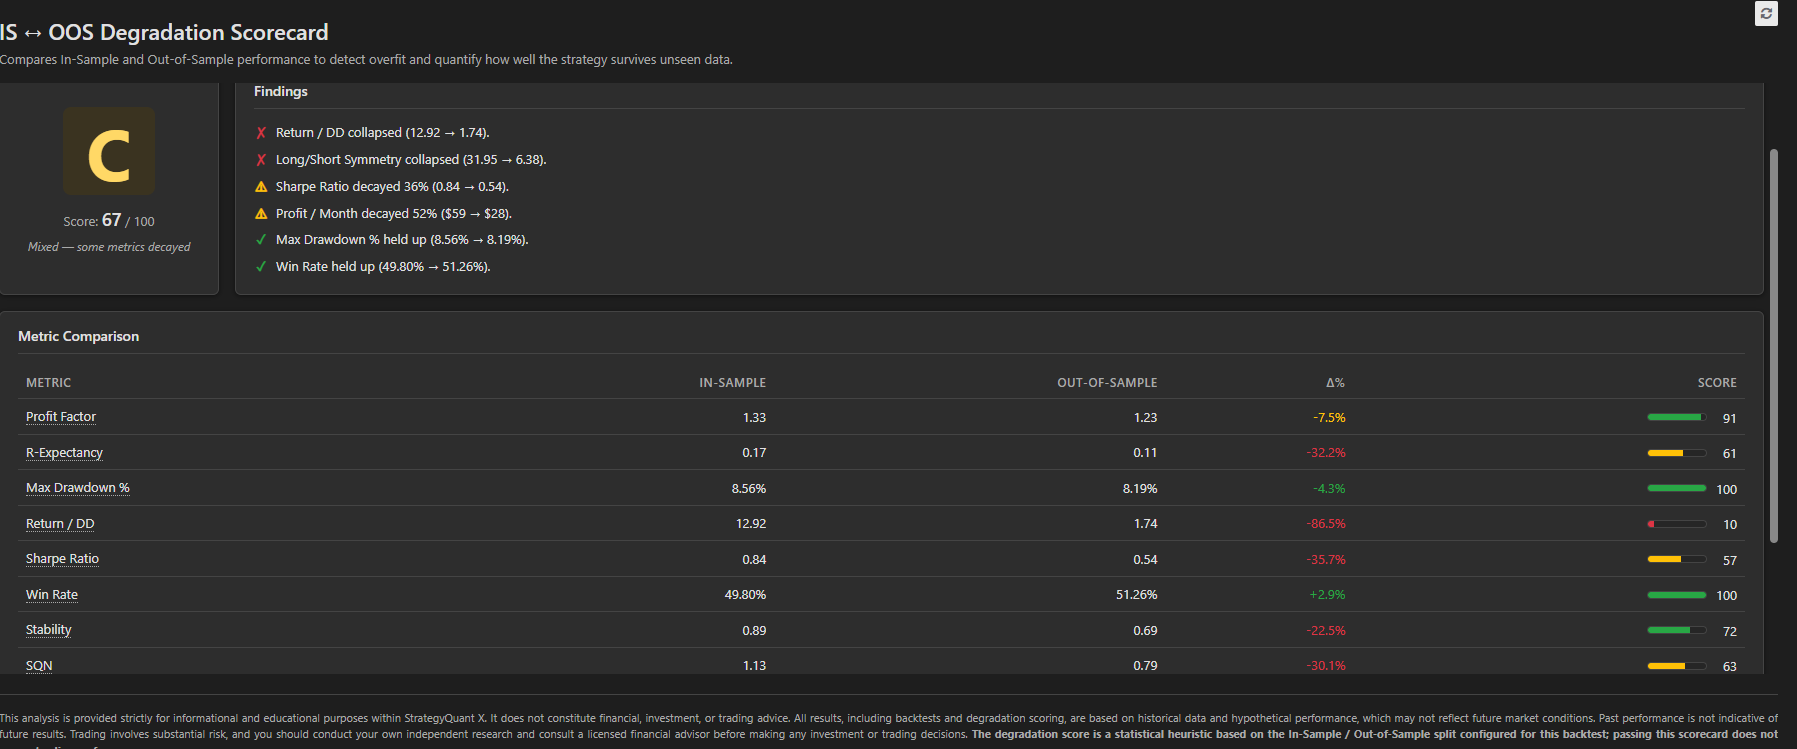
Lo que obtiene
- Una única nota compuesta (A-F) con una puntuación de 0 a 100, codificada por colores para que un simple vistazo nos lo cuente todo.
- Un panel de conclusiones que convierte los números en inglés sencillo: “El factor Profit cayó por debajo de 1,0: la estrategia no es rentable fuera de la muestra”, “Reducción máxima de más del doble”, “El porcentaje de victorias se mantiene (52% → 51%)”. Las seis observaciones más importantes, priorizadas de críticas a buenas.
- Una tabla métrica en paralelo a través de 10 indicadores de robustez: Profit Factor, R-Expectancy, Max Drawdown %, Return/DD, Sharpe, Win Rate, Stability, SQN, monthly profit, y long/short symmetry. Cada fila muestra el valor IS, el valor OOS, el cambio % y una barra de puntuación individual 0-100.
- Una pancarta de adecuación que avisa cuando sólo se tienen 22 operaciones OOS y el resultado, por bueno que sea, carece de sentido estadístico.
- Información emergente sobre cada métrica explicando qué es, qué implica su cambio IS→OOS y qué se considera alarmante.
Cómo funciona la puntuación
Cada métrica se puntúa en una curva de retención: ¿cómo se mantiene el rendimiento OOS frente al IS? La retención total (o mejora) se puntúa con 100; el deterioro leve, con 75; el deterioro significativo, con 40; y el colapso, con 0. Los cambios de signo críticos (Factor Profit por debajo de 1,0, esperanza negativa, Sharpe negativo) fuerzan la puntuación de la métrica directamente a cero, porque en esos casos la estrategia se ha roto fundamentalmente. A continuación, las métricas se combinan con ponderaciones de riesgo que otorgan la misma importancia a la rentabilidad, el riesgo y la coherencia.
A quién va dirigido
- Desarrolladores de estrategias hacer una última comprobación antes de añadir un candidato a una cartera.
- Prop comerciantes en firme que necesitan estar seguros de que una estrategia de evaluación aprobada no se ajustó a la curva.
- Quants revisando los lotes de estrategias generadas por AlgoWizard o Builder - ordenar por nota, centrarse en las As y las B, desechar las F.
Lo que no es
Se trata de una heurística estadística, no de una garantía. Una buena nota significa que la estrategia ha sobrevivido a una única división de holdouts, pero no predice el rendimiento en directo. Utilícela como un filtro entre varios (Monte Carlo, walk-forward, pruebas de robustez), no como el único.

Esto es interesante. ¡Gracias Tomas !