


 Inglese
 Spagnolo
 Portoghese
 Francese
 Tedesco
 Giapponese
Punteggio di degradazione IS e OOS
Contenuto della pagina
Cosa fa
Ogni backtest robusto riserva una porzione di dati su cui la strategia non è mai stata ottimizzata: il periodo fuori campione. La risposta onesta a “Questa strategia ha effettivamente imparato il mercato o si è limitata a memorizzare i dati di formazione?”.” vive nel divario tra le prestazioni IS e OOS. Questo plugin calcola tale divario automaticamente, per ogni metrica chiave, e lo condensa in qualcosa che si può leggere in meno di dieci secondi.
Aprire la sezione IS ↔ Scheda di valutazione della degradazione degli OOS nei Risultati, selezionare qualsiasi strategia con una divisione IS/OOS e il plugin farà il resto.
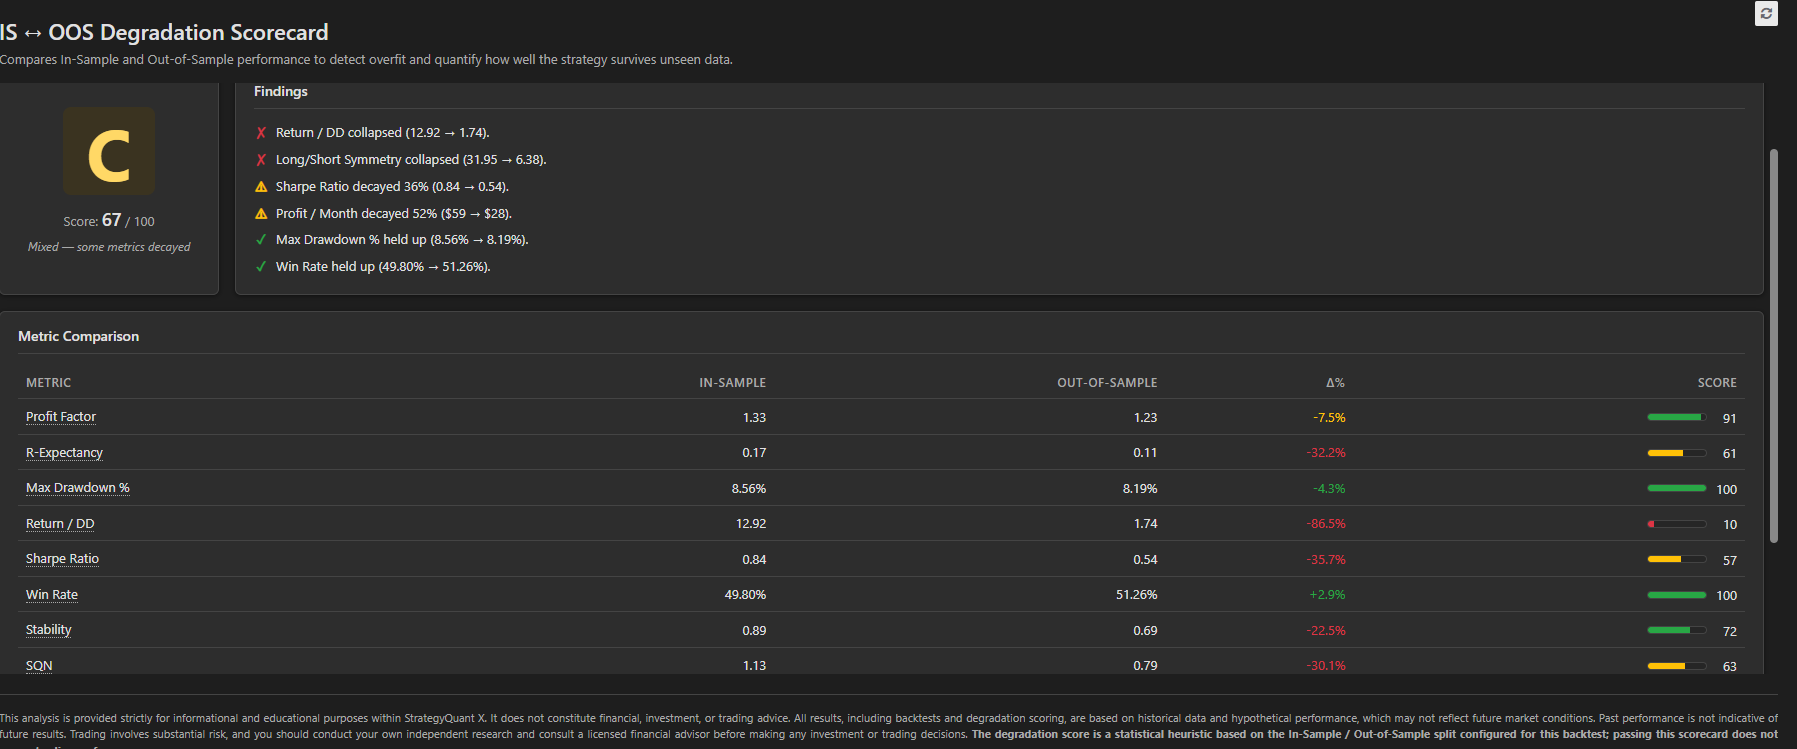
Cosa si ottiene
- Un singolo voto composito (A-F) con un punteggio da 0 a 100, codificato a colori in modo che un'occhiata possa raccontare la storia.
- Un panel di risultati che trasforma i numeri in parole povere: “Il fattore Profit è sceso al di sotto di 1,0 - la strategia non è redditizia fuori dal campione”.”, “Il drawdown massimo è più che raddoppiato”, “La percentuale di vittorie ha tenuto (52% → 51%)”.”. Le sei osservazioni più importanti, classificate da critiche a buone.
- Una tabella metrica affiancata su 10 indicatori di robustezza: Profit Factor, R-Expectancy, Max Drawdown %, Return/DD, Sharpe, Win Rate, Stability, SQN, profitto mensile e simmetria long/short. Ogni riga mostra il valore di IS, il valore di OOS, la variazione di % e una barra di punteggio individuale 0-100.
- Un banner di adeguatezza che avverte quando si hanno solo 22 operazioni OOS e il risultato, per quanto buono, è statisticamente insignificante.
- Tooltip a scorrimento (Hover) su ogni metrica spiegando cos'è, cosa implica la sua variazione IS→OOS e cosa è considerato allarmante.
Come funziona il punteggio
Ciascuna metrica viene valutata su una curva di ritenzione: quanto regge la performance degli OOS rispetto agli IS? La piena conservazione (o il miglioramento) ottiene un punteggio di 100; il lieve decadimento ottiene un punteggio di 75; il decadimento significativo di 40; il crollo di 0. I capovolgimenti di segno critici (il fattore Profit che scende al di sotto di 1,0, l'aspettativa che diventa negativa, lo Sharpe che diventa negativo) costringono il punteggio della metrica direttamente a zero, perché in quei casi la strategia è fondamentalmente fallita. Le metriche vengono poi combinate con pesi ponderati per il rischio che attribuiscono la stessa importanza alla redditività, al rischio e alla coerenza.
A chi è rivolto
- Sviluppatori di strategie fare l'ultimo controllo di correttezza prima di aggiungere un candidato a un portfolio.
- Prop commercianti di aziende che hanno bisogno di essere sicuri che una strategia di valutazione superata non sia stata adattata alla curva.
- Quants che rivedono i lotti di strategie generate da AlgoWizard o Builder - ordinare per voto, concentrarsi sulle A e sulle B, respingere le F.
Cosa non è
Si tratta di un'euristica statistica, non di una garanzia. Un buon voto significa che la strategia è sopravvissuta a un singolo split di holdout - non predice la performance dal vivo. Utilizzatelo come un filtro tra i tanti (Monte Carlo, walk-forward, test di robustezza), non come l'unico.

Questo è interessante! Grazie Tomas!