


 Inglês
 Espanhol
 Francês
 Italiano
 Alemão
 Japonês
Documentação
Aplicações
Última atualização em 14.9.2026 por Libor Stepan
Dados do COT
Conteúdo da página
O COT (Comitês de Compradores) é um relatório semanal publicado pela Comissão de Comércio de Futuros de Commodities dos EUA. Ele mostra como os principais grupos de participantes se posicionam em cada mercado de futuros — os hedgers comerciais, os grandes especuladores e os pequenos comerciantes.
StrategyQuant transforma esse relatório em elementos que você pode usar diretamente em suas estratégias. Você baixa os dados uma vez, e 69 blocos COT ficam disponíveis no Builder e no AlgoWizard — 11 indicadores numéricos e 58 sinais prontas.
Há um princípio por trás de todos eles: O COT indica como o ambiente de negociação é, enquanto o preço indica quando é necessário negociar. Os dados do COT são atualizados uma vez por semana, portanto funciona como um filtro de regime ou como uma funcionalidade contextual. Não é um temporizador de entrada.
Nota!
Os dados do COT não fazem parte da instalação e os blocos COT não funcionam até que você os baixe e o seu instrumento saiba qual mercado do COT ele pertence. Comece pelo Passo 1.
Passo 1: Baixe os dados do COT
Ir para Gerente de dados -> Indicadores externos e clique em Atualização do COT.
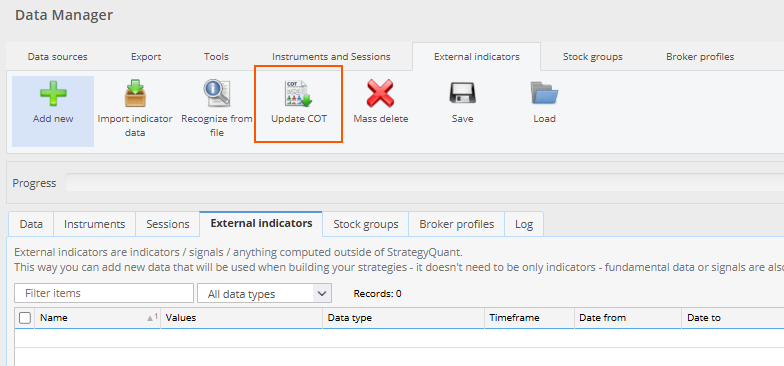
O botão Atualizar COT na aba Indicadores Externos. Informações: 0 significa que ainda não foram baixados dados de COT.
Uma janela de diálogo é aberta com informações sobre os dados e a sua origem. Clique Atualização do COT para começar.
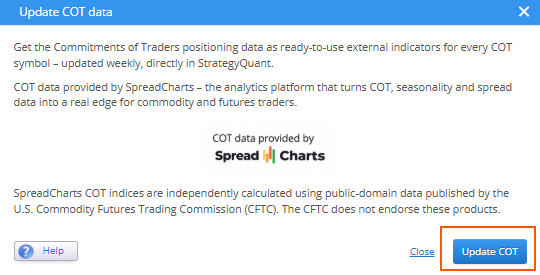
O diálogo explica de onde os dados vêm. O botão Ajuda abre esta página.
O download leva algum tempo — ele StrategyQuant baixa os relatórios e reconstruge todas as séries. Quando terminar, as novas séries estarão listadas no Indicadores externos tab com as datas reais dos intervalos.
Nota!
Os dados do COT são um serviço licenciado. Você precisa de uma StrategyQuant licença válida — de avaliação ou completa — tanto para esta atualização quanto para os downloaders no MetaTrader, NinjaTrader e MultiCharts descritos no Passo 4.
O que é criado
StrategyQuant cria dois indicadores externos para cada mercado de COT — um para cada janela de normalização — total de 182 séries:
COT 6E 52W CME Euro FX
COT 6E 156W CME Euro FX
O nome é composto por quatro partes, e cada uma delas nos diz algo:
- COT — o prefixo que todas essas séries compartilham; portanto, elas se agrupam na lista.
- 6E — o símbolo de futuro do mercado que o relatório aborda, conforme informa a CFTC. 6E é o Euro, GC ouro, CL petróleo bruto, ZC milho, VX Futuros do VIX
- 52W ou 156W — a janela de normalização: um ano ou três anos de histórico
- CME Euro FX — a troca e o contrato de forma simples, para que você possa entender ZW (CBOT SRW Wheat) da KE (CBOT KC HRW Wheat) sem olhar para o ticker
Nota!
Os blocos do COT encontram os seus dados com este nome — procuram a série que começa com COT, o seu símbolo e a janela, por exemplo. COT 6E 156W. Não renomeie essas séries; se você fizer isso, os blocos deixarão de encontrá-las.
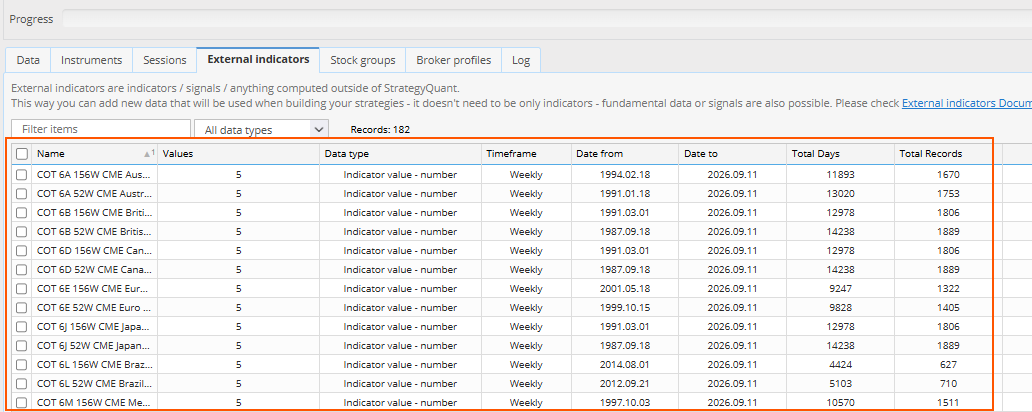
Cada série COT é um indicador semanal com cinco valores. As datas mostram quanto tempo cada contrato existe — as moedas e os grãos remontam ao final da década de 1980 ou início da de 1990.
Cada série possui cinco valores para cada observação semanal:
- cpihedg (valor 0) — riscos comerciais, Índice de Percentil de Compromisso
- ctihedge (valor 1) — hedgeadores comerciais, traders/índice de participação
- cpispec (valor 2) — grandes especuladores, Índice de Percentil de Compromisso
- ctispec (valor 3) — grandes especuladores, operadores/índice de participação
- cpismall (valor 4) — operadores de pequeno porte (não sujeitos a notificação) Índice de Percentil de Compromisso — posições abaixo do limite de notificação da CFTC. Muitas vezes usado como proxy para operadores menores, mas a CFTC não os identifica como varejistas.
Você pode trabalhar com essas séries da mesma forma que com qualquer outro indicador externo, mas no uso normal você não precisa disso — os blocos do COT encontrarão a série certa para você.
Quais mercados estão incluídos?
95 mercados de futuros no total:
- Grãos — ZC, ZS, ZL, ZM, ZW, KE, MW, RS, ZR, ZO
- Energia — B, CL, NG, RB, HO, G, T
- Metais — GC, SI, HG, PL, PA, ALI, HRC
- Softs — SB, KC, CC, CT, OJ, LBR, LB, W, RC, C
- Carnes — LE, HE, GF
- Lactato — DA, CSC, CB, NF, GDK, DY
- Índices amplos — VX, ES, NQ, YM, RTY, RSG, RSV, EMD, MME, MFS, NIY, NKD, AW
- Índices sectoriais — XAZ, XAP, XAE, XAF, XAV, XAI, XAB, XAR, XAK, XAU, RX
- Taxas de juros — SR1, SR3, GE, ZQ, ZT, ZF, ZN, TN, ZB, UB
- Moedas — DX, 6E, 6J, 6B, 6S, 6A, 6D, 6M, 6N, 6L, 6Z, 6R
- Crypto — BTC, MBT, ETH, MET, SOL, XRP
A história não é igualmente longa para todos os contratos — os futuros de criptomoedas têm muito menos dados do que os grãos ou as moedas. Verifique Data a partir de Coluna na aba Indicadores externos antes de depender de uma janela de 156 semanas.
De onde os dados vêm
Os índices COT StrategyQuant são fornecidos pela SpreadCharts, Esses valores são calculados de forma independente a partir de relatórios de domínio público publicados pela CFTC. A CFTC não recomenda esses produtos.
A CFTC publica na tarde de sexta-feira hora dos EUA, e o relatório descreve as posições mantidas na semana anterior. Uma nova observação do COT, portanto, descreve sempre um estado do mercado que data de poucos dias. Este atraso é uma característica do próprio relatório, não da própria StrategyQuant.
Nota!
As marcas de tempo na série são Sextas-feiras — as datas de publicação, não as de posição do dia útil anterior. Essa é a alinhamento que você deseja: uma estratégia considera cada observação apenas a partir do dia em que ela foi efetivamente divulgada. Se a série tivesse sido marcada com datas de posicionamento, cada backtest teria recebido o posicionamento institucional três dias antes, o que aumenta os resultados sem parecer um erro.
Atribua o mercado COT ao seu instrumento
Os blocos COT precisam saber qual mercado COT pertence ao instrumento com o qual sua estratégia opera. Essa informação é armazenada junto com o próprio instrumento. Acesse Gerente de dados -> Instrumentos, Abra o instrumento e olhe para o COT campo.
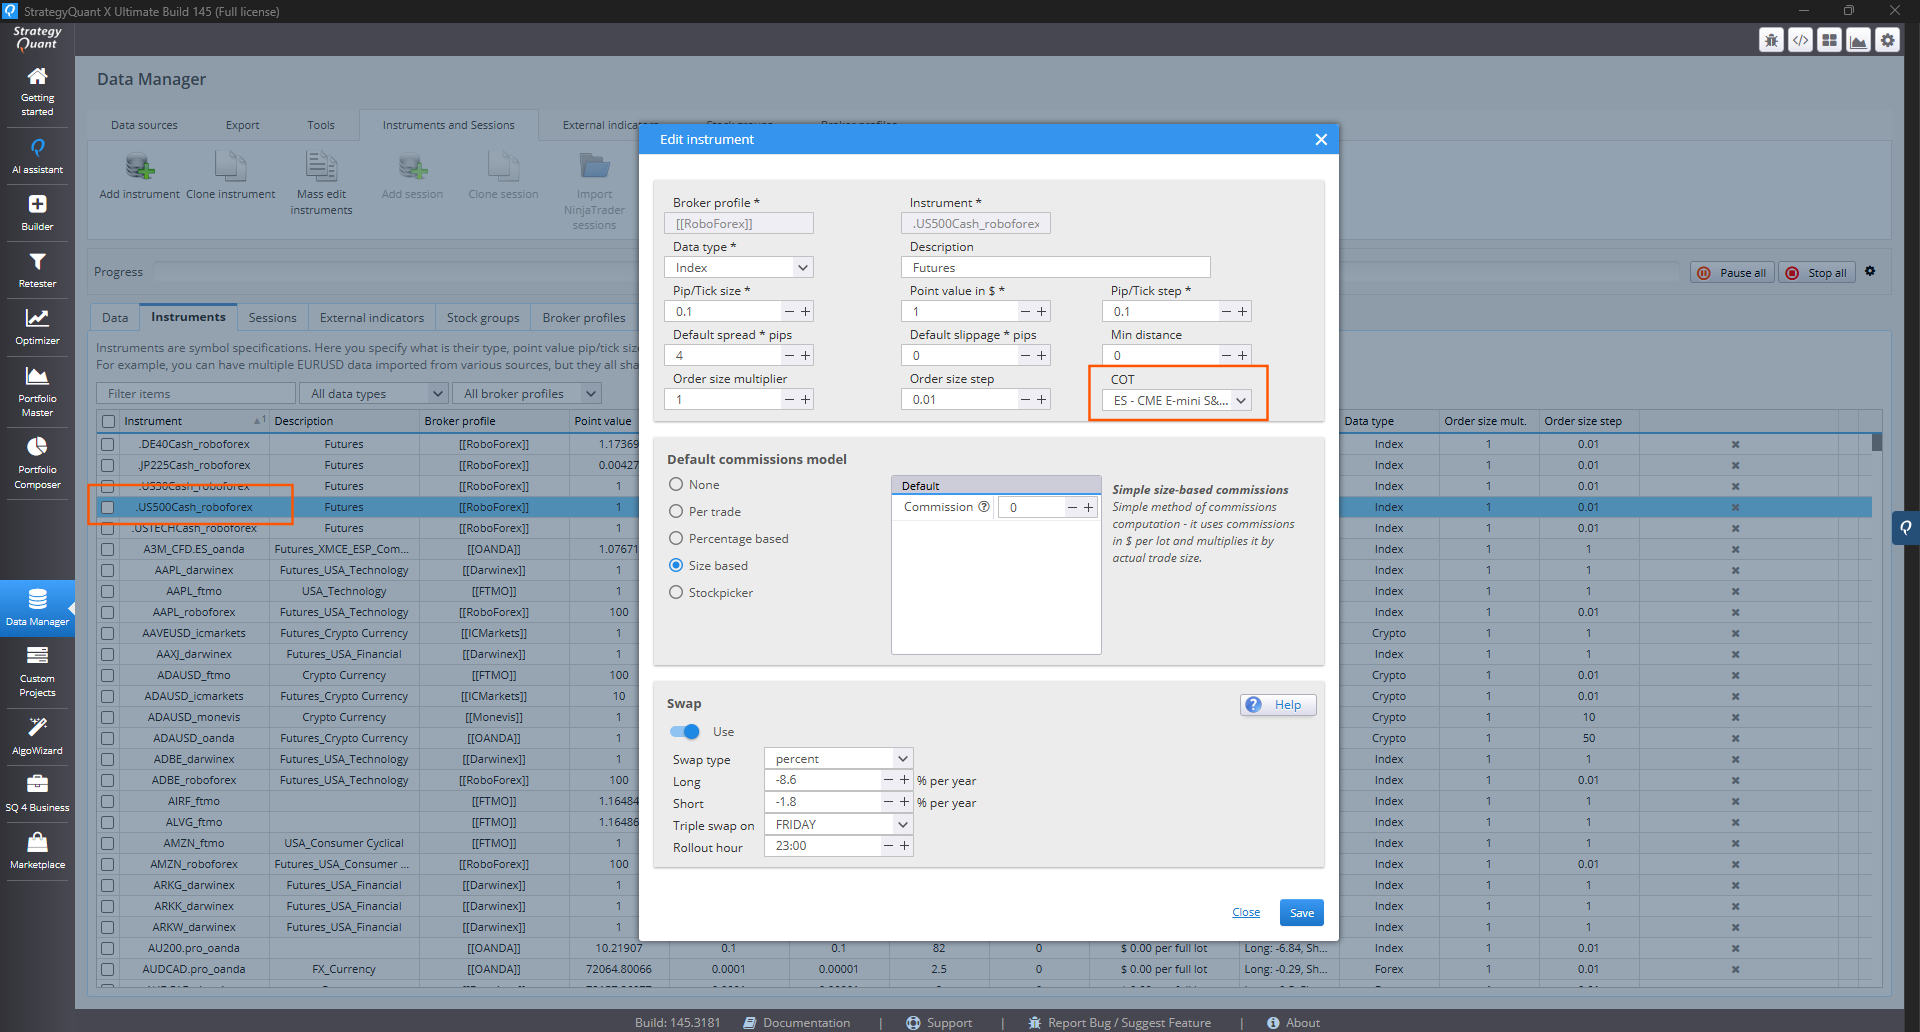
O CFD do índice US500 na RoboForex está vinculado ao ES, ao CME E-mini S&P 500 — o mercado de futuros cujo relatório descreve o mesmo índice.
Instrumentos com mercado de futuros conhecidos vêm com o mercado COT já configurado — EURUSD com 6E, ouro (XAUUSD e os outros pares XAU) com GC, NAS100 com NQ, US500 com ES, BTCUSD com BTC. Para qualquer outro instrumento — uma ação, um símbolo adicionado pelo usuário ou um que seja exibido Nenhum — escolha o mercado na lista.
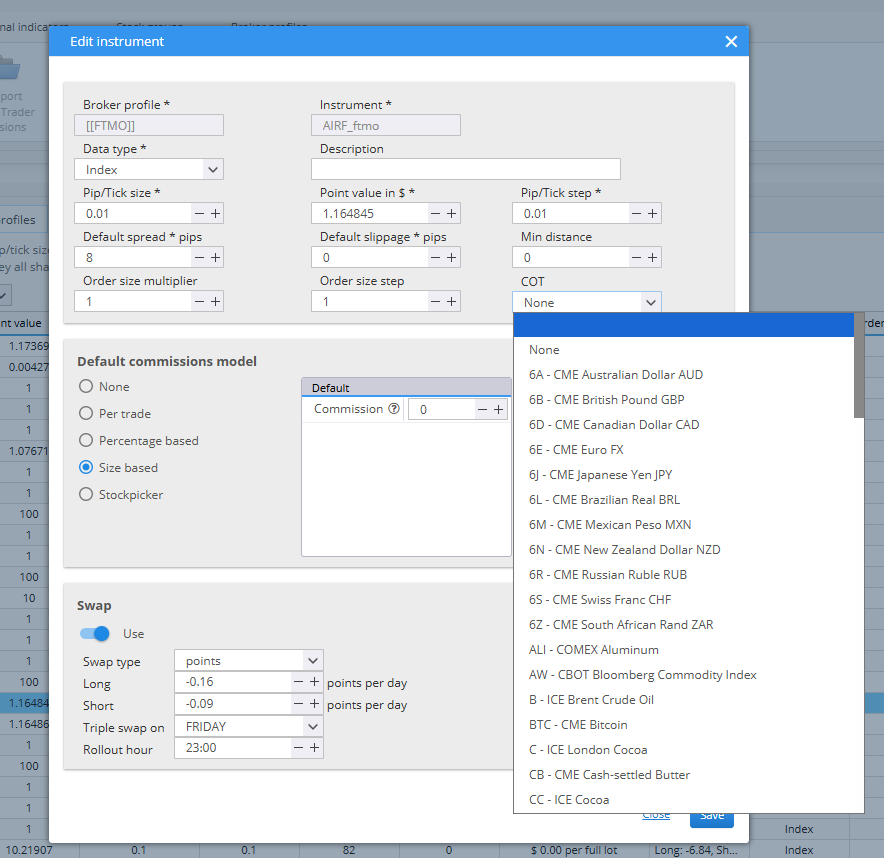
A lista apresenta cada mercado de COT com o seu símbolo e nome. Nenhum significa que o instrumento não possui mercado de COT.
Nota!
Cada corretor possui sua própria cópia de um instrumento — o EURUSD no Dukascopy e o EURUSD no FTMO são dois instrumentos diferentes, e cada um possui sua própria configuração COT. Verifique qual é o que sua estratégia realmente utiliza.
Passo 2: Entenda o significado dos valores
CPI — Índice de Percentil de Compromisso
O CPI responde a uma pergunta: qual é a posição líquida atual desse grupo dentro de seu próprio intervalo histórico? O intervalo é de 0 a 1.
- Índice de Competição (CPI) acima de 0,80 — o grupo está próximo do topo de sua faixa histórica de compra longa
- CPI entre 0,40 e 0,60 — uma zona neutra com pouca informação
- Índice de Compra e Venda abaixo de 0,20 — o grupo está próximo do fim de seu intervalo, com a posição mais curta possível
A interpretação clássica compara dois grupos uns contra os outros:
- CPI de hedge em alta juntamente com CPI de especulador em baixa — uma divergência de posicionamento de alta
- Índice de preços ao consumidor (CPI) de hedge fund está baixo juntamente com o índice de preços ao consumidor (CPI) de especuladores, o que indica uma divergência de posicionamento de baixa.
O motivo disso é que os grandes especuladores (fundos administrados, fundos de hedge) seguem as tendências e tendem a estar mais ativos exatamente nos pontos de inflexão, enquanto os traders comerciais estão do outro lado dessas transações.
Nota!
Considere isso como uma hipótese que você deve testar, não como uma regra. As empresas que fazem publicidade são conservadoras, não previsoras. Um CPI elevado de conservadores descreve como elas se posicionam; não promete um movimento de preços.
CTI — índice de participação e de atividade comercial
O CTI é um índice normalizado da participação dos traders em uma categoria. Não é um indicador de momentum de preços e não possui uma direção assumida. Use-o como um valor secundário e contextual.
Intervalo de normalização — 52w ou 156w
Cada série existe em duas versões:
- 156w (cerca de três anos) é o ponto de partida padrão e recomendado. É mais lento e mais estrutural.
- 52w (um ano) reage mais rapidamente. É uma hipótese separada, não uma melhoria — teste isso por conta própria em vez de presumir que uma reação mais rápida é melhor.
Você escolhe a janela no Período Há um parâmetro, mas apenas 16 blocos têm um: dez dos onze indicadores numéricos, além dos quatro sinais de ciclo completo e os dois sinais VIX Proxy. Os blocos restantes têm suas janelas fixadas por sua própria lógica — COT em alta extrema, Por exemplo, testa a janela de 52 semanas e pode confirmar isso com a de 156 semanas; (COT) Pontuação composta sempre combina os dois.
O warm-up já está previsto nos dados: para cada mercado, a série 156w começa mais tarde do que a série 52w, porque a janela mais longa exige mais histórico antes de poder ser normalizada. No caso do ouro, a diferença é de cerca de três anos e meio (52w em 1987, 156w em 1991); no caso do euro e do Bitcoin, cerca de um ano e meio. O que você precisa observar é o outro lado: não comece o teste antes que a própria série comece, ou os blocos retornam 0.
Passo 3: Use os dados do COT em uma estratégia
Existem duas maneiras de trabalhar com os dados do COT, e elas servem para fins diferentes.
Os blocos COT São indicadores e sinais prontos. Eles extraem o mercado COT do instrumento em que sua estratégia opera e os blocos de sinal já contêm a lógica de posicionamento. É isso que você normalmente deseja.
Os indicadores externos Você seleciona o mercado e o campo por conta própria, o que é útil quando você deseja criar sua própria regra ou inserir um valor em uma fórmula.
Utilizando os indicadores externos diretamente
Em Adicionar Condição abrir Indicadores grupo e role para baixo até Indicadores externos. Todos os documentos da série COT que forem baixados estarão listados lá com o seu nome completo.
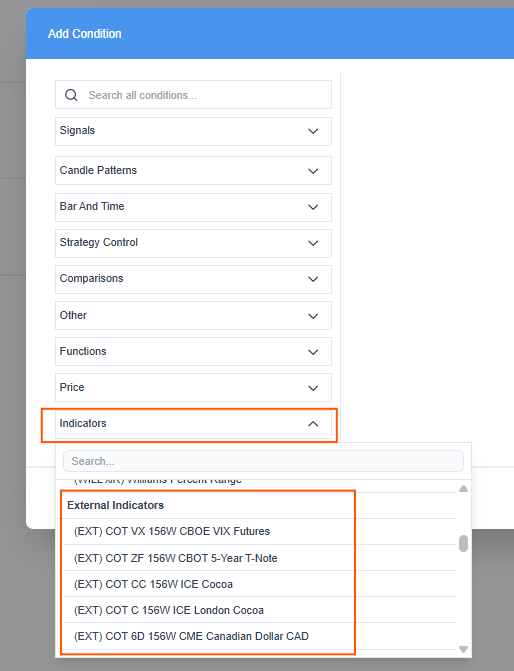
Cada série aparece como (EXT) COT .
Depois de escolher um, o bloco possui dois parâmetros. Turno funciona como em qualquer outro lugar, e Linha seleciona qual dos cinco valores você deseja ler.
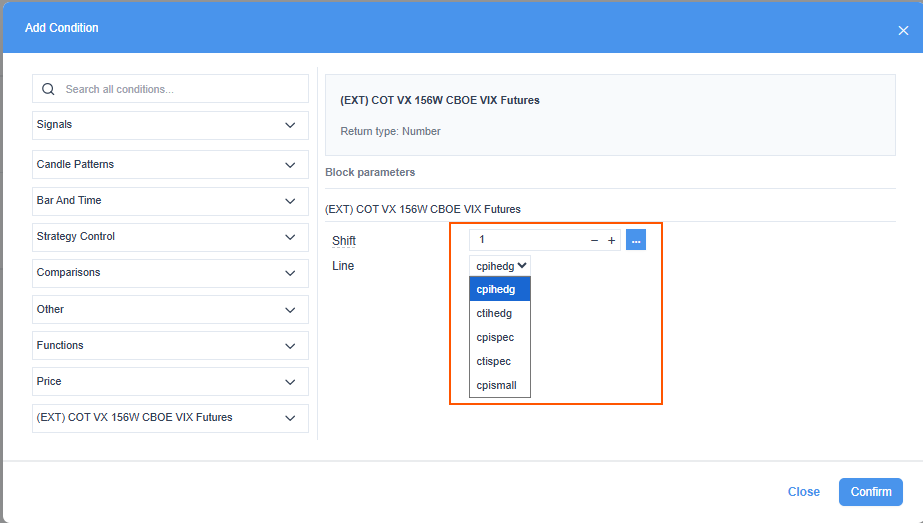
O parâmetro Line exibe todos os cinco campos COT — cpihedg, ctihedg, cpispec, ctispec e cpismall.
Nota!
A série armazena os valores no mesmo lugar. 0 a 1 a escala dos blocos COT — uma CPI de hedge de 0,90 aqui é a mesma leitura que a da CPI de referência. (COT) Índice de Preços de Hedge os gráficos de blocos. O indicador externo também não possui resolução automática: você escolhe o mercado selecionando a série, portanto uma estratégia construída dessa forma está vinculada a esse mercado COT. Se você deseja que o bloco acompanhe o instrumento negociado, use os blocos COT abaixo.
Utilizando os blocos COT
Os blocos COT ficam entre os blocos padrão, em dois lugares. Os números estão no Indicadores, listado alfabeticamente como (COT)…:
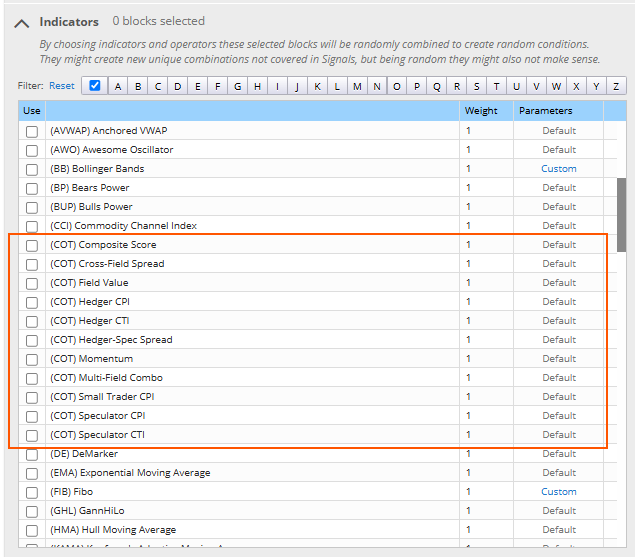
Todos os onze blocos numéricos do COT, entre o Commodity Channel Index e o DeMarker.
Os sinais estão lá. Sinais (condições pré-definidas), agrupados em um COT Título:
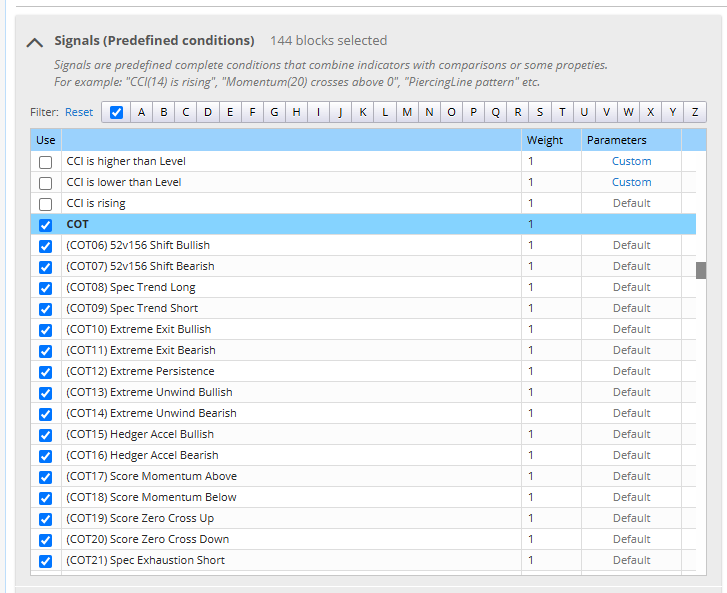
Os blocos de sinalização ficam juntos sob uma rubrica COT, aqui com todo o grupo selecionado. A maioria deles tem um número no nome, o que os mantém numa ordem fixa na lista.
Você encontrará as mesmas listas em Configurações completas -> Blocos de construção quando você configura uma tarefa do Builder. Os blocos COT não são selecionados por padrão, portanto, se você quiser que o Builder os use, marque-os lá primeiro — caso contrário, nenhuma estratégia gerada jamais incluirá uma regra COT.
Ao iniciar o projeto, StrategyQuant verifique primeiro a configuração. Se um bloco COT estiver selecionado e o instrumento estiver no Dados se as configurações não tiverem um mercado de COT, ou se os dados do COT não tiverem sido baixados, o projeto não será iniciado e o erro informará o que falta.
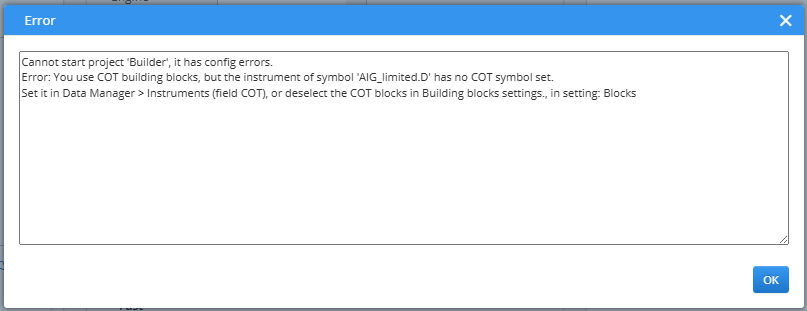
O Builder não quer iniciar: o instrumento AIG_limited.D não possui um conjunto de símbolos COT. Defina-o no Data Manager -> Instruments ou desmarque os blocos COT.
Nota!
Os nomes nas duas listas seguem convenções diferentes. Os blocos numéricos são (COT) Índice de Preços de Hedge, (COT) Momentum e assim por diante. Os sinais são numerados — (COT13) Bullish Extreme Unwind — ou nomeado diretamente, como por exemplo COT em alta extrema ou COT VIX Proxy Bullish.
Indicadores numéricos (11 blocos)
Esses valores retornam um valor em cada barra, permitindo que você os compare, os cruzasse, os classifique ou os use como recursos de aprendizado de máquina.
Os cinco campos brutos estão disponíveis como (COT) Índice de Preços de Hedge, (COT) Hedger CTI, (COT) CPI de especulador, (COT) Operador especulativo CTI e (COT) Índice de Preços de Comerciantes Pequenos. Todos retornam valores entre 0 e 1.
Duas unidades derivadas combinam-as:
- (COT) Pontuação composta retorna -1 a +1 e é calculado como avg(hedger52, hedger156) – avg(spec52, spec156). Porque utiliza ambos os sistemas de Windows, não tem Período O parâmetro é uma pontuação de regime compacta: acima de +0,60 uma forte divergência de alta, +0,20 a +0,60 uma tendência de alta moderada, -0,20 a +0,20 neutra, abaixo de -0,60 uma forte divergência de baixa.
- (COT) Spread de Hedger-Spec o retorno varia entre -1 e +1 e é simplesmente a diferença entre o CPI do mercado e o CPI dos especuladores — uma medida direta de quanto os dois grupos discordam.
Há mais quatro blocos disponíveis principalmente para fins de pesquisa e para conjuntos de características de aprendizado de máquina:
- (COT) Momentum — a mudança nas observações COT semanais N
- (COT) Valor do campo — um acessor genérico, você seleciona o campo com FieldIndex (0 = cpihedg, 1 = ctihedg, 2 = cpispec, 3 = ctispec, 4 = cpismall)
- (COT) Espalhamento em campo cruzado — a diferença entre quaisquer dois campos que você selecionar
- (COT) Combo de vários campos — uma média de campos selecionados com tendência de alta: o índice de preços ao consumidor (CPI) de hedge fundadores permanece o mesmo, enquanto o CPI de especuladores, o CPI de pequenos operadores e o CPI de especuladores CTI estão invertidos. Cada um dos quatro possui um botão de ativação/desativação próprio, portanto você pode remover um por vez e ver o que isso contribui
Se você quiser fornecer ao modelo ML todo o conjunto de campos, adicione (COT) Valor do campo cinco vezes com FieldIndex 0 a 4.
Bloques de sinal (58 blocos)
Os blocos de sinal retornam valores verdadeiros ou falsos e cada um deles implementa uma ideia de posicionamento documentada. Aqui está a lista completa, conforme aparece no arquivo StrategyQuant.
Sinais nomeados
- COT Bearish Extreme — Reversão extrema de Hedger versus especulador (bearish)
- COT em alta extrema — Reversão extrema de Hedger vs Speculador (alavancada)
- COT Crowding Unwind
- COT Emergency Exit Long — Saída de segurança baseada no preço para estratégias de ciclo COT
- COT Emergency Exit Short — Saída de segurança baseada no preço para estratégias de ciclo COT
- COT: Saída completa do ciclo de negócios longo
- COT – Saída completa do ciclo curto
- COT Long Entry de Ciclo Completo
- COT – Short Entry de Ciclo Completo
- Pontuação COT acima — Pontuação composta acima de um limite (regime de Bullish)
- Pontuação COT abaixo — Pontuação composta abaixo de um limite (regime de baixa volatilidade)
- COT VIX Proxy Negativo — Usa o VIX Futures COT em vez do COT do índice direto para negociação de índices de ações. Leitura sempre de VX, independentemente do símbolo de COT que você definir.
- COT VIX Proxy Bullish — Usa o VIX Futures COT em vez do COT do índice direto para negociação de índices de ações. Leitura sempre de VX, independentemente do símbolo de COT que você definir.
Sinais numerados
- (COT06) 52v156: Bullish Shift — 52w vs 156w Shift de Posicionamento (Bullish)
- (COT07) 52v156 Mudança de tendência de baixa — 52w vs 156w Shift de Posicionamento (Negativo)
- (COT08) Spec Trend Long — Trend Follower de Investidores (Longo)
- (COT09) Spec Trend Short — Trend Follower de Investidores (Curto)
- (COT10) Excepcional saída de alta
- (COT11) Extremo Baixo de Mercado
- (COT12) Perseverança extrema
- (COT13) Bullish Extreme Unwind
- (COT14) Bearish com extrema relaxação
- (COT15) Hedger Accel Bullish — Aceleração do Hedge (Bullish)
- (COT16) Hedge Accel Bearish — Aceleração de Hedge (Negativa)
- (COT17) Pontuação com impulso acima — COTScore Momentum acima do limite
- (COT18) Pontuação abaixo do nível de impulso — COTScore Momentum abaixo do limite negativo
- (COT19) Gol de cruzamento sem pontuação — COTScore Zero Cross Up
- (COT20) Gol de cruzamento com pontuação zero — COTScore Zero Cross Down
- (COT21) Exaustão específica curta — Esgotamento do especulador (sinal curto)
- (COT22) Exaustão específica longa — Esgotamento do especulador (sinal longo)
- (COT23) Divisão Tripla em Bullish — Divergência de Tripla Posicionamento (Alavancada)
- (COT24) Triple Div Bearish — Divergência de Tripla Posicionamento (Negativa)
- (COT25) Maior Baixa (COT Div) — COT Higher Low (Divergência Institucional)
- (COT26) Maior Baixa (COT Div) — COT Baixo Alto
- (COT27) Acumulação Bullish
- (COT28) Acumulação Baixa — Distribuição (Negativa)
- (COT29) O touro esperto vs o touro tolo — Dinheiro Inteligente vs Dinheiro Estúpido (Positivo)
- (COT30) Urso pessimista vs. Urso esperançoso — Dinheiro Inteligente vs Dinheiro Ignorante (Negativo)
- (COT31) Zona Neutra — Filtro
- (COT32) Pequeno Fim de Bullish — Small Trader Fade (Bullish)
- (COT33) Pequeno abrandamento descendente — Pequeno Trader Fade (Negativo)
- (COT34) Spread ZScore Bullish
- (COT35) Spread ZScore Negativo
- (COT36) ROC em alta — Taxa de Mudança (Bullish)
- (COT37) ROC Bearish — Taxa de Mudança (Negativa)
- (COT38) Convergência H/S — Filtro de Convergência de Hedge/Speculator
- (COT39) Regime Shift Bullish — Rápido deslocamento de regime (alavancado)
- (COT40) Mudança de regime de baixa — Mudança rápida de tendência (bearish)
- (COT41) Bullish sazonal — Filtro sazonal (alegre)
- (COT42) Bearish sazonal — Filtro sazonal (alheio à tendência)
- (COT43) Momentum Rev Bullish — Reversão de tendência (alavancada)
- (COT44) Momentum Rev Baixo — Reversão de Momentum (Negativa)
- (COT45) Bullish com várias janelas — Confirmação de várias janelas (alavancada)
- (COT46) Bearish em várias janelas — Confirmação de várias janelas (alavancada)
- (COT47) Pontuação: Bullish — Aceleração da pontuação (bullish)
- (COT48) Aumento da pontuação em baixa — Aceleração da pontuação (bearish)
- (COT49) Hedger Div Confirmed Bull — Divergência de Hedge confirmada (alavancada)
- (COT50) Divisão de Hedge confirmou que a tendência é de queda — Divergência de Hedge confirmada (Baixa)
Cada bloco possui seu próprio texto de ajuda StrategyQuant explicando o que ele mede, o que significam os limites e qual estratégia do Guia de Estratégias COT SQX é implementado. Você vê isso assim que seleciona o bloco, acima de seus parâmetros.
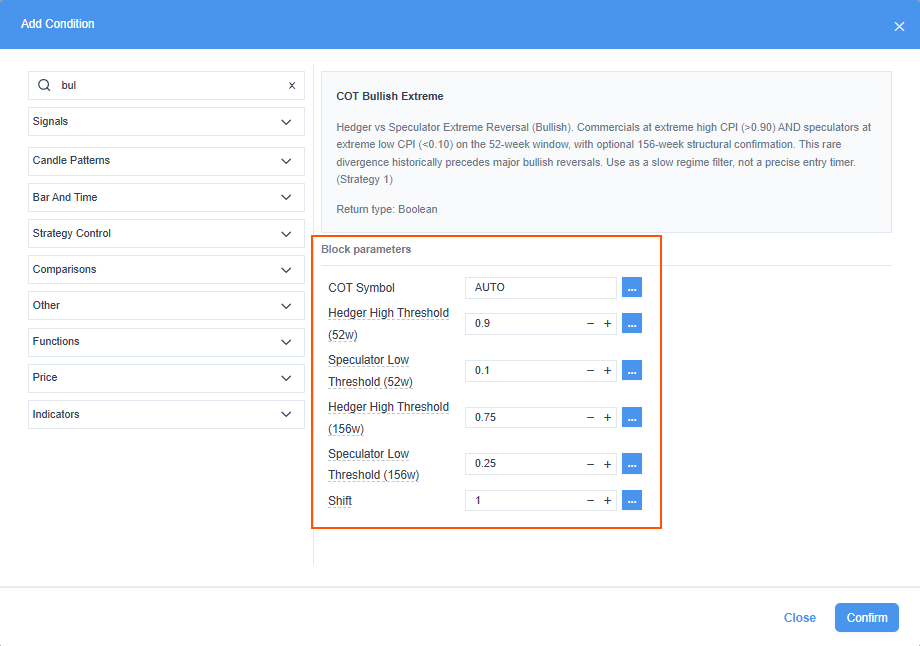
COT Bullish Extreme com seus limites padrão. Observe a escala: os parâmetros são 0,9 e 0,1, não 90 e 10.
Uma regra típica combina o bloco COT com a lógica de preço — o COT dá permissão, o preço decide a entrada:
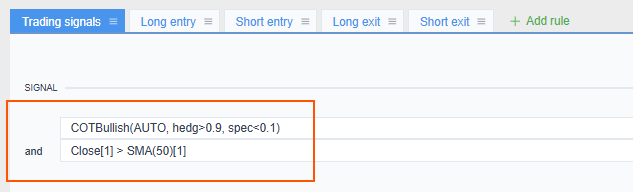
A mesma condição em uma estratégia: o bloco COT deve ser verdadeiro e o preço deve estar acima da média móvel.
Símbolo COT — mercado em que o bloco se encontra
Cada bloco do COT possui um CotSymbol um parâmetro com três configurações possíveis.
AUTO (a opção padrão) leva o mercado COT do instrumento em que a estratégia opera — o COT campo descrito no Passo 1. Nada é especificado pelo nome do símbolo; portanto, os sufixos de corretor ou os nomes de CFDs não importam; o que importa é o que o instrumento diz. O símbolo resolvido é incorporado à estratégia, permanecendo assim o mesmo a partir de então, e o código exportado também o utiliza.
RAND seleciona um mercado aleatório a partir de todos os dados COT baixados. Use-o em testes de geração e pesquisa onde você deseja que o criador experimente diferentes fontes de posicionamento.
Um símbolo específico - 6E, CL, VX e assim por diante — é usado para trabalhos intersetoriais, por exemplo quando você quer ler VX (futuros do VIX) posicionados dentro de uma estratégia que opera com índices de ações.
Nota!
Um bloco que não encontra nenhuma série — por exemplo, um símbolo específico que você digitou e cujo dados não são baixados, ou uma barra que aparece antes do início da série — não reporta um erro. Um bloco de sinal retorna falso e a estratégia simplesmente nunca entra em ação. Um bloco numérico retorna 0 — e, como 0 é o limite inferior da faixa de 0 a 1, uma série ausente parece exatamente como uma posição extrema de venda curta. Se uma estratégia de COT não efetuar nenhuma transação ou mostrar uma extremidade extremamente persistente, verifique primeiro o símbolo e a série.
Confira as escalas
Tudo ao redor do COT StrategyQuant utiliza a mesma escala normalizada — os blocos numéricos, os parâmetros dentro dos blocos de sinal e a série bruta, por exemplo. Um indicador adicionado a um gráfico mostra o mesmo intervalo, portanto, o que você lê no gráfico é o número que você inseriu na regra:
- Os indicadores numéricos (CPI, CTI, Field Value, Multi-Field Combo) são retornados 0 a 1, Assim, você os compara com 0,80 ou 0,20.
- Pontuação composta, spreads e retorno do momentum -1 a +1
- Os parâmetros dentro dos blocos de sinal são os mesmos. 0 a 1 em escala, então você insere 0,90 ou 0,10
Em outras palavras, uma comparação com (COT) Índice de Preços de Hedge utiliza 0,90, assim como o Limite alto da margem de segurança parâmetro em COT em alta extrema. O erro mais comum é a utilização de um limiar copiado de outras fontes de COT que indicam o índice como 0 a 100 — nesse caso, um valor de 80 corresponde a 0,80 aqui e uma regra com valor de 80 nunca é acionada.
Dados semanais em um gráfico diário ou intradia
Os COT são dados semanais, mas você pode utilizá-los em estratégias de D1, H4, H1 ou intraday. Três coisas surgem disso.
Em que gráfico a estratégia deve ser aplicada? Os COT são dados semanais, e um gráfico semanal é o formato que tudo foi concebido para: um único bar representa um único relatório; os parâmetros de retrocesso de dados, definidos em semanas, significam realmente semanas; e o valor varia a cada bar.
Cada bloco resolve seu valor com base no timestamp — ele mantém as observações semanais ordenadas e retorna o último cujo timestamp for menor ou igual ao tempo da barra atual — portanto, o mesmo valor semanal se repete em muitas barras em um período de tempo mais curto. Isso é esperado, não é um erro.
As séries em bruto são uma história diferente. Assim como todos os indicadores externos StrategyQuant, eles são válidos apenas para o período em que foram importados — e o COT é semanal. Portanto, no Builder eles aparecem apenas quando um período semanal estiver selecionado. Configurações -> Dados; quando você passa para a opção D1, elas desaparecem da lista. (Existe uma Exibir todos os indicadores externos (também para períodos de tempo não correspondentes) a caixa de seleção no painel de blocos de construção, mas isso só altera o que está disponível, não o conteúdo dos dados.)
Assim, numa estratégia D1, as séries originais não estão disponíveis em absoluto — você ou usa os blocos COT, ou adiciona um sub-chart semanal e tira as séries a partir daí.
Nota!
Qualquer que seja a rota escolhida, verifique pelos seus próprios dados que o bloco devolve valores reais antes de ler qualquer coisa no backtest. Um bloco que não consegue resolver a sua série devolve 0, e 0 é uma leitura que parece válida na parte inferior da escala, não uma mensagem de erro.
Há um ponto a considerar: se um bar cair antes da primeira observação COT na série, a consulta retorna 0 — veja o aviso sobre dados ausentes acima. Mais um motivo para iniciar o teste após o aquecimento.
Uma observação semanal posterior nunca é associada a uma observação anterior, portanto não há antevisão. Relatórios e feriados ausentes reutilizam o valor mais recente conhecido, StrategyQuant não criando uma nova observação.
Os looksback são contados em barras de gráficos, Não nos relatórios do COT — e isso deixa as pessoas confusas, porque vários parâmetros são mencionados em semanas diferentes. Minas semanas consecutivas, ShiftWeeks ou Retrospectiva Todas as linhas são interpretadas como vários intervalos no gráfico em que sua estratégia funciona.
Em um gráfico semanal, um bar corresponde a um relatório do COT e os nomes correspondem. Em um gráfico diário, isso não acontece: quatro barras correspondem a quatro dias de negociação, que geralmente ainda são a mesma observação semanal, portanto: (COT) Momentum com o retorno padrão de 4 anos, a maioria das vezes retorna zero. Se você trabalhar no D1, use aproximadamente 5 barras por semana e 20 por mês; no H1, os números crescem de acordo.
Nota!
Um sub-chart semanal tem uma vantagem adicional: os dados de retorno são novamente barras semanais, portanto um parâmetro denominado em semanas significa finalmente semanas.
Passo 4: Exportação e negociação ao vivo
As estratégias de COT não se limitam a StrategyQuant. O código gerado carrega a lógica de COT para a sua plataforma, onde um downloader mantém uma cópia local dos mesmos dados. Todos os arquivos da plataforma estão no custom_indicators um pasta na sua StrategyQuant instalação.
Os blocos COT são gerados para MetaTrader 4, MetaTrader 5, NinjaTrader 8, TradeStation/MultiCharts e PseudoCode. Eles não são gerados para o JForex.
O que todas as estratégias de COT exportadas têm em comum
Em todas as plataformas, a estratégia exportada contém dois tipos de inputs para o COT:
- COTLicenseCode — a sua chave de licença StrategyQuant X. A estratégia usa-a para baixar os dados do COT por conta própria, pelo que, durante a utilização normal, só é necessário executar a própria estratégia. Sem ela, a estratégia não opera.
- COTSymbol1, COTSymbol2, ..., — uma entrada para cada mercado COT que a estratégia lê, na ordem em que aparecem nela. O padrão é o mercado StrategyQuant resolvido na exportação, por exemplo. ES, E você pode digitar outro no aplicativo sem precisar exportar novamente.
Quando a estratégia é iniciada, ela verifica se um arquivo de dados COT existe para cada um dos COTSymbol entrada. Se não for introduzido nenhum valor — um símbolo escrito incorretamente ou um mercado que não foi baixado — a estratégia pára com uma mensagem como COTSymbol1: O símbolo COT ‘XY’ não existe… A estratégia não será negociada. Nunca opera com valores de COT vazios.
Os dados são baixados novamente quando faltam ou quando tiverem mais de 7 dias de antiguidade, portanto, uma estratégia que continua em execução coleta cada novo relatório semanal.
MetaTrader 4 e MetaTrader 5
Quando uma estratégia é iniciada em um gráfico ao vivo ou de demonstração e os dados do COT estiverem ausentes ou obsoletos, ela abrirá um novo gráfico e iniciará o processo de execução. SqCOTDownloader A EA está lá. Além disso, ela também cede a licença para seus próprios COTLicenseCode O downloader não precisa de configuração própria, pois o MetaTrader não permite que um EA instale outro. Isso funciona através de um modelo de gráfico que carrega o downloader.
Prepare o terminal uma vez:
- Cópia SqCOTDownloader da parte do Peritos cole a pasta no diretório Experts do seu terminal e compila-a.
- Copie o SqCOTDownloader.tpl importar o modelo para a pasta de modelos do terminal — no caso do MetaTrader 5, é MQL5\Profiles\Templates\ na pasta de dados do terminal, para o MetaTrader 4, modelos a pasta próxima a MQL4. Você encontrará o modelo na custom_indicators\MetaTrader5\Profiles\Templates\ e custom_indicators\MetaTrader4\templates\.
- Em Ferramentas -> Opções -> Consultores Expertos permitir Solicitação de requisição para URL listada para https://cdn.strategyquantcdn.com, e permitam Importação de DLLs — o downloader descompacta um arquivo ZIP.
- Ative Algo Trading (AutoTrading no MetaTrader 4). Caso contrário, o EA do modelo não inicia.
O downloader grava os dados no disco comum do terminal. Arquivos um diretório, onde todas as estratégias e todos os terminais do computador podem ler-lo.
Nota!
No Estratégia Tester não é possível baixar nada — o MetaTrader não permite o envio de requisições web ou a abertura de gráficos lá. O estratega só lê os dados que já existem, portanto, antes do primeiro backtest, execute a estratégia uma vez em um gráfico real ou de demonstração e permita que ele baixe os dados ou inicie o SqCOTDownloader EA em qualquer gráfico à mão.
Se uma estratégia ler os indicadores externos do COT em vez dos blocos do COT, ela baixa os seus dados diretamente, sem o downloader. Depois disso, ela tem COTServerUrl e as configurações de replicação entre seus inputs, ela precisa Permitir o recurso WebRequest para https://api.strategyquant.com, e salva os dados no banco de dados comum Arquivos como pasta SQ_COT_.csv. O Strategy Tester lê esses arquivos, portanto a mesma regra se aplica: execute-o ao vivo pela primeira vez.
NinjaTrader 8
Quando os dados estiverem ausentes ou tiverem mais de 7 dias, a estratégia inicia a execução. SqCOTDownloader indicador por si só com a licença da própria empresa COTLicenseCode input. O downloader cria um cache binário em Documentos\NinjaTrader 8\SqCOT\, que a estratégia e o SqCOT O indicador está lido. Se a entrada da licença for vazia, a estratégia apenas escreve uma mensagem na janela de saída. Você ainda pode adicionar o SqCOTDownloader Insira o indicador num gráfico à mão e deixe-o ativo.
TradeStation e MultiCharts
A estratégia baixa os dados na primeira barra quando estas informações estiverem ausentes ou tiverem mais de 7 dias de antiguidade; depois disso, verifica-se uma vez por dia para obter um novo relatório semanal. A MultiCharts baixa os dados imediatamente. A TradeStation baixa os dados em segundo plano, pelo que o primeiro arranque sem quaisquer dados do COT interrompe a estratégia até que a transferência tenha sido concluída.
O código EasyLanguage gerado lê os dados a partir de C:\SQ_COT\ através de SQ_COT_GetValue(…). No MultiCharts você também precisa instalar as duas DLLs abaixo: custom_indicators\Tradestation\DLL (apenas para o Multicharts).
Antes de confiar num backtest
Verifique esses pontos antes de tirar conclusões com base em uma estratégia de COT:
- A atualização do COT terminou e as séries estão visíveis no Gerente de dados.
- A data do último COT é atual e a história inclui todo o período do seu teste.
- O seu teste começa depois que a série terminar — verifique Data a partir de para o mercado e a janela exatos que você utiliza.
- O instrumento que você está testando possui o mercado de COT que você pretende — verifique-o. COT campo em Gerente de dados -> Instrumentos, Em especial para CFDs e símbolos de câmbio spot.
- Os limites são escritos na escala de 0 a 1 — 0,80, não 80.
- Os parâmetros de regressão são definidos nas barras do gráfico — no D1, uma ideia de “4 semanas” precisa de cerca de 20 barras, não 4.
- Na plataforma de exportação, a licença é preenchida e os dados do COT foram baixados pelo menos uma vez — um backtest da plataforma não consegue baixá-los.
Solução de problemas
O projeto não começa: “…não possui o conjunto de símbolos COT”. Um bloco COT é selecionado, mas o instrumento não possui mercado COT. Defina-o como Gerente de dados -> Instrumentos (campo COT), ou desmarque os blocos COT na Blocos de construção configurações.
A estratégia não realiza nenhuma operação de negociação. Um bloco COT que não consegue encontrar a sua série retorna 0, que é um valor que parece válido na parte inferior da escala — não é um erro. Verifique três coisas: a série para o seu símbolo e janela existe na tabela de símbolos e na tabela de janela; Indicadores externos tab; seu período de testes começa após essa série’ Data a partir de; e o instrumento COT O campo contém o mercado que você esperava.
Um indicador COT apresenta o valor 0 para todo o período de testes. A mesma causa que acima, e mais um candidato: o teste começa antes da primeira observação COT para esse mercado. Uma série de 156w começa mais tarde que a de 52w — no Bitcoin é 2020, no ouro 1991.
O AUTO lê o mercado errado. O AUTO leva o que o instrumento lhe indicar. COT field says. Mude isso lá, ou configure isso CotSymbol no bloco diretamente — que também é a opção correta para qualquer uso em vários mercados.
Uma comparação nunca é desencadeada. Verifique a escala. Todos os blocos do COT retornam valores entre 0 e 1 (spreads, momentum e Composite Score -1 a +1), portanto o limite é 0,80, não 80.
(COT) O momento-impulso é sempre zero. O gráfico de contagem de barras de retorno mostra quatro barras por dia — geralmente, a mesma observação semanal. Portanto, a mudança é zero. Use cerca de 5 barras por semana, 20 por mês ou execute a estratégia em um gráfico semanal.
As séries COT estão ausentes da lista de bloqueios. Os indicadores externos só aparecem para o seu próprio período de tempo; o COT é semanal. Selecione um período de tempo semanal, use um sub-chart semanal ou use os blocos do COT em vez disso.
Uma estratégia exportada pára imediatamente após o início: “O símbolo COT … não existe”. Um dos COTSymbol inputs indica um mercado que não possui arquivo de dados COT — geralmente é um erro de digitação, ou um mercado que não foi baixado. Corrigir a entrada.
Uma estratégia gerada não é negociada no MetaTrader. As razões habituais: COTLicenseCode A entrada é vazia; o downloader não pôde ser iniciado, porque SqCOTDownloader.tpl a plantilla não está presente, as importações de WebRequest ou DLL não são permitidas ou o Algo Trading está desativado; ou você está no Estratégia Tester e os dados nunca foram baixados. Execute a estratégia uma vez em um gráfico real ou de demonstração, em seguida, faça o backtest. A estratégia escreve a razão no log da plataforma.
O que esperar
Os blocos COT oferecem um conjunto bem documentado de ferramentas de posicionamento, mas não constituem um atalho para uma estratégia lucrativa. Nosso próprio estudo em 45 mercados, vários setores e diversos modelos de filtros revelou:
- regras simples de limiar, como COT acima de 0,90 -> comprar Não produziu uma borda estável em todos os mercados
- A estratégia de posicionamento em todo o ciclo não se mostrou eficaz como estratégia isolada
- Em vários casos, métricas melhores foram obtidas ao filtrar a maior parte das transações, o que aumenta o viés de seleção em vez de demonstrar uma vantagem.
O que o mesmo teste confirma:
- Os valores extremos da COT apresentam mais informações do que as leituras neutras
- O COT funciona melhor como filtro de regime lento ou como recurso contextual do que como gatilho de entrada.
- 156w é a melhor base para começar
- A COT pode adicionar informações condicionais dentro de modelos multifactores ou de machine learning, especialmente em commodities físicas.
A adequação também varia de acordo com a família de mercado. Os commodities físicas (CL, NG, HO, RB) têm maior importância, pois a cobertura de riscos entre produtor e consumidor é real e economicamente fundamentada; os metais, grãos e moedas seguem em seguida. Os índices de ações são menos adequados para uso direto, e usar o posicionamento VX como proxy para ES, NQ, YM ou RTY é uma ideia de pesquisa, não uma técnica validada.
Se você quer afirmar que o COT melhorou sua estratégia, teste-a adequadamente: use splits idênticos de entrada e saída da amostra com e sem os recursos do COT, remova um campo do COT de cada vez para ver o que ele realmente contribui, meda a estabilidade por instrumento em vez de resultados agregados e considere os trades que o filtro eliminou.
Onde aprender mais
Estão incluídos dois guias detalhados. COT pasta no diretório raiz da sua StrategyQuant instalação:
- Guia de Referência sobre Indicadores e Sinais COT — todos os blocos COT, suas escalas, parâmetros e uso pretendido
- Guia de Estratégias COT SQX — 39 estratégias de posicionamento documentadas, com as regras de design que as fundamentam
Veja também: Indicadores externos
Este artigo foi útil? O artigo foi útil O artigo não foi útil