


 Anglais
 Espagnol
 Portugais
 Italien
 Allemand
 Japonais
Documentation
Applications
Mis à jour le 14.9.2026 par Libor Stepan
Données COT
Contenu des pages
COT (Commissions des négociants) est un rapport hebdomadaire publié par la Commodity Futures Trading Commission des États-Unis. Il indique comment les principaux groupes de participants se positionnent sur chaque marché des contrats à terme — les contre-parties commerciales, les grands spéculateurs et les petits traders.
StrategyQuant Il transforme ce rapport en éléments de base que vous pouvez utiliser directement dans vos stratégies. Vous téléchargez les données une fois, et 69 blocs COT deviennent disponibles dans le Builder et dans AlgoWizard — 11 indicateurs numériques et 58 signaux prêts à l’emploi.
Il y a un principe qui les unit tous : COT vous indique l’état de la situation sur le marché, tandis que le prix vous indique quand trader. Les données COT sont mises à jour une fois par semaine, ce qui en fait un filtre de régime ou une fonctionnalité contextuelle. Ce n'est pas un compteur d'entrées.
Remarque !
Les données COT ne font pas partie de l’installation, et les blocs COT ne fonctionnent que lorsque vous les téléchargez et que votre instrument sait à quel marché COT il appartient. Commencez par la première étape.
Étape 1 : Téléchargez les données COT
Aller à Gestionnaire de données -> Indicateurs externes et cliquez sur Mise à jour de COT.
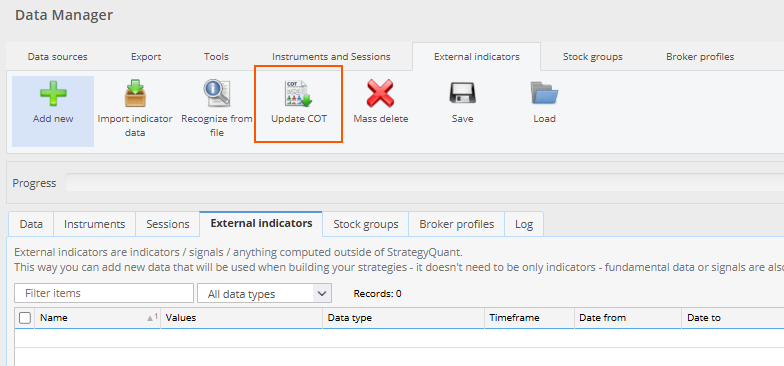
Le bouton « Update COT » situé dans l’onglet « Indicateurs externes ». État des enregistrements : 0 signifie qu’aucune donnée de COT n’a encore été téléchargée.
Un dialogue s’ouvre avec des informations concernant les données et leur source. Cliquez Mise à jour de COT pour commencer.
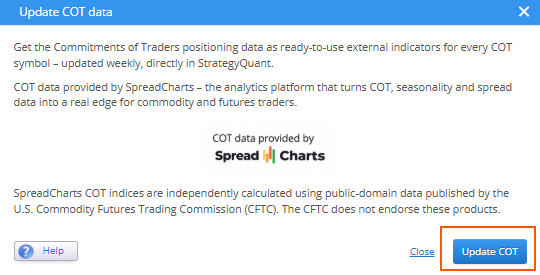
Le dialogue explique d’où proviennent les données. Le bouton « Aide » ouvre cette page.
Le téléchargement prend un certain temps — il StrategyQuant télécharge les rapports et reconstruit toutes les séries. Lorsqu'il est terminé, les nouvelles séries sont listées sur l'écran. Indicateurs externes onglet avec leurs plages horaires réelles.
Remarque !
Les données COT sont un service sous licence. Vous devez disposer d’une StrategyQuant licence valide — soit d’essai, soit complète — pour cette mise à jour ainsi que pour les téléchargements sur MetaTrader, NinjaTrader et MultiCharts décrits au paragraphe 4.
Qu'est-ce qui est créé
StrategyQuant crée deux indicateurs externes pour chaque marché COT — un pour chaque fenêtre de normalisation — pour un total de 182 séries :
COT 6E 52W CME Euro FX
COT 6E 156W CME Euro FX
Le nom se compose de quatre éléments, chacun d’eux nous dit quelque chose :
- COT — le préfixe que toutes ces séries partagent ; ils sont donc regroupés dans la liste.
- 6E — le symbole des contrats à terme du marché couvert par le rapport, comme l’indique la CFTC. 6E c’est l’euro, GC or, CL crude pétrole, ZC maïs, VX Futures VIX
- 52W ou 156W — la fenêtre de normalisation : un an ou trois ans d’historique
- CME Euro FX — l’échange et le contrat, en termes simples, afin que vous puissiez le comprendre ZW (CBOT SRW Wheat) de KE (CBOT KC HRW Wheat) sans regarder le ticker
Remarque !
Les blocs COT trouvent leurs données par ce nom — ils recherchent la série commençant par COT, votre symbole et la fenêtre, par exemple. COT 6E 156W. Ne nommez pas à nouveau ces séries ; si vous le faites, les blocs ne pourront plus les trouver.
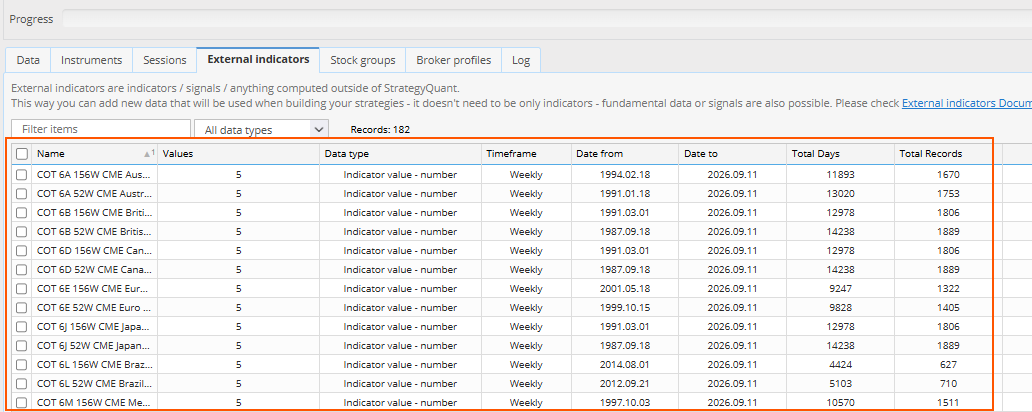
Chaque série COT est un indicateur hebdomadaire comportant cinq valeurs. Les plages horaires indiquent la durée de vie de chaque contrat — les devises et les céréales remontent à la fin des années 1980 ou au début des années 1990.
Chaque série comporte cinq valeurs pour chaque observation hebdomadaire :
- cpihedg (valeur 0) — garanties commerciales, Index de pourcentage de conformité
- ctihédg (valeur 1) — protecteurs commerciaux, indicateurs de participation/indicateurs de trading
- cpispec (valeur 2) — grands spéculateurs, indice de pourcentage de fidélisation
- ctispec (valeur 3) — grands spéculateurs, traders/indice de participation
- cpismall (valeur 4) — Les traders de faible importance (non soumis à déclaration) : Index de pourcentage de fidélisation — des positions inférieures au seuil de déclaration de la CFTC. Utilisé souvent comme indicateur des acteurs plus petits, mais la CFTC ne les considère pas comme des investisseurs particuliers.
Vous pouvez travailler avec ces séries comme avec n'importe quel autre indicateur externe, mais dans une utilisation normale, vous n'avez pas besoin de cela — les blocs COT trouveront la série qui vous convient.
Quels marchés sont couverts
95 marchés à terme au total :
- Les céréales — ZC, ZS, ZL, ZM, ZW, KE, MW, RS, ZR, ZO
- L'énergie — B, CL, NG, RB, HO, G, T
- Métaux — GC, SI, HG, PL, PA, ALI, HRC
- Softs — SB, KC, CC, CT, OJ, LBR, LB, W, RC, C
- Viandes — LE, HE, GF
- Laitier — DA, CSC, CB, NF, GDK, DY
- Indices généraux — VX, ES, NQ, YM, RTY, RSG, RSV, EMD, MME, MFS, NIY, NKD, AW
- Indices sectoriels — XAZ, XAP, XAE, XAF, XAV, XAI, XAB, XAR, XAK, XAU, RX
- Taux d'intérêt — SR1, SR3, GE, ZQ, ZT, ZF, ZN, TN, ZB, UB
- Les devises — DX, 6E, 6J, 6B, 6S, 6A, 6D, 6M, 6N, 6L, 6Z, 6R
- Crypto — BTC, MBT, ETH, MET, SOL, XRP
L'historique n'est pas aussi long pour tous les contrats — les contrats à terme en crypto-monnaie disposent de beaucoup moins de données que les céréales ou les devises. Vérifiez Date à partir de colonne sur l’onglet Indicateurs externes avant de vous fier à une période de 156 semaines.
D’où proviennent les données
Les indices COT StrategyQuant sont fournis par SpreadCharts, Ces indices sont calculés indépendamment à partir de rapports publiés par la CFTC, qui ne soutient pas ces produits.
La CFTC publie vendredi après-midi, heure américaine, le rapport qui décrit les positions détenues le mardi précédent. Une nouvelle observation COT décrit donc toujours un état du marché qui date de quelques jours. Cette période de retard est une caractéristique du rapport lui-même, et non de Binance StrategyQuant.
Remarque !
Les timestamps de la série sont Jeudi — les dates de publication, pas les dates de position du mardi. C’est bien là l’alignement que vous souhaitez : une stratégie considère chaque observation uniquement à partir du jour où elle est effectivement publique. Si la série était accompagnée de dates de positionnement, chaque backtest aurait reçu ces informations trois jours plus tôt, ce qui gonflerait les résultats sans donner l’impression d’une erreur.
Attribuer le marché COT à votre instrument
Les blocs COT doivent savoir à quel marché COT appartient l’instrument sur lequel votre stratégie est négociée. Ce lien est stocké avec l’instrument lui-même. Aller Gestionnaire de données -> Instruments, Ouvrez l'instrument et regardez-le. COT domaine.
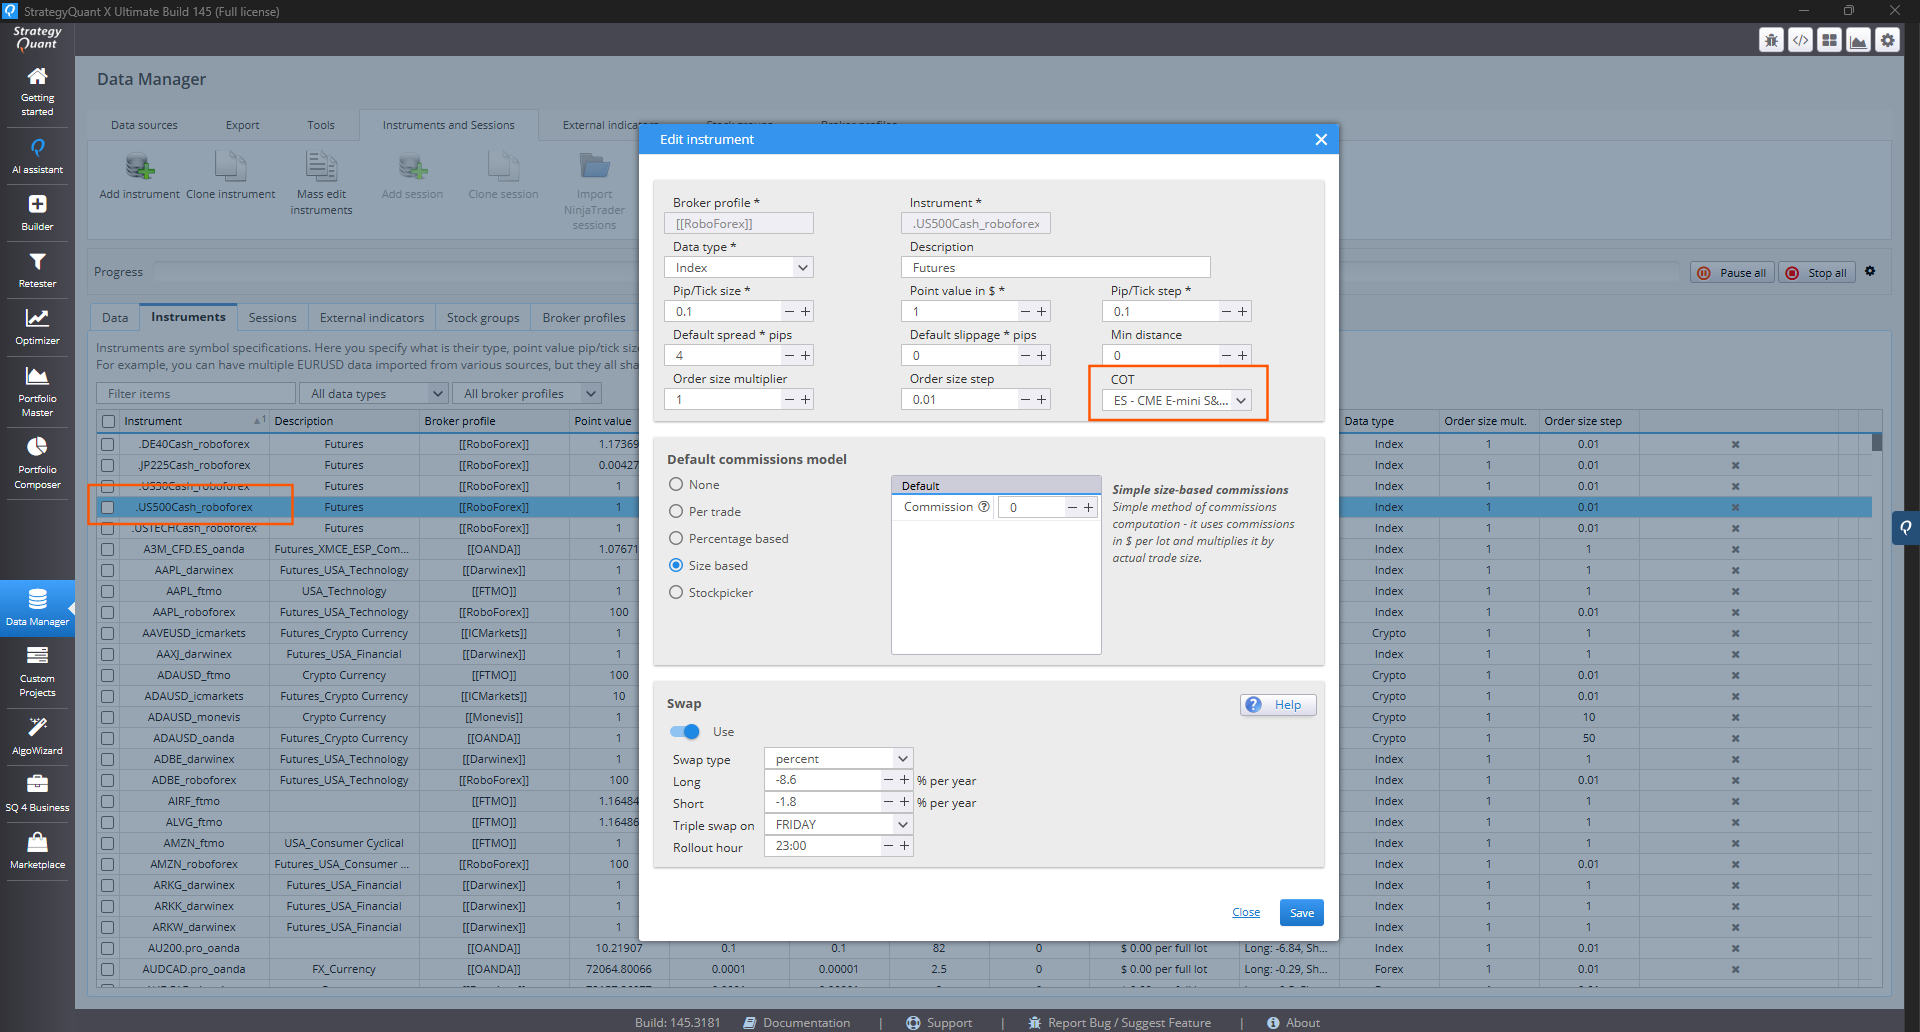
Le CFD sur l’indice US500 chez RoboForex est lié à ES, la CME E-mini S&P 500 — le marché à terme dont le rapport décrit le même indice.
Les instruments qui sont cotés sur un marché à terme sont déjà configurés pour le marché COT — EURUSD avec 6E, l’or (XAUUSD et les autres paires XAU) avec GC, le NAS100 avec NQ, le US500 avec ES, le BTCUSD avec BTC. Pour tout autre instrument — une action, un symbole que vous avez ajouté vous-même ou un autre qui apparaît Aucun — sélectionnez le marché dans la liste.
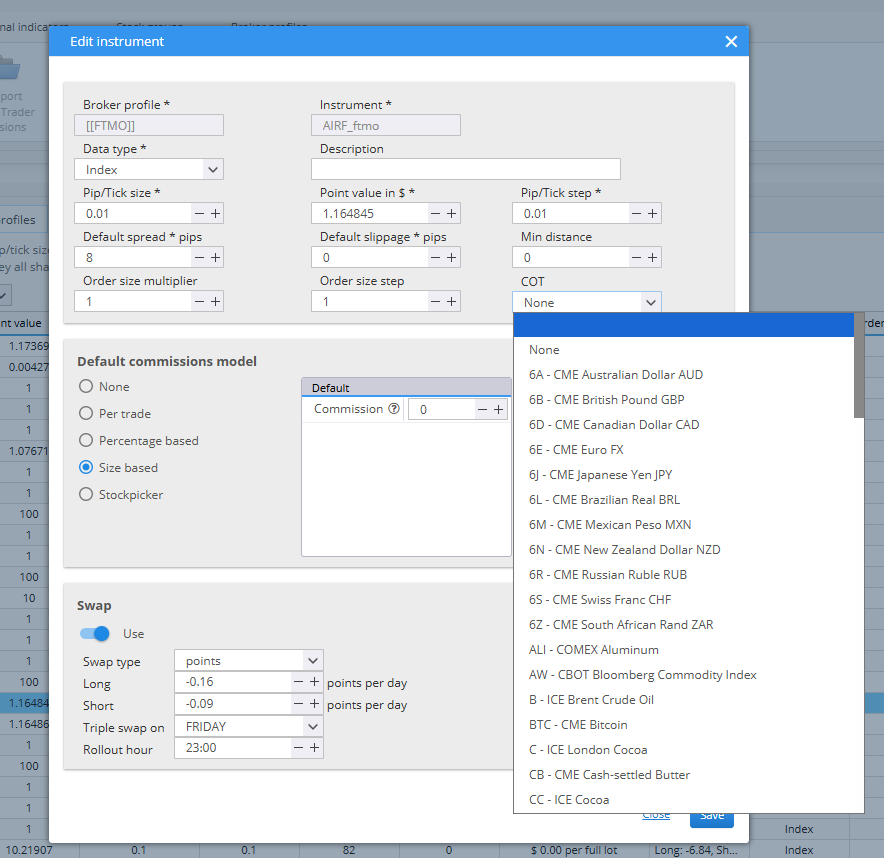
La liste présente chaque marché COT par son symbole et son nom. Le caractère None signifie que le marché COT n’existe pas pour ce produit.
Remarque !
Chaque courtier possède sa propre copie d’un instrument — EURUSD chez Dukascopy et EURUSD chez FTMO sont deux instruments différents, chacun ayant sa propre configuration COT. Vérifiez l’instrument sur lequel votre stratégie est réellement exécutée.
Étape 2 : Comprendre ce que signifient les valeurs
CPI — Indice de pourcentage de conformité
Le CPI répond à une question : quelle est la position nette actuelle de ce groupe dans sa propre fourchette historique ? Cette fourchette est comprise entre 0 et 1.
- PIB supérieur à 0,80 — le groupe se situe à la pointe de sa trajectoire historique de hausse nette
- CPI entre 0,40 et 0,60 — une zone neutre avec peu d’informations
- CPI inférieur à 0,20 — le groupe se situe à la limite inférieure de sa fourchette, avec un positionnement net-short le plus élevé.
L’interprétation classique compare deux groupes les uns contre les autres :
- Haute inflation du marché des matières premières combinée à une faible inflation spéculative — une divergence de positionnement haussière
- indice des prix à l’exportation faible associé à un indice des prix à l’importation élevé — une divergence négative entre les positions de positionnement
La raison en est que les grands spéculateurs (fonds gérés, fonds spéculatifs) sont des adeptes de la tendance et tendent à être les plus actifs précisément aux moments de changement de tendance, tandis que les courtiers sont de l’autre côté de ces transactions.
Remarque !
Considérez cela comme une hypothèse que vous devriez tester, et non comme une règle. Les annonceurs sont des préviseurs, pas des prévisionnistes. Un indice de prix à la consommation élevé indique leur positionnement ; il ne promet pas de mouvement des prix.
CTI — indice des traders/participation
Le CTI est un indice normalisé de la participation des traders dans une catégorie. Il ne reflète pas le momentum des prix et n’a pas de direction prédéterminée. Utilisez-le comme indicateur secondaire et contextuel.
Fenêtre de normalisation — 52w ou 156w
Chaque série existe en deux versions :
- 156W (environ trois ans) est la valeur par défaut et constitue le point de départ recommandé. Elle est plus lente et plus structurée.
- 52w (un an) réagit plus rapidement. C’est une hypothèse distincte, pas une amélioration — testez-la par elle-même plutôt que de supposer qu’une réaction plus rapide est préférable.
Vous choisissez la fenêtre dans la Période Le paramètre n'est pas inclus dans tous les blocs, mais seulement 16 blocs en ont un : dix des onze indicateurs numériques, plus les quatre signaux Full-Cycle et les deux signaux VIX Proxy. Les autres blocs ont leurs fenêtres fixées par leur propre logique — COT Bullish Extreme, Par exemple, il teste la fenêtre de 52 semaines et peut la confirmer par rapport à celle de 156 semaines, (COT) Score composite Il combine toujours les deux.
Le préchauffage est déjà pris en compte dans les données : pour chaque marché, la série 156w démarre plus tard que la série 52w, car la fenêtre plus longue nécessite plus d’historique avant de pouvoir être normalisée. En or, la différence est d’environ trois ans et demi (52w en 1987, 156w en 1991), en Euro et en Bitcoin environ un an et demi. Ce qu’il faut surveiller, c’est l’autre extrémité : ne pas commencer votre test avant que la série elle-même ne commence, ou les blocs ne retournent pas 0.
Étape 3 : Utiliser les données COT dans une stratégie
Il existe deux façons de travailler avec les données de COT, chacune ayant des objectifs différents.
Les blocs COT Il s’agit d’indicateurs et de signaux prêts à l’emploi. Ils tirent le marché COT du marché instrument où votre stratégie est négociée, et les blocs de signaux contiennent déjà la logique de positionnement. C’est ce que vous souhaitez généralement.
Les indicateurs externes vous fournira la série brute. Vous choisissez vous-même le marché et le champ, ce qui est utile lorsque vous souhaitez créer votre propre règle ou intégrer une valeur dans une formule.
Utilisation directe des indicateurs externes
En Ajouter une condition Ouvrez Indicateurs groupe et faites défiler jusqu’à Indicateurs externes. Chaque série COT téléchargée y figure avec son nom complet.
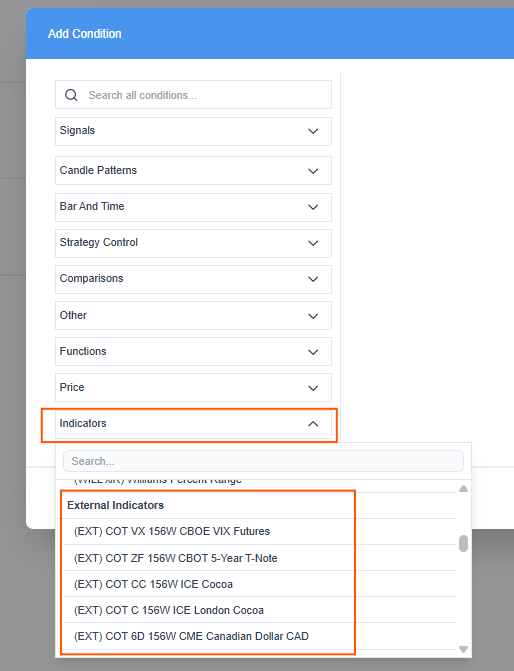
Chaque série apparaît sous la forme (EXT) COT .
Une fois que vous avez sélectionné un bloc, celui-ci possède deux paramètres. Déplacement fonctionne comme partout ailleurs, et Ligne sélectionne la valeur que vous souhaitez lire parmi les cinq disponibles.
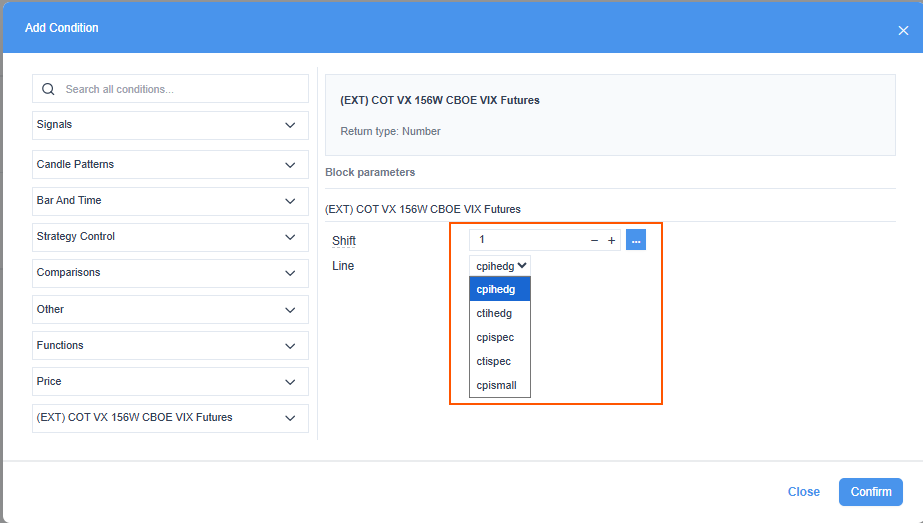
Le paramètre Line expose les cinq champs COT — cpihedg, ctihedg, cpispec, ctispec et cpismall.
Remarque !
La série stocke les valeurs sur le même 0 à 1 la même échelle que les blocs COT — un indice de prix à la consommation (IPC) de couverture de 0,90 ici correspond à la même valeur que celle (COT) Indice des prix à l'exportation Les blocs d’informations sont affichés. L’indicateur externe n’a également pas de résolution automatique : vous choisissez le marché en sélectionnant la série ; une stratégie ainsi conçue est donc liée à ce marché COT. Si vous souhaitez que le bloc d’informations corresponde à l’instrument négocié, utilisez les blocs COT ci-dessous.
Utilisation des blocs COT
Les blocs COT se trouvent entre les blocs de base, à deux endroits. Les chiffres sont situés dans Indicateurs, répertorié alphabétiquement comme (COT)…:
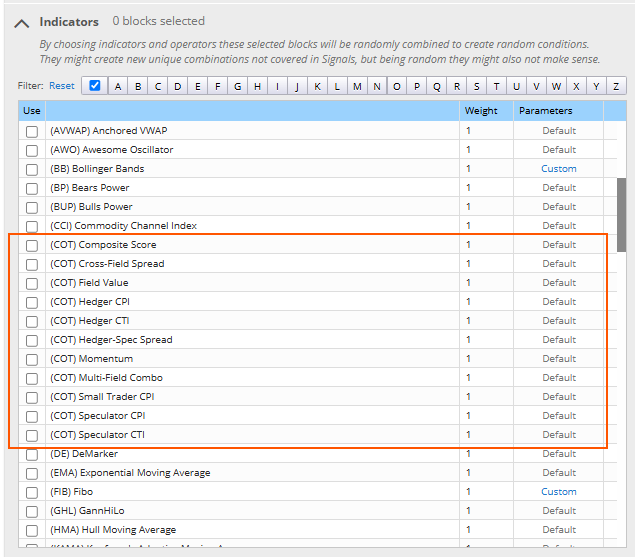
Tous les onze blocs numériques COT, entre l’indice Commodity Channel et le DeMarker.
Les signaux sont présents Signaux (Conditions prédéfinies), regroupés sous un COT titre :
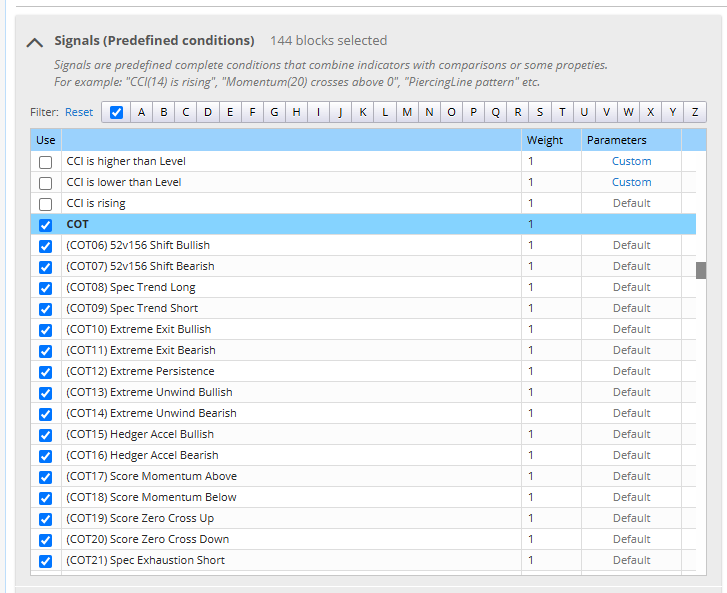
Les blocs de signaux se trouvent ensemble sous une rubrique COT, ici avec l’ensemble du groupe sélectionné. La plupart d’entre eux portent un numéro dans le nom, ce qui les maintient dans un ordre fixe dans la liste.
Vous trouverez les mêmes listes dans Paramètres complets -> Blocs de construction Lors de la configuration d'une tâche Builder. Les blocs COT ne sont pas sélectionnés par défaut, donc si vous souhaitez que le Builder les utilise, cochez-les d'abord — sinon aucune stratégie générée ne contiendra jamais de règle COT.
Lorsque vous démarrez le projet, StrategyQuant vérifiez d'abord la configuration. Si un bloc COT est sélectionné et que l'instrument indiqué dans Données Si les paramètres ne contiennent pas de données COT, ou si les données COT pour ce projet n’ont pas été téléchargées, le projet ne démarre pas et l’erreur vous indique ce qui manque.
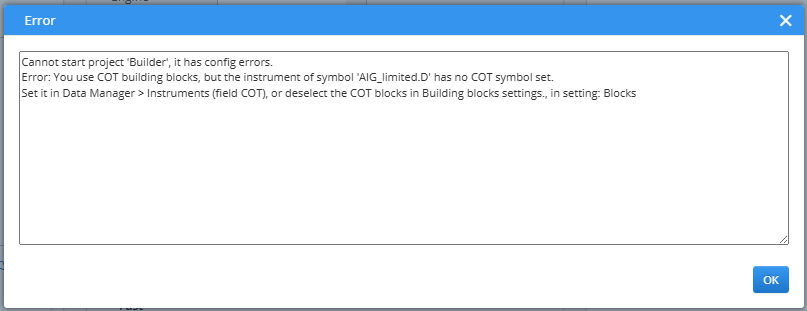
Le constructeur refuse de démarrer : l’instrument AIG_limited.D n’a pas de symbole COT défini. Installez-le dans Data Manager -> Instruments, ou désactivez les blocs COT.
Remarque !
Les noms des deux listes suivent des conventions différentes. Les blocs numérotés sont (COT) Indice des prix à l'exportation, (COT) Momentum et ainsi de suite. Les signaux sont soit numérotés — (COT13) Bullish extrême — ou nommés directement, comme COT Bullish Extreme ou COT VIX Proxy Bullish.
Indicateurs numériques (11 blocs)
Ces fonctions renvoient une valeur pour chaque barre, vous permettant ainsi de les comparer, de les trier, de les classer ou de les utiliser comme fonctionnalités d'apprentissage automatique.
Les cinq champs bruts sont disponibles sous la forme de (COT) Indice des prix à l'exportation, (COT) Hedger CTI, (COT) Indice des prix à la consommation (CPI) spéculatif, (COT) Spéculateur CTI et (COT) Indice des prix à la consommation des petits commerçants. Tous donnent un résultat entre 0 et 1.
Deux blocs dérivés les combinent :
- (COT) Score composite Les valeurs retournées sont de l'ordre de -1 à +1 et sont calculées comme avg(hedger52, hedger156) – avg(spec52, spec156). Comme il utilise les deux fenêtres, il n'a pas Période Paramètre. Il s’agit d’un score de régime compact : au-dessus de +0,60, une forte divergence haussière, de +0,20 à +0,60, une tendance haussière modérée, de -0,20 à +0,20, neutre, en dessous de -0,60, une forte divergence baissière.
- (COT) Spécialisé en couverture – Spread le retour est de -1 à +1 et est simplement l’indice de prix à l’exportation moins l’indice de prix à l’importation — une mesure directe de la différence entre les deux groupes.
Il existe encore quatre blocs supplémentaires principalement destinés à la recherche et à l'apprentissage automatique :
- (COT) Momentum — le changement par rapport aux observations COT hebdomadaires N
- (COT) Valeur du champ — un accessoire générique, vous sélectionnez le champ avec FieldIndex (0 = cpihedg, 1 = ctihedg, 2 = cpispec, 3 = ctispec, 4 = cpismall)
- (COT) Diffusé transversal — la différence entre deux champs que vous sélectionnez
- (COT) Combo multi-champ — une moyenne des champs les plus orientés haussiers : le HCE de couverture est calculé comme il est, tandis que le HCE spéculatif, le HCE de petit trader et le HCE spéculatif sont inversés. Chacun des quatre a son propre commutateur d’allumage/éteinte, vous pouvez donc enlever un à la fois et voir ce qu’il apporte
Si vous souhaitez fournir au modèle ML l’ensemble complet des champs, ajoutez (COT) Valeur du champ cinq fois avec FieldIndex 0 à 4.
Blocs de signalisation (58 blocs)
Les blocs de signalisation renvoient la valeur true ou false et chacun d'entre eux implante une idée de positionnement documentée. Voici la liste complète telle que celle-ci apparaît dans StrategyQuant.
Signaux nommés
- COT Bearish Extreme — Réversibilité extrême des haussiers par rapport aux spéculateurs (bullish)
- COT Bullish Extreme — Réversion extrême de l’investisseur contre celui qui spécule (bullish)
- COT Crowding Unwind
- COT Emergency Exit Long — Évacuation de sécurité basée sur le prix pour les stratégies de cycle COT
- COT Emergency Exit Short — Évacuation de sécurité basée sur le prix pour les stratégies de cycle COT
- COT : sortie complète du cycle de vie
- COT : sortie complète du cycle court
- COT Long Entry en cycle complet
- COT : court cycle complet d'entrée
- Score COT supérieur — Score composite supérieur à un seuil (régime haussier)
- Score COT inférieur — Score composite inférieur à un seuil (régime baissier)
- COT VIX Proxy Baissier — Utilise les contrats à terme VIX COT au lieu des COT directs pour les transactions sur indices actions. Lisez toujours VX, quelle que soit la symbolique COT que vous avez définie.
- COT VIX Proxy Bullish — Utilise les contrats à terme VIX COT au lieu des COT directs pour les transactions sur indices actions. Lisez toujours VX, quelle que soit la symbolique COT que vous avez définie.
Signaux numérotés
- (COT06) 52v156 Bullish à la hausse — 52w vs 156w Positionnement changeant (bullish)
- (COT07) 52v156 Chute baissière — 52w contre 156w : changement de positionnement (bullish)
- (COT08) Spec Trend Long — Trend Follower spéculatif (long)
- (COT09) Spec Trend Short — Trend Follower spéculatif (Court)
- (COT10) Sortie extrême haussière
- (COT11) Sortie baissière extrême
- (COT12) Persistance extrême
- (COT13) Bullish extrême
- (COT14) Bulles à l’extrême
- (COT15) Hedger Accel Bullish — Accélération de l’hedge (bullish)
- (COT16) Hedger Accel Baissier — Accélération des marges (bullish)
- (COT17) Score Momentum au-dessus de la moyenne — COTScore Momentum au-dessus du seuil
- (COT18) Score en baisse — COTScore Momentum En dessous du seuil négatif
- (COT19) Score Zero Cross Up — COTScore Cross Up zéro
- (COT20) Score Zero Cross Down — COTScore Zero Cross Down
- (COT21) Épuisement spécifique à court terme — Épuisement des spéculateurs (signaleur court)
- (COT22) Épuisement spécifique à long terme — Épuisement des spéculateurs (signale long)
- (COT23) Triple Div Bullish — Divergence de positionnement triple (bullish)
- (COT24) Triple baisse pour le dividende — Divergence de positionnement triple (Baissière)
- (COT25) Niveau bas plus élevé (COT Div) — COT Higher Low (Divergence institutionnelle)
- (COT26) Hauteur inférieure (COT Div) — COT Lower High
- (COT27) Accumulation Bullish
- (COT28) Accumulation Baissière — Distribution (Baissière)
- (COT29) Bullish vs Smart — L’argent intelligent contre l’argent stupide (bullish)
- (COT30) Les ordures contre les bons investisseurs — L’argent intelligent contre l’argent stupide (Haussier)
- (COT31) Zone neutre — Filtre
- (COT32) Petite tendance haussière à faible intensité — Small Trader Fade (bullish)
- (COT33) Petite baisse baissière — Petite baisse du prix du trader (à la baisse)
- (COT34) Spécialisation ZScore Bullish
- (COT35) Spéculation ZScore Baissière
- (COT36) Bullish pour la ROC — Taux de changement (bullish)
- (COT37) ROC Baissier — Taux de variation (Baissier)
- (COT38) Convergence H/S — Filtre de convergence entre haulier et spéculateur
- (COT39) Chute de prix à la hausse — Rapid changement de régime (bullish)
- (COT40) Changement de régime Baissier — Rapid changement de régime (bullish)
- (COT41) Bulli saisonnier — Filtre saisonnier (bullish)
- (COT42) Baisse saisonnière — Filtre saisonnier (à l’instar de Bearish)
- (COT43) Momentum Rev Bullish — Réversibilité du mouvement (bullish)
- (COT44) Volatilité récessive — Réversion de la tendance (Baissière)
- (COT45) Bullish avec plusieurs fenêtres — Confirmation multiviens (bullish)
- (COT46) Bearish avec plusieurs fenêtres — Confirmation multi-fenêtres (Haussier)
- (COT47) Score Accel Bullish — Accélération du score (bullish)
- (COT48) Score Accel Baissier — Accélération du score (à la baisse)
- (COT49) Div Hedger Confirme Bull — Divergence de la tendance à la hausse confirmée (bullish)
- (COT50) Hedger Div Confirme la tendance haussière — Divergence de la tendance haussière confirmée (Baissière)
Chaque bloc possède son propre texte d’aide StrategyQuant expliquant ce qu’il mesure, ce que signifient les seuils et quelle stratégie de l’analyse est appliquée. Guide des stratégies COT SQX Il est implémenté. Vous le verrez dès que vous sélectionnez le bloc, au-dessus de ses paramètres.
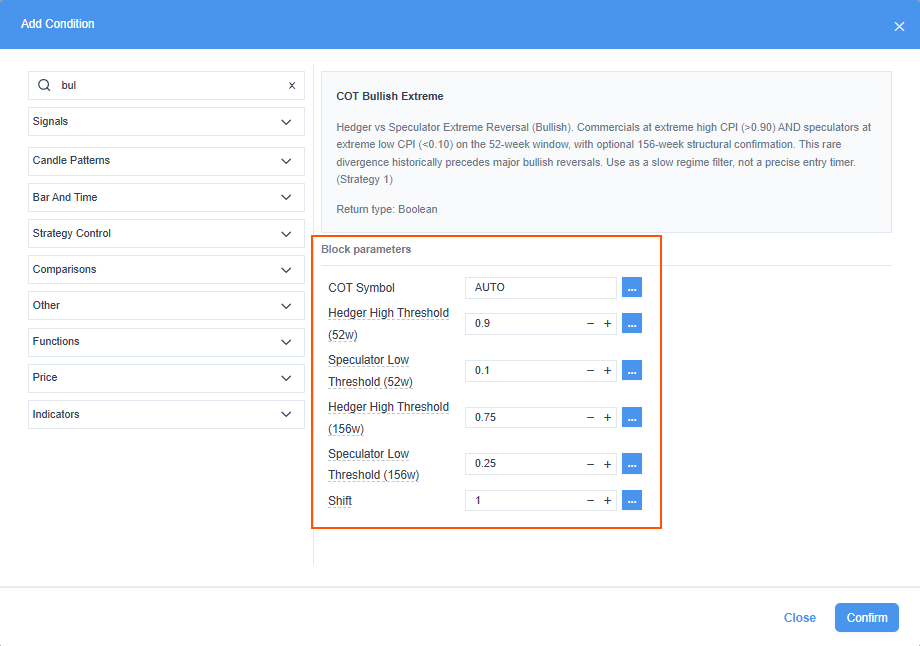
COT Bullish Extreme avec ses seuils par défaut. Notez l’échelle : les paramètres sont respectivement 0,9 et 0,1, et non 90 et 10.
Une règle classique associe le bloc COT à une logique de prix — le COT autorise, le prix décide de l’entrée :
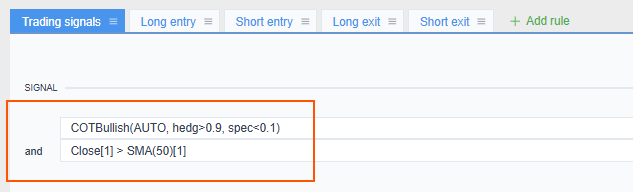
La même condition dans une stratégie : le bloc COT doit être vrai et le prix doit être supérieur à la moyenne mobile.
Symbole de COT — marché pour lequel le bloc est rédigé
Chaque bloc COT possède un CotSymbol Un paramètre avec trois paramètres possibles.
AUTO (par défaut) prend le marché COT du produit financier sur lequel la stratégie est négociée — le COT champ décrit à l’étape 1. Rien n’est déterminé à partir du nom du symbole ; par conséquent, les suffixes de courtiers ou les noms des CFD ne sont pas importants ; ce qui compte, c’est ce que dit l’instrument. Le symbole résolu est enregistré dans la stratégie, ce qui le rend identique à partir de ce moment-là, et le code exporté utilise également ce symbole.
RAND choisit un marché aléatoire parmi toutes les données COT téléchargées. Utilisez-le lors de la génération de données et des analyses pour tester différentes sources de positionnement proposées par le constructeur.
Un symbole spécifique - 6E, CL, VX et ainsi de suite — est utilisé pour des projets transfrontaliers, par exemple lorsque vous souhaitez lire VX (Futures VIX) positionnés dans une stratégie qui traite un indice boursier.
Remarque !
Un bloc qui ne trouve aucune série — par exemple un symbole spécifique que vous avez entré dont les données ne sont pas téléchargées, ou une barre qui apparaît avant le début de la série — ne rapporte pas d’erreur. Un bloc signal indique « false » et la stratégie ne s’engage pas. Un bloc numérique renvoie 0 — et puisque 0 correspond à la valeur la plus basse de la plage 0 à 1, une série manquante ressemble exactement à une position nette-short extrême. Si une stratégie COT ne fait aucun trade ou affiche une valeur extrême qui semble inhabituelle, vérifiez d’abord le symbole et la série.
Regardez les écailles
Tout dans COT StrategyQuant utilise la même échelle normalisée — les blocs numériques, les paramètres présents dans les blocs de signal et la série brute. Un indicateur ajouté à un graphique affiche la même plage de valeurs, donc ce que vous voyez sur le graphique correspond au nombre que vous avez indiqué dans la règle :
- Les indicateurs numériques (CPI, CTI, Valeur de champ, Combo multi-champ) sont retournés 0 à 1, donc vous les comparez avec 0,80 ou 0,20
- Score composite, spreads et retour de la dynamique -1 à +1
- Les paramètres situés à l'intérieur des blocs de signal sont les mêmes. 0 à 1 la valeur de l'échelle, donc vous saisissez 0,90 ou 0,10
En d'autres termes, une comparaison avec (COT) Indice des prix à l'exportation utilise 0,90, et le même pour le Hauteur de seuil de la barre de protection le paramètre dans COT Bullish Extreme. L’erreur la plus courante est une valeur-limite copiée à partir d’autres sources COT qui indiquent l’indice entre 0 et 100 — là-bas, c’est 0,80 ; là-bas, c’est 0,80, et une règle avec un indice de 80 ne déclenche jamais d’alerte.
Données hebdomadaires sur un graphique quotidien ou inter-jour
Les COT sont des données hebdomadaires, mais vous pouvez les utiliser dans des stratégies à D1, H4, H1 ou intraday. Cela implique trois choses.
Sur quel graphique doit-on exécuter la stratégie ? Les COT sont des données hebdomadaires, et un graphique hebdomadaire est la base sur laquelle tout a été conçu : un bar correspond à un rapport, les paramètres de remontée en arrière nommés en semaines signifient vraiment des semaines, et la valeur change à chaque bar.
Chaque bloc résout sa valeur en fonction de l’timestamp — il conserve les observations hebdomadaires triées et renvoie le dernier qui a un timestamp inférieur ou égal à l’heure de la barre actuelle — donc la même valeur hebdomadaire se retrouve sur de nombreuses barres dans un délai plus court. C’est une situation attendue, pas une erreur.
Les séries brutes sont une histoire différente. Comme tous les indicateurs externes dans StrategyQuant, ils sont valables uniquement pour la période pour laquelle ils ont été importés — et le COT est hebdomadaire. Dans le constructeur, ils apparaissent donc uniquement lorsque la période hebdomadaire est sélectionnée. Paramètres -> Données; changez à D1 et ils disparaissent de la liste. (Il y a un Afficher tous les indicateurs externes (également pour les périodes de temps non correspondantes) un checkbox dans le panneau des éléments de base, mais cela ne change que ce qui est proposé, et non ce que sont les données.)
Ainsi, dans une stratégie D1, les séries brutes ne sont pas disponibles du tout — vous pouvez soit utiliser les blocs COT, soit ajouter un sous-diagramme hebdomadaire et prendre les séries à partir de là.
Remarque !
Quelle que soit la voie que vous suiviez, vérifiez vous-même que le bloc renvoie des valeurs réelles avant de lire quoi que ce soit dans un backtest. Un bloc qui ne peut pas résoudre sa série renvoie 0, et 0 est une valeur qui semble valide en bas de l’échelle, et non une erreur.
Il y a un point à connaître : si un bar tombe avant la première observation COT de la série, la recherche renvoie 0 — voir l’avertissement concernant les données manquantes ci-dessus. C’est une autre raison de commencer le test après le réchauffement.
Une observation hebdomadaire ultérieure n'est jamais liée à une observation antérieure, donc il n'y a pas de prévision. Les rapports manquants et les jours fériés réutilisent la dernière valeur connue, StrategyQuant sans inventer une nouvelle observation.
Les repêchages sont comptés en barres de graphique, Pas dans les rapports de COT — et cela met les gens à l’écart, car plusieurs paramètres sont mentionnés dans les semaines. Nombre de semaines consécutives, ShiftWeeks ou Retour en arrière Tous sont lus comme un nombre de barres figurant sur le graphique sur lequel se déroule votre stratégie.
Sur un graphique hebdomadaire, un bar correspond à un rapport COT et les noms sont identiques. Sur un graphique quotidien, ce n’est pas le cas : quatre barres correspondent à quatre jours de trading, ce qui reste généralement la même observation hebdomadaire, donc (COT) Momentum Avec son retournement par défaut de 4 jours, il donne la plupart du temps zéro. Si vous travaillez sur D1, utilisez environ 5 bars pour une semaine et 20 pour un mois ; sur H1, les chiffres augmentent en conséquence.
Remarque !
Un sous-diagramme hebdomadaire présente un autre avantage : les repères calculés sont à nouveau des barres hebdomadaires, donc un paramètre nommé en semaines signifie enfin des semaines.
Étape 4 : Exportation et trading en direct
Les stratégies COT ne se limitent pas à StrategyQuant. Le code généré transporte la logique COT vers votre plateforme, où un downloader conserve une copie locale des mêmes données. Tous les fichiers de la plateforme sont dans le custom_indicators un dossier dans votre StrategyQuant installation.
Les blocs COT sont générés pour MetaTrader 4, MetaTrader 5, NinjaTrader 8, TradeStation/MultiCharts et PseudoCode. Ils ne sont pas générés pour JForex.
Ce que toutes les stratégies de COT exportées ont en commun
Sur toutes les plateformes, la stratégie exportée utilise deux types d’entrées COT :
- COTLicenseCode — votre clé de licence StrategyQuant X. La stratégie l’utilise pour télécharger les données COT elle-même, donc en usage normal, vous n’exécutez que la stratégie elle-même. Sans cette clé, la stratégie ne peut pas trader.
- COTSymbol1, COTSymbol2, ..., — une entrée pour chaque marché COT que la stratégie lit, dans l'ordre où ils apparaissent dans celle-ci. La valeur par défaut est le marché StrategyQuant déterminé lors de l'exportation, par exemple ES, et vous pouvez saisir une autre valeur sur la plateforme sans réexporter.
Lors du démarrage de la stratégie, elle vérifie qu'un fichier de données COT existe pour chaque COTSymbol entrée. Si l’on ne le fait pas — un symbole inséré par erreur ou un marché qui n’a pas été téléchargé — la stratégie s’arrête avec un message comme COTSymbol1 : Le symbole COT ‘ XY ’ n’existe pas… La stratégie ne sera pas négociée. Il ne négocie jamais sur des valeurs COT vides.
Les données sont téléchargées à nouveau lorsqu'elles sont manquantes ou datant de plus de 7 jours ; une stratégie en cours d'exécution enregistre donc chaque nouveau rapport hebdomadaire.
MetaTrader 4 et MetaTrader 5
Lorsque la stratégie est lancée sur un graphique réel ou de démonstration et que les données COT sont manquantes ou obsolètes, un nouveau graphique s’ouvre et la stratégie commence. SqCOTDownloader EA y est présent. Elle transfère également la licence à ses propres COTLicenseCode L’importation s’effectue par l’intermédiaire de MetaTrader, donc le downloader n’a pas besoin de configuration particulière. MetaTrader ne permet pas à un EA d’attacher un autre, donc cette fonction fonctionne grâce à une feuille de données qui contient le downloader.
Préparer le terminal une fois :
- Copie SqCOTDownloader de la Experts Insérez le fichier dans le dossier Experts de votre terminal et compilez-le.
- Copiez SqCOTDownloader.tpl Insérer le modèle dans le dossier des modèles du terminal — pour MetaTrader 5, il se trouve dans MQL5\Profiles\Templates\ dans le dossier de données du terminal, pour MetaTrader 4, modèles un dossier à côté de MQL4. Vous trouverez le modèle dans custom_indicators\MetaTrader5\Profiles\Templates\ et custom_indicators\MetaTrader4\templates\.
- En Outils -> Options -> Experts-conseils autoriser Rendez-vous sur l'URL indiquée pour https://cdn.strategyquantcdn.com, et autoriser Importation de DLL — le downloader décompresse un archive ZIP.
- Allumer Algo Trading (AutoTrading dans MetaTrader 4). Sinon, l’EA de la base de données ne démarre pas.
Le downloader enregistre les données dans le répertoire commun du terminal. Fichiers un dossier, où toutes les stratégies et tous les terminaux de l’ordinateur peuvent le lire.
Remarque !
Dans le Testeur de stratégie, rien ne peut être téléchargé — MetaTrader ne permet pas d’envoyer de requêtes Web ni d’ouvrir des graphiques là-dedans. Le testeur ne lit que les données déjà existantes ; avant le premier backtest, il suffit donc de lancer la stratégie une fois sur un graphique réel ou un graphique de démonstration et de laisser le testeur télécharger les données, ou de lancer SqCOTDownloader Écrire les chiffres de l'EA à la main sur n'importe quel tableau.
Si une stratégie lit les indicateurs externes COT plutôt que les blocs COT, elle télécharge ses données directement, sans le downloader. Elle dispose alors COTServerUrl et les paramètres de redémarrage parmi ses entrées, il en a besoin Permettre l'utilisation de WebRequest pour https://api.strategyquant.com, et il sauvegarde les données dans le répertoire commun Fichiers dans un dossier nommé SQ_COT_.csv. Le Strategy Tester lit ces fichiers, donc la même règle s’applique : l’utiliser en live une seule fois d’abord.
NinjaTrader 8
Lorsque les données sont manquantes ou datant de plus de 7 jours, la stratégie démarre. SqCOTDownloader Un indicateur en soi avec la licence qui lui est associée COTLicenseCode input. Le downloader crée un cache binaire dans Documents\NinjaTrader 8\SqCOT\, qui sont le cadre stratégique et SqCOT L'indicateur est affiché. Si l'entrée de licence est vide, la stratégie n'envoie qu'un message dans la fenêtre de sortie. Vous pouvez néanmoins ajouter le SqCOTDownloader Indiquez un indicateur sur un graphique à la main et laissez-le tourner.
TradeStation et MultiCharts
La stratégie télécharge les données dès la première barre manquante ou ayant plus de 7 jours d’ancienneté, puis vérifie une fois par jour la présence d’un nouveau rapport hebdomadaire. MultiCharts télécharge immédiatement les données. TradeStation télécharge en arrière-plan, de sorte que le premier démarrage sans aucune donnée COT met fin à la stratégie jusqu’à la fin du téléchargement.
Le code EasyLanguage généré lit les données à partir de C:\SQ_COT\ à travers SQ_COT_GetValue(…). Dans MultiCharts, vous devez également installer les deux DLL suivantes : custom_indicators\Tradestation\DLL (seulement pour Multicharts).
Avant de faire confiance à un backtest
Vérifiez ces points avant de tirer des conclusions à partir d’une stratégie de COT :
- La mise à jour de COT est terminée et les séries sont visibles dans Gestionnaire de données.
- La dernière date de COT est actuelle et l’historique couvre toute votre période d’essai.
- Votre test commence après la fin de la série — vérifiez Date à partir de Pour le marché et la fenêtre exacts que vous utilisez.
- L’instrument que vous testez possède le marché COT que vous avez prévu — vérifiez-le. COT Entrer dans le champ Gestionnaire de données -> Instruments, En particulier pour les CFD et les symboles de devises spot.
- Les seuils sont écrits sur une échelle de 0 à 1 — 0,80, pas 80.
- Les paramètres de retour en arrière sont définis dans les barres de la carte — sur D1, une tendance “ de 4 semaines ” nécessite environ 20 bars, pas 4.
- Sur la plateforme d’exportation, la licence est remplie et les données COT ont été téléchargées au moins une fois — un backtest de la plateforme ne peut pas les télécharger.
Dépannage
Le projet ne démarre pas : “ … n’a pas de symbole COT défini ”. Un bloc COT est sélectionné, mais le marché COT pour cet instrument n’existe pas. Réglons-le Gestionnaire de données -> Instruments (champ COT), ou désélectionnez les blocs COT dans le Blocs de construction des paramètres.
Cette stratégie n'implique aucun placement. Un bloc COT qui ne peut pas trouver sa série renvoie 0, ce qui est une valeur qui semble valide en bas de l’échelle — pas une erreur. Vérifiez trois choses : la série pour votre symbole et la fenêtre existe sur le Indicateurs externes onglet ; votre période d’essai commence après cette série’ Date à partir de; et l’instrument lui-même COT field correspond au marché que vous attendez.
Un indicateur COT affiche 0 pour toute la période de test. La même cause que ci-dessus, et un autre candidat : l’essai commence avant la première observation COT pour ce marché. Une série 156w commence plus tard que la série 52w — en Bitcoin, c’est 2020, en or, 1991.
AUTO lit le mauvais marché. AUTO prend tout ce que l’instrument a à offrir. COT field dit. Changez-le là-bas, ou définissez-le CotSymbol dans le bloc directement — c’est aussi la bonne solution pour toute utilisation transfrontière.
Un comparatif ne déclenche jamais. Vérifiez la valeur de l’échelle. Tous les blocs COT renvoient des valeurs de 0 à 1 (spreads, momentum et Composite Score -1 à +1), donc le seuil est de 0,80, pas de 80.
(COT) Le Momentum est toujours nul. Le graphique de suivi des valeurs de la barre indique le nombre de jours écoulés depuis la dernière observation. Sur la période de D1, quatre barres correspondent à quatre jours — généralement à la même observation hebdomadaire, donc le changement est nul. Utilisez environ 5 barres pour une semaine, 20 pour un mois ou appliquez la stratégie sur un graphique hebdomadaire.
Les modèles de la série COT manquent de la liste des blocs. Les indicateurs externes ne s’affichent que pour leur propre période de temps ; le COT est hebdomadaire. Sélectionnez une période de temps hebdomadaire, utilisez un sous-diagramme hebdomadaire ou utilisez les blocs de COT en lieu et place.
Une stratégie exportée s’arrête juste après le démarrage : “ Le symbole COT … n’existe pas ”. L'un des COTSymbol inputs désigne un marché qui n'a pas de fichier de données COT — généralement un oubli d'écriture ou un marché qui n'a pas été téléchargé. Réparez l'entrée.
Une stratégie générée ne ne ne sera pas négociée sur MetaTrader. Les raisons habituelles : COTLicenseCode L'entrée est vide ; le downloader n'a pas pu démarrer, car SqCOTDownloader.tpl Le modèle est absent, les importations WebRequest ou DLL ne sont pas autorisées, ou Algo Trading est désactivé ; ou vous êtes dans le Testeur de stratégies et les données n’ont jamais été téléchargées. Exécutez la stratégie une fois sur un graphique réel ou un graphique de démonstration, puis effectuez le backtest. La stratégie enregistre la raison dans le journal de la plateforme.
Qu'attendre
Les blocs COT offrent un ensemble bien documenté d’outils de positionnement, mais ils ne sont pas un raccourci vers une stratégie profitable. Nos propres tests menés dans 45 marchés, plusieurs secteurs et plusieurs structures de filtrage ont montré :
- des règles de seuil simples telles que COT supérieur à 0,90 -> acheter ne n'a pas produit une ligne de coupe stable sur tous les marchés
- La stratégie de positionnement en cycle complet n'a pas fonctionné en tant que stratégie indépendante.
- Dans plusieurs cas, des indicateurs plus fiables sont apparus grâce au filtrage de la plupart des transactions, ce qui augmente le biais de sélection plutôt que de prouver une supériorité.
Ce que les mêmes tests confirment :
- Les valeurs extrêmes de la COT contiennent davantage d'informations que les valeurs neutres.
- Le COT fonctionne mieux en tant que filtre de régime lent ou comme fonctionnalité contextuelle plutôt que comme déclencheur d’entrée.
- 156W est la meilleure base de départ à partir de laquelle commencer
- COT peut ajouter des informations conditionnelles dans les modèles multi-facteurs ou d'apprentissage automatique, notamment pour les matières premières physiques.
La compatibilité varie également selon la famille de marché. Les matières premières physiques (CL, NG, HO, RB) sont prioritaires, car la protection des producteurs et des consommateurs est réelle et économiquement fondée ; les métaux, les céréales et les devises suivent. Les indices boursiers sont moins adaptés à une utilisation directe, et utiliser VX en tant que proxy pour ES, NQ, YM ou RTY est une idée de recherche, et non une technique validée.
Si vous souhaitez prétendre que COT a amélioré votre stratégie, testez-la correctement : utilisez des divisions identiques de la même taille, avec et sans les fonctionnalités de COT, retirez un seul champ COT à la fois pour voir ce qu’il apporte réellement, mesurez la stabilité par instrument plutôt que par les résultats cumulés, et comptez les transactions supprimées par le filtre.
Où en apprendre davantage
Deux guides détaillés sont inclus dans le COT un dossier dans le répertoire racine de votre StrategyQuant installation :
- Guide de référence des indicateurs et signaux COT — tous les blocs COT, leurs échelles, leurs paramètres et leur utilisation prévue
- Guide des stratégies COT SQX — 39 stratégies de positionnement documentées, avec leurs règles de conception
Voir également : Indicateurs externes
Cet article a-t-il été utile ? L'article était utile L'article n'était pas utile