Un problema habitual para un operador es saber cuándo su estrategia ha perdido la ventaja o, en pocas palabras, cuándo se produce una situación que no se ajusta a las estrategias actuales. Las estrategias generadas por minería de datos pueden experimentar una degradación del rendimiento con bastante rapidez, y estos fragmentos pueden ayudar a analizar tales situaciones. Este episodio es la introducción a una serie de artículos en los que presentaré nuevos fragmentos WHAT-IF para ayudarnos a tratar este problema. En los siguientes episodios, también presentaremos fragmentos basados en la lógica de control de calidad estadística y, por último, realizaremos un estudio en el que compararemos si estos fragmentos reducen estadísticamente el perfil de riesgo de las estrategias.
En la parte de hoy, he preparado un fragmento que permite al desarrollador de la estrategia medir la reducción máxima en el período dentro de la muestra (el período de entrenamiento) y luego terminar la estrategia cuando alcanza el valor porcentual de esta reducción en el período fuera de la muestra.
.
He preparado dos versiones del Análisis WHAT-IF
1.Lógica de entrenamiento/prueba
e WHAT-IF snippet, puede establecer el umbral porcentual de la reducción porcentual de la muestra. Por ejemplo, puede elegir 50% de IS DD o 150% de IS DD. Finalmente, la estrategia se desactiva durante el periodo fuera de muestra cuando alcanza el porcentaje de reducción medido en la muestra DD.
2. Lógica de entrenamiento/validación/prueba
Este fragmento WHAT-IF funciona con la lógica de prueba de entrenamiento/validación. Esta forma de análisis se basa en el método de retención. En el método de retención para la selección de modelos, el conjunto de datos se divide en tres conjuntos diferentes: conjunto de datos de entrenamiento, validación y prueba.
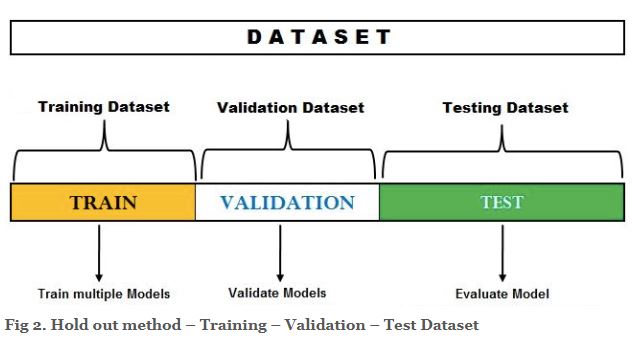
Fuente: https://vitalflux.com/hold-out-method-for-training-machine-learning-model/
El fragmento What If tiene dos mods.
- La reducción máxima se mide en la parte de entrenamiento de los datos, y la estrategia deja de operar en las partes de validación y prueba de los datos después de alcanzar la reducción máxima de entrenamiento.
- El fragmento WHAT-IF determina la reducción máxima en la parte de validación de los datos y detiene la negociación en la parte de prueba de los datos tras alcanzar el porcentaje de reducción medido en la parte de validación de los datos.
En Strategy Quant X puede establecer la formación/validación/prueba en la sección Datos.
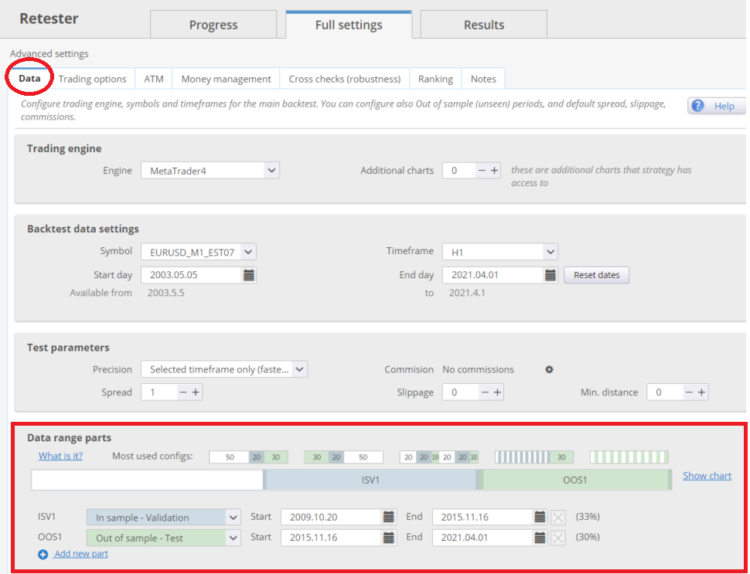
Encontrará más información sobre cómo utilizar y configurar la formación/validación/pruebas en aquí.
Veamos el uso de estos fragmentos en la práctica:
Fragmento Y si... formación/pruebas
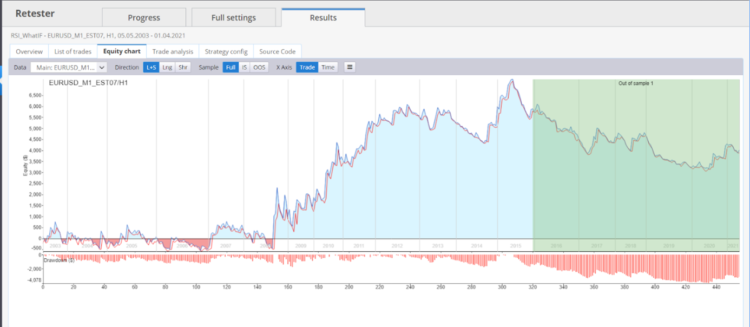
En la figura anterior, vemos un backtest de una estrategia RSI simple dividido en un periodo dentro de la muestra y un periodo fuera de la muestra. Podemos ver que la estrategia alcanza la máxima reducción en el periodo fuera de muestra.
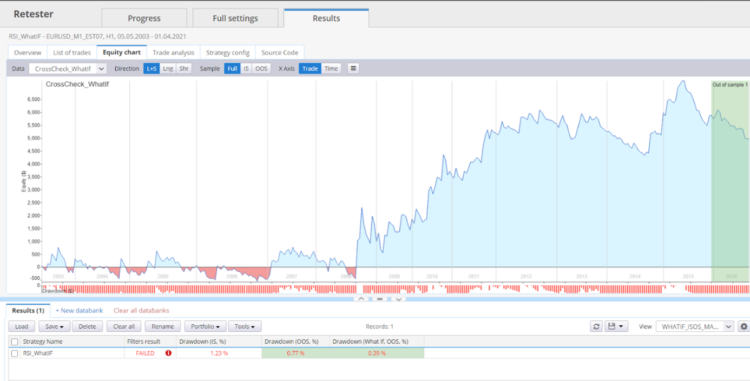
Después de utilizar el fragmento WHAT-IF, podemos ver lo que sucede cuando la estrategia sale de la operación después de alcanzar 50% de la reducción máxima de la parte de muestra de los datos. La estrategia en Fuera de muestra finalizará la operación antes de tiempo. En la parte inferior de la base de datos, podemos ver cómo han cambiado las estadísticas de cada estrategia. El drawdown en What If Out Of Sample es menor.
Fragmento WHAT-IF de formación/validación/prueba
Snippet funciona de dos modos:
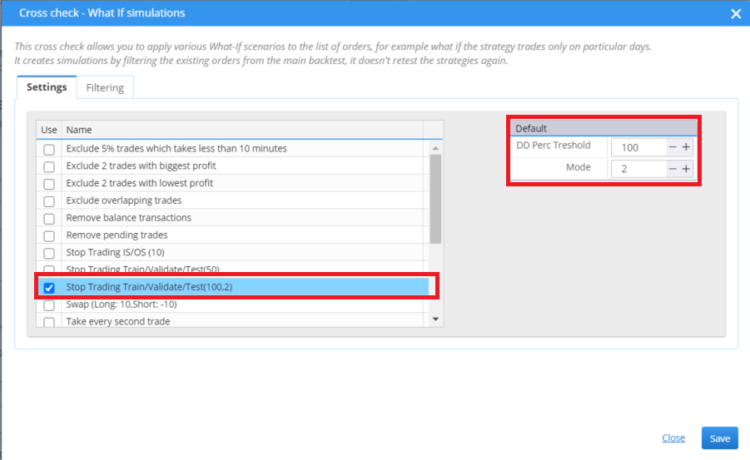
Modo = 1
Funciona bajo el supuesto de que la estrategia de negociación se desactiva cuando se alcanza el valor porcentual de la reducción máxima del periodo de entrenamiento. Esta lógica se aplica tanto en el periodo de validación como en el de prueba.
Modo = 2
Funciona con el supuesto de que la estrategia de negociación se desactiva cuando se mide el valor porcentual de la reducción máxima en el periodo de validación. Esta lógica se aplica en el periodo de prueba.
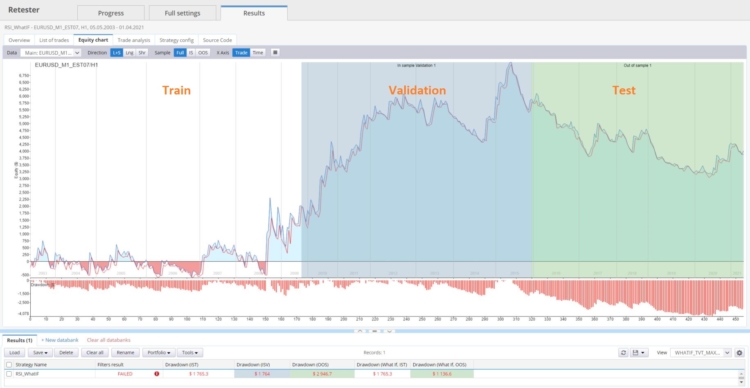
Backtest básico
En la siguiente figura, vemos el backtest inicial de la estrategia dividido en Entrenamiento/Validación/Prueba.
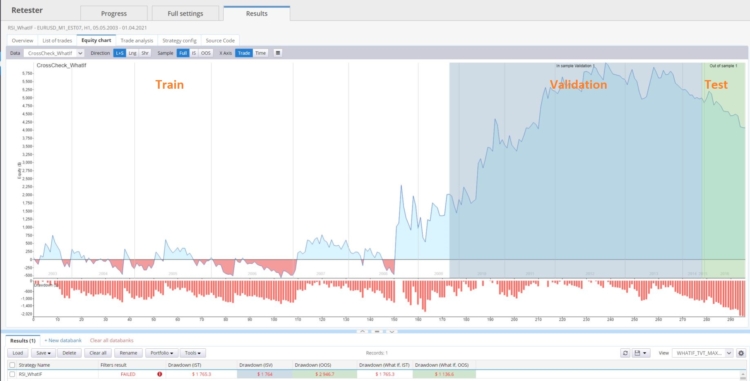
Modo = 1
Tras utilizar el fragmento WHAT-IF, vemos que la estrategia no logró alcanzar 50% de su reducción medida en el periodo de Formación. Sólo se alcanzó 50% de la reducción en la parte de prueba de los datos, donde se detuvo la negociación.
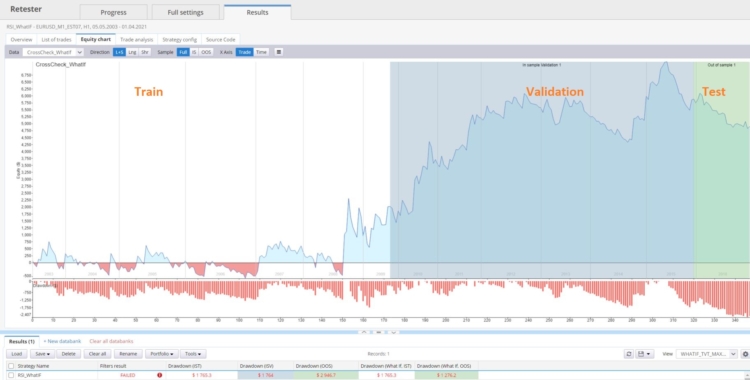
Modo = 2
En este modo, establecí un drawdown de 100% en la parte de validación de los datos. En la parte de prueba, la estrategia alcanzó un drawdown de 100% con bastante rapidez y dejó de operar.
Estos fragmentos "WHAT-IF" son una introducción al tema. El objetivo es elaborar el flujo de trabajo completo. En cuanto a la implementación en plataformas, → la solución anterior se puede implementar en MT4/MT5 y también en Tradestion/Multicharts. De todos modos, en términos de modularidad, la mejor plataforma es Metatrader 5.
Al final del blog, me gustaría abrir un debate sobre ideas que podrían integrarse en los fragmentos. Si tienes ideas, por favor, publícalas en el debate debajo del artículo, o directamente a [email protected]
Puede descargar los dos fragmentos de What if aquí.


 Inglés
 Portugués
 Francés
 Italiano
 Alemán
 japonés

 Tomas Vanek

Hola Clonex,
Gracias por el informe y los fragmentos. ¿Ha considerado utilizar un método de ajuste de una distribución como la Beta y luego utilizar las propiedades estadísticas para detener el comercio si hay una desviación más allá del umbral permitido / elegido? Tim Masters habla de esto en sus libros.
Gracias
Comerciante de abejas
Estoy trabajando en los métodos SQC. Será una de las próximas partes. Sin embargo, si usted tiene libro concreto con la página concreta que me ayuda mucho.
¿Qué métodos de SQC está considerando para su próxima investigación?
https://en.wikipedia.org/wiki/Statistical_process_control
¡¡¡¡¡¡Excelente !!!!!! ¡¡¡¡¡Muchas gracias Clonex por este impresionante trabajo !!!!!
"Un problema común para un operador es saber cuándo su estrategia ha perdido la ventaja o, en pocas palabras, cuándo se produce una situación que no se ajusta a las estrategias actuales. Las estrategias generadas por la minería de datos pueden experimentar una degradación del rendimiento con bastante rapidez..." El ciclo interminable de intentos sin éxito... ¿Alguien se ha sentado alguna vez a pensar por qué las estrategias pierden a menudo su ventaja (especialmente en el caso de las estrategias de minería de datos que no se basan en una teoría de negociación sólida)? A menos que uno se siente y piense con detenimiento, siempre estaremos persiguiendo el viento y...... Leer más "
Ya no tendrá que buscar ni encontrar estrategias sólidas. Conocerá los ingredientes de las estrategias sólidas y empezará a construirlas (sin necesidad de buscar más porque sabrá cómo seguir el juego de los creadores de mercado, la clave para desarrollar estrategias sólidas). Los softwares no conocen la manipulación del mercado, sólo miran los datos pero no la intención detrás de los datos (manipulación del mercado). Por lo tanto, al fijarse únicamente en los datos (históricos) sin comprender la manipulación del mercado, el software no sabrá en qué fijarse y qué características es importante tener, etc.
Interesante línea de pensamiento y muy probablemente correcta en términos del hecho de que los creadores de mercado esencialmente tienen diferentes intenciones de negociar en comparación con los operadores habituales. No estoy seguro de si pone el mismo signo entre las actividades de los creadores de mercado y la manipulación del mercado, pero creo que sí. Entonces la cuestión es si la manipulación es una actividad intencionada, o más bien una actividad que proviene de la existencia de los creadores de mercado. Una cosa o la otra y teniendo en cuenta sus pensamientos las preguntas serían: (1) ¿se pueden encontrar estrategias rentables en absoluto? basándome en sus pensamientos, creo que la respuesta es SÍ pero su... Leer más "
Hola Clonex, gracias por tu artículo. No estoy seguro de si todavía puedo captar el significado completo de su adición, pero ¿entiendo bien que el resultado de su prueba esencialmente compara el mayor DD en el conjunto de datos de la muestra con el valor actual definido de DD de una estrategia de negociación en la cuenta real y deja de negociar la estrategia cuando se supera el valor definido? Por ejemplo, DD en la muestra = $1.000, valor predefinido = 130% del DD en la muestra = $1.300. Cuando la estrategia supera el valor predefinido del DD ($1.300) en la cuenta real, MT4/MT5 cierra todas las operaciones.... Leer más "
Esta es una buena idea dejar que el comerciante para saber cuánto tiempo se falló con su estrategia después de crear.
Pero, tengo una sugerencia tal vez se puede mejorar esta evaluación.
Puede cambiar el DD de referencia del resultado de la estrategia original al resultado Monte Carlo 95%(o si no %).
Porque sabemos que el resultado de MC puede predecir la posibilidad de estrategia en el futuro.
Por lo tanto, si el resultado de referencia se puede modificar al resultado MC, tal vez sea mejor.
Es sólo una idea.
Hola Steve esta es una excelente idea. Lo haré y escribiré una entrada en el blog al respecto.