


 Englisch
 Spanisch
 Portugiesisch
 Französisch
 Italienisch
 Japanisch
I asked Q how to set up my Builder instead of telling it what to set
In the previous article Q built 201 breakout custom blocks for me in three and a half minutes. This is what I did with them the same day, and the …
 clonex / Ivan Hudec
17. 11. 2026
Přejít k obsahu | Přejít k hlavnímu menu | Přejít k vyhledávání

Die Equity-Control-Funktionalität in Quant Analyzer ermöglicht es Ihnen, verschiedene Methoden zu simulieren und zu testen Verwendung der Aktienkurve zur Steuerung der Handelslogik.
Was bedeutet das genau?
Die Strategie kann ihre eigene Performance in der Vergangenheit (ihre bisherige Aktienkurve) betrachten und daraus ableiten, wie sie in Zukunft handeln sollte.
Die Prämisse ist einfach: Können wir die zukünftigen Renditen der Strategie verbessern, indem wir ihr vergangenes Eigenkapital analysieren?
Als Input benötigen wir eine Strategie (Ergebnisse), damit wir versuchen können, ihre Leistung zu verbessern. In diesem Beitrag verwenden wir die Beispielstrategie Test_EURUSD_strategy mit der unten dargestellten Aktienkurve.
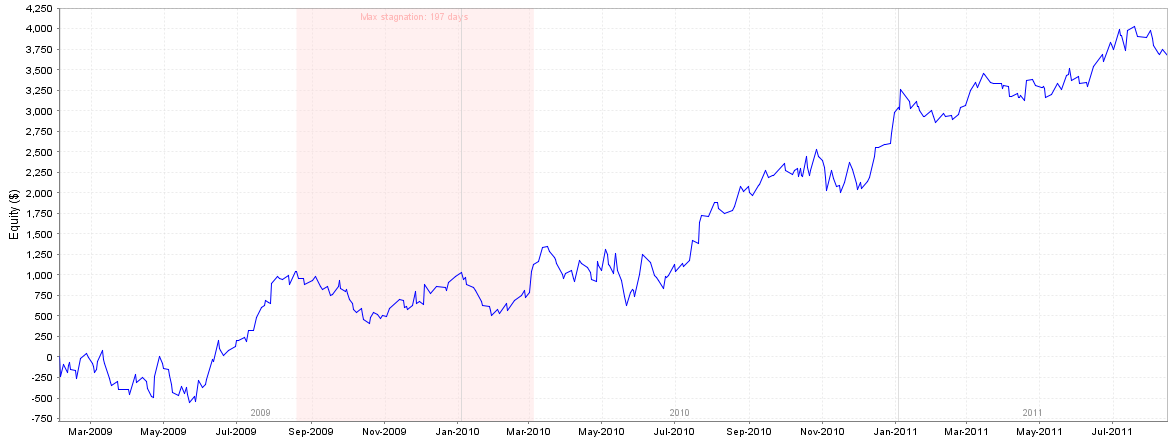
Bei der Verbesserung der Strategieleistung wird in der Regel versucht, einen oder mehrere Marktfilter hinzuzufügen, den Strategieeinstieg oder -ausstieg zu verbessern, die Anzahl der Verlustgeschäfte zu verringern und die Anzahl der Gewinngeschäfte zu erhöhen.
Eine weitere interessante Option, die im Mittelpunkt dieses Artikels steht, ist die Verwaltung der Aktienkurve des Systems. Mit anderen Worten: Wir untersuchen die vergangene Performance der Strategie und nutzen diese Informationen, um zu entscheiden, ob wir den nächsten Handel tätigen sollten oder nicht.
Beispiel für das Management der Aktienkurve - einfacher Ansatz mit gleitendem Durchschnitt
Die Idee ist einfach: Fügen Sie einen gleitenden 20-Perioden-Durchschnitt zu der von der Strategie erzeugten Aktienkurve hinzu. Dann wenden Sie die Regeln an:
Quant Analyzer ermöglicht eine einfache Simulation in seinem Eigenkapitalkontrolle Registerkarte. Wählen Sie einfach den gewünschten Equity Control-Typ aus, legen Sie die Parameter fest und klicken Sie auf Übernehmen.
In unserem Beispiel verwenden wir den gleitenden Durchschnitt mit der Periode 20.
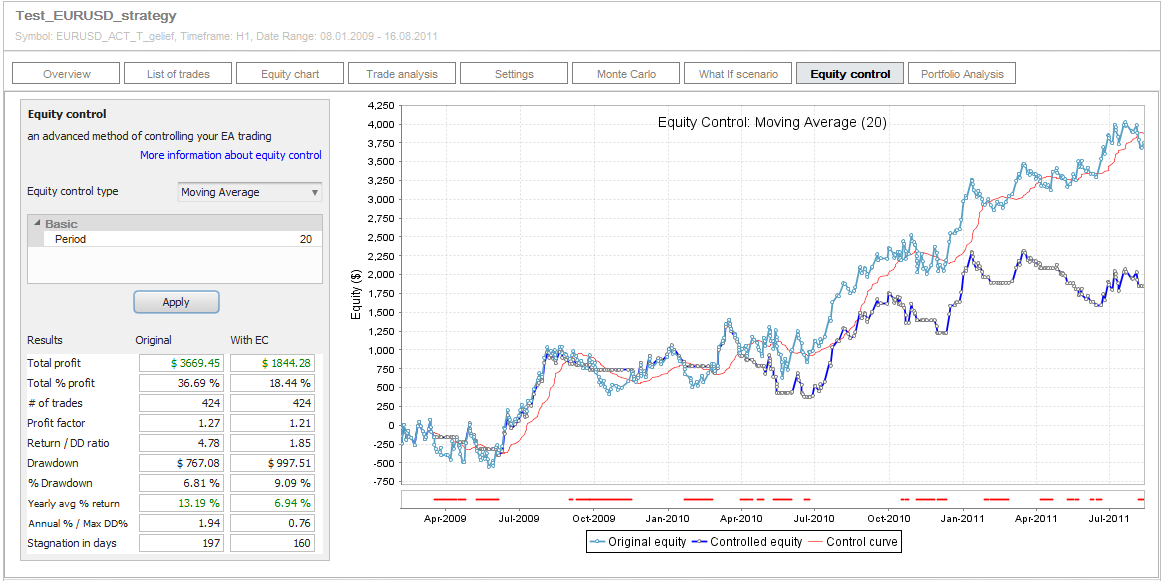
Nach einem Klick auf Bewerbung erhalten wir zwei Kurven - die ursprüngliche Aktienkurve ohne jegliche Änderungen und die "kontrollierte" Aktienkurve, bei der wir diese Regeln beim Handel angewendet haben.
Sie können auch die rote Kontrolllinie sehen - in unserem Fall der gleitende 20-Perioden-Durchschnitt des ursprünglichen Eigenkapitals, der entscheidet, ob der Handel durchgeführt wird oder nicht.
Spezielle Eigenkapitalkontrollkarte
Bitte beachten Sie, dass die Aktienkurven auf dem Diagramm auf besondere Weise dargestellt werden - jeder Punkt ist ein neuer Abschluss und das Aktienniveau an diesem Punkt ist das aktuelle Kontostand zum Zeitpunkt der Eröffnung des Geschäfts.
Dies ermöglicht es uns, den Handel mit Hilfe der Eigenkapitalkurve zu steuern - wir können entscheiden, ob wir den Handel in Abhängigkeit vom Kontostand bei der Eröffnung des Handels eingehen - genau wie in der Realität.
Wenn mehrere Geschäfte zur gleichen Zeit eröffnet werden, werden sie alle zu einem Handelspunkt "gruppiert".
Die rote dicke Linie ganz unten im Diagramm zeigt deutlich die Zeiträume an, in denen die Geschäfte nicht durch die Aktienkontrolle getätigt oder verändert wurden.
Anhand des obigen Diagramms können wir sofort erkennen, dass der Einsatz der Eigenkapitalkontrolle auf diese Weise die Ergebnisse der Strategie nicht verbessert, sondern sogar verschlechtert. Schauen wir uns die Details an und zoomen wir das Diagramm auf die ersten Monate.
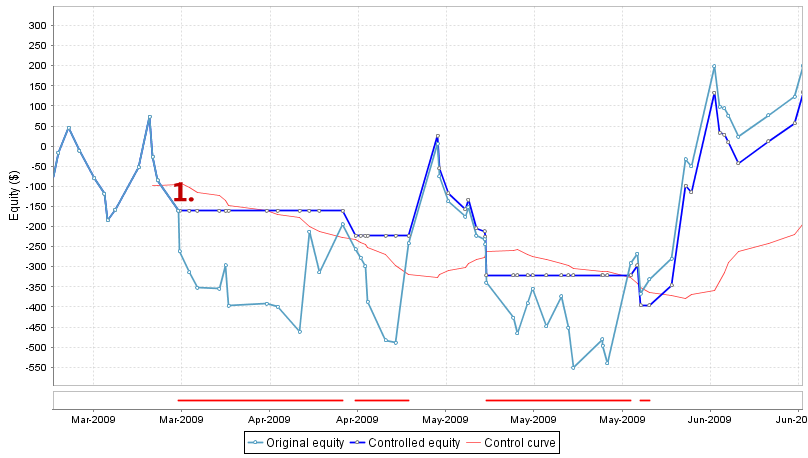
Die ursprüngliche und die kontrollierte Equity-Linie sind bis zu dem Punkt gleich 1. Von diesem Tag an unterscheiden sich die Aktien:
An diesem gezoomten Beispiel können wir also sehen, dass die Aktienkontrolle funktioniert - sie hat verhindert, dass die Strategie einen größeren Drawdown erleidet, indem sie die Trades verpasst hat, als die ursprüngliche Aktienkurve unter ihrem gleitenden Durchschnitt lag.
Warum also ist das Gesamtergebnis der kontrollierten Strategie schlechter als das der ursprünglichen Strategie?
Schauen wir uns einen anderen Abschnitt des Diagramms an, der etwa im März 2010 beginnt:
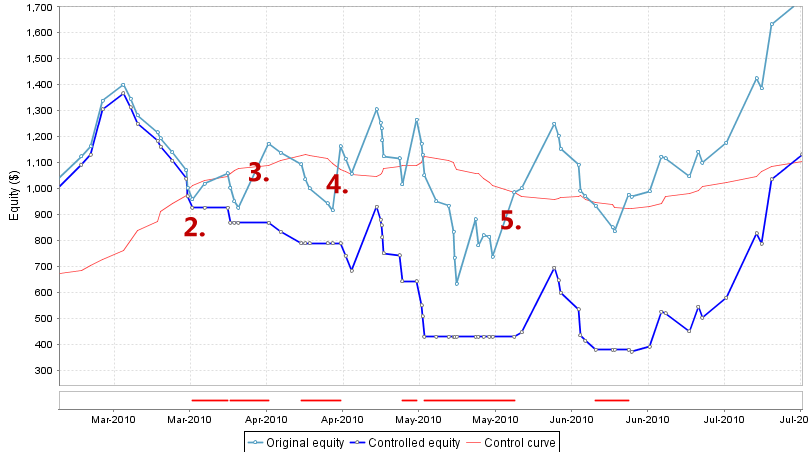
Auch hier sind die ursprüngliche und die kontrollierte Equity-Linie in etwa gleich, bis zu dem Punkt 2.. Von da an verliert die "kontrollierte" Strategie im Vergleich zur ursprünglichen Strategie an Leistung.
Warum ist das so?
Unsere Regeln legen fest, dass die Strategie nicht gehandelt wird, wenn die Aktie unter ihrem gleitenden Durchschnitt liegt. Das bedeutet, dass sie möglicherweise einige Verlustgeschäfte auslässt, um weitere Verluste zu vermeiden, aber es können auch einige Gewinngeschäfte übersprungen werden, die der ursprünglichen Strategie geholfen haben, sich von früheren Verlusten zu erholen.
In unserem Fall verpasst er sehr profitable Trades 3., 4. und 5. denn zu dem Zeitpunkt, zu dem diese Geschäfte hätten eröffnet werden sollen, lag die ursprüngliche Aktienkurve unter ihrem gleitenden Durchschnitt.
Die kontrollierte Strategie nimmt den nächsten Handel erst vor, wenn die ursprüngliche Aktie wieder über ihren gleitenden Durchschnitt steigt.
Unsere Equity-Control-Simulation zeigt, dass diese Art von Equity-Control nichts verbessert. Tatsächlich verringert sie fast immer den Gewinn und erhöht auch den Drawdown, wenn sie nicht richtig eingesetzt wird.
Aber was ist, wenn wir etwas anderes ausprobieren wollen?
Anstatt einen Handel zu verpassen, wenn das Eigenkapital unter dem Durchschnitt liegt, können wir seine Größe verdoppeln. Die Regeln werden wieder einfach sein:
In diesem Fall spekulieren wir darauf, dass nach einigen Verlusten ein profitabler Handel kommt, und wir würden die doppelte Größe verwenden, um den doppelten Gewinn zu erzielen.
Erweiterung des Quant Analyzer
Um eine neue benutzerdefinierte Aktienkontrollfunktion zu erstellen, verwenden wir Erweiterbarkeit der neuesten Version von Quant Analyzer.
Mit Quant Analyzer v3 können Sie jetzt Ihre eigene Aktienkontrollfunktion programmieren und Ihre eigenen Ideen testen. In diesem Beispiel werden wir eine spezielle Aktienkontrollfunktion verwenden, die Sie unten herunterladen können.
GleitenderDurchschnittHinzufügenVerträge.java
Laden Sie diese Datei einfach herunter, legen Sie sie im Ordner {Quant Analyzer}/extend/code/EquityControl ab und starten Sie das Programm neu.
Sie sollten die neue Option sehen Moving Avg Verträge hinzufügen bei der Auswahl der Aktienkontrolltypen hinzugefügt. Sie können die Parameter unverändert lassen. Der Parameter Coef ist der Koeffizient, um den wir die Handelsgröße erhöhen, wenn die Aktie unter ihrem gleitenden Durchschnitt liegt. Er verwendet die Formel:
neue Handelsgröße = Koeffizient * ursprüngliche Größe;
Wenn wir den Wert auf 2 setzen, verdoppeln wir die Handelsgröße.
Klicken Sie auf Übernehmen und Sie können die Simulationsergebnisse überprüfen.
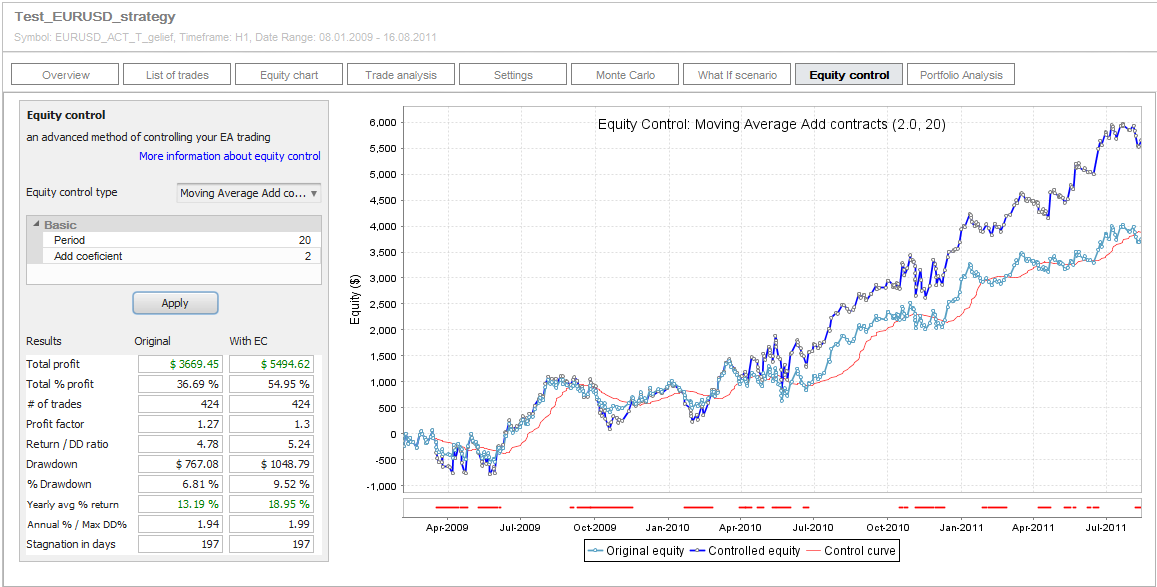
Wir können sehen, dass dieses Mal der Nettogewinn der Strategie deutlich gestiegen ist, aber es hat auch den Drawdown ein wenig erhöht.
Wir können dies als Beispiel dafür nehmen, dass die Performance einer Strategie erheblich beeinflusst werden kann, indem die Trades anhand des vergangenen Aktiencharts verwaltet werden.
Der Ansatz und die Beispiele, die wir in diesem Artikel ausprobiert haben, zeigen nur eine der vielen Möglichkeiten, wie Sie die Aktienkontrolle in Ihrer Strategie einsetzen können.
Quant Analyzer verfügt über 2 weitere Aktienkontrollfunktionen und ermöglicht es Ihnen, eigene Funktionen zu erstellen, um Ihre eigenen Ideen zu testen.
Worauf Sie achten sollten
Es gibt einige Nachteile der Kapitalbeteiligungskontrolle, derer wir uns bewusst sein sollten:
Insgesamt handelt es sich um eine Technik, die es wert ist, in Betracht gezogen zu werden, und Quant Analyzer ermöglicht es Ihnen, die potenziellen Ergebnisse zu simulieren, bevor Sie mit der Umsetzung in Ihrer Strategie beginnen.

In the previous article Q built 201 breakout custom blocks for me in three and a half minutes. This is what I did with them the same day, and the …
clonex / Ivan Hudec17. 11. 2026
Q, the AI assistant in StrategyQuant X, searched the web for breakout ideas and turned them into 201 custom blocks, the entry conditions and price levels that strategies are built …
clonex / Ivan Hudec16. 11. 2026
What if you could control StrategyQuant X simply by talking to an AI agent? With the introduction of MCP (Model Context Protocol), we’re taking another step toward a new era …
 Tomas Vanek
27. 10. 2026
Theoretisch ist es klar, aber wie wird dies ausgeführt werden? kann dies automatisch getan werden, so dass die Strategie den Handel stoppt, sobald die Kurve einen Indikator kreuzt? und wie können wir es tun?
QuantAnalyzer kann Ihnen keine Codes zur Verfügung stellen, die den Aktienkontrollhandel für Sie verwalten. Sie müssen die Aktienkontrollfunktion manuell direkt im EA implementieren
QuantAnalyzer ist ein großartiges Tool, die Equity-Control-Kurve auf den realen Handel anwenden zu können, ist der nächste Schritt. Bitte lassen Sie mich Ihre Meinung zu den Equity-Control-Algorithmen von trade-station wissen:
https://community.tradestation.com/Discussions/Topic.aspx?Result=1&Topic_ID=119576&SearchTerm=equity+intraday&txtExactMatch=
Es ist der einzige Algorithmus, der bisher einen gewissen Erfolg verspricht. Die Anweisungen zur Durchführung des Prozesses müssen genau befolgt werden.
Ich danke Ihnen für Ihren Beitrag.
Please see :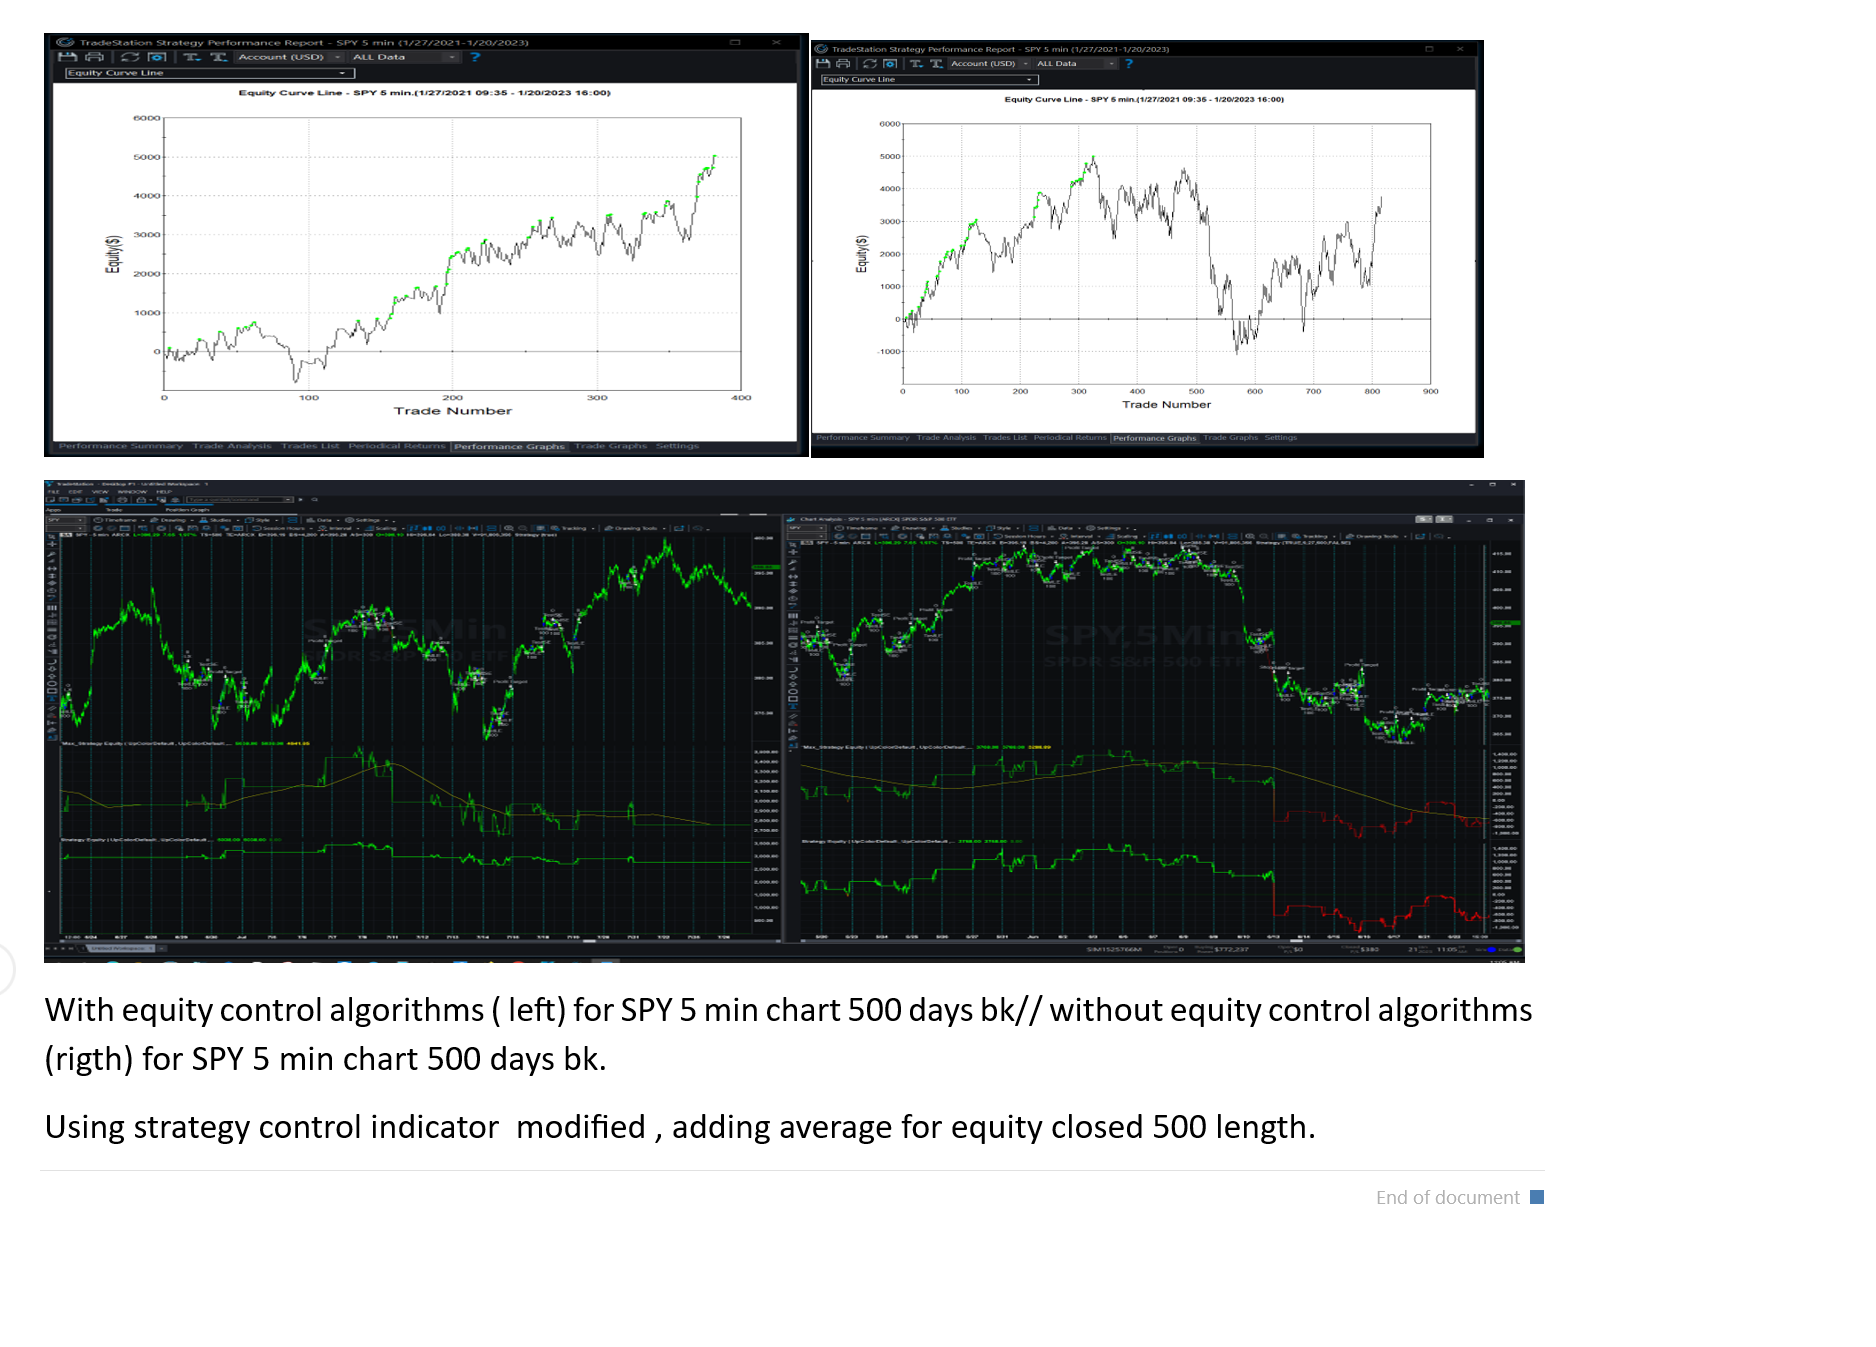
im tradestaton Hilfeforum.
Ich experimentiere gerade damit, und es scheint bisher zu funktionieren.
I followed a tread on TS support and found a way to use Equity control on strategies. Download the Example and follow the directions to install to the T. At least in the example the code to control the equity line is OK. Please download , test and report. https://community.tradestation.com/Discussions/Topic.aspx?Result=1&Topic_ID=119576&SearchTerm=equity%20intraday&txtExactMatch= Posted – 04/16/2012 15:02:44 Equity Curve Trading Template and Example https://community.tradestation.com/Discussions/DATA/20120418211655EC_BeforeAndAfter_EC Trading Applied.JPG https://community.tradestation.com/Discussions/DATA/20120416145356goose Equity Curve Trading Architecture.JPG PURPOSE OF THIS TEMPLATE AND EXAMPLE The Equity Curve Template & Example posted here is a simple template and example of how equity curve trading can be done at the tick level... Weiterlesen "
Erstaunlich!!!