


 Inglés
 Portugués
 Francés
 Italiano
 Alemán
 japonés
I asked Q how to set up my Builder instead of telling it what to set
In the previous article Q built 201 breakout custom blocks for me in three and a half minutes. This is what I did with them the same day, and the …
 clonex / Ivan Hudec
17. 11. 2026
Přejít k obsahu | Přejít k hlavnímu menu | Přejít k vyhledávání

La funcionalidad de control de fondos propios de Quant Analyzer le permite simular y probar varios métodos de uso de la curva de renta variable para controlar la lógica de negociación.
¿Qué significa exactamente?
La estrategia puede observar su propio rendimiento en el pasado (su curva de renta variable hasta el momento) y utilizarlo para determinar cómo debe operar en el futuro.
La premisa es sencilla: ¿podemos mejorar los rendimientos futuros de la estrategia analizando su patrimonio pasado?
Como entrada necesitamos una estrategia (resultados) para poder intentar mejorar su rendimiento. En este post utilizaremos la estrategia de ejemplo Test_EURUSD_strategy con la curva de renta variable que se muestra a continuación.
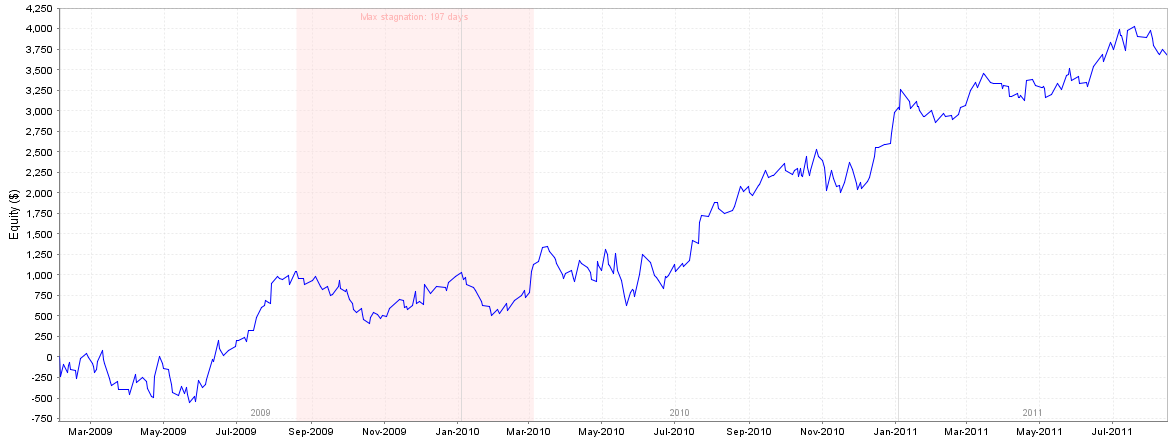
A la hora de mejorar el rendimiento de una estrategia, el enfoque por defecto suele ser intentar añadir uno o más filtros de mercado, mejorar las entradas o salidas de la estrategia, reducir el número de operaciones perdedoras y aumentar el número de operaciones ganadoras.
Pero otra opción interesante en la que se centra este artículo es la gestión de la curva de renta variable del sistema. En otras palabras, examinamos el rendimiento pasado de la estrategia y utilizamos esta información para determinar si debemos realizar la siguiente operación o no.
Ejemplo de gestión de la curva de renta variable - enfoque simple mediante media móvil
La idea es sencilla: añadir una media móvil de 20 periodos a la curva de renta variable generada por la estrategia. A continuación, emplear las reglas:
Quant Analyzer nos permite simular esto fácilmente en su Control del patrimonio tab. Sólo tiene que elegir el tipo de Control de Equidad que desea utilizar, establecer sus parámetros y hacer clic en Aplicar.
En nuestro ejemplo utilizaremos Media Móvil con periodo 20.
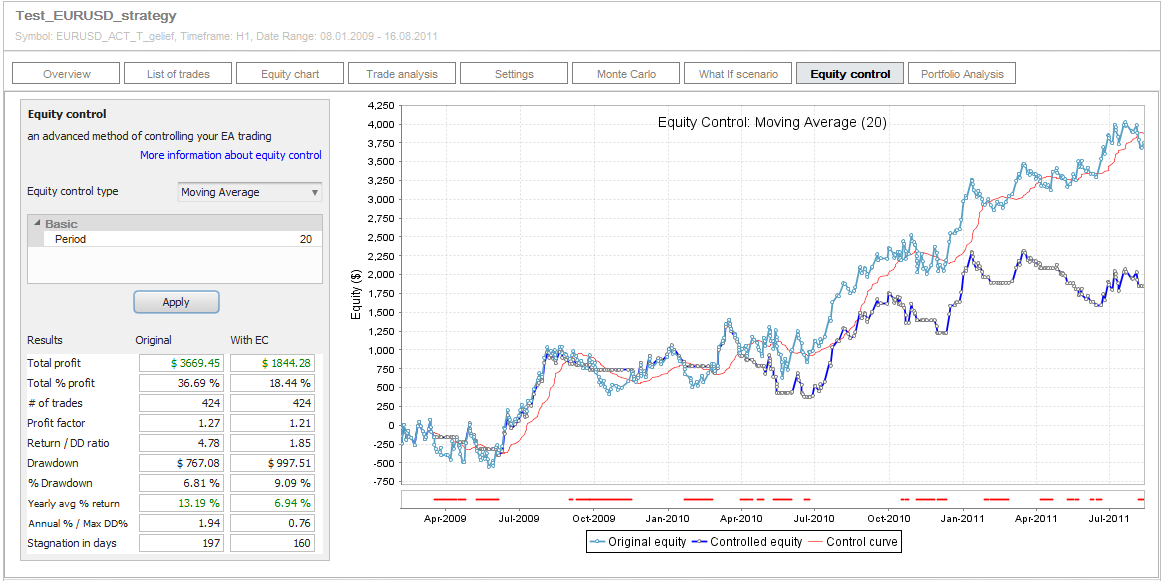
Tras hacer clic en Solicitar obtendremos dos curvas: la curva de equidad original sin ningún cambio y la curva de equidad "Controlada" en la que utilizamos estas reglas en la negociación.
También puede ver la línea de control roja, en nuestro caso la media móvil de 20 periodos de la equidad original que decide si la operación se toma o no.
Cuadro especial de control de recursos propios
Tenga en cuenta que las curvas de renta variable en el gráfico se muestran de una manera especial: cada punto es una nueva operación y el nivel de renta variable en ese punto es real. saldo de la cuenta en la apertura de la operación.
Esto nos permite controlar las operaciones utilizando la curva de equidad - podemos decidir si tomar la operación de acuerdo con el saldo de la cuenta al abrir la operación - al igual que en la realidad.
Si hay varias operaciones abiertas exactamente al mismo tiempo, todas se "agrupan" en un punto de operación.
La línea roja gruesa de la parte inferior del gráfico muestra claramente los periodos en los que las operaciones no se tomaron ni se modificaron por el control de la renta variable.
Si nos fijamos en el gráfico anterior, podemos ver inmediatamente que emplear el control de la renta variable de esta forma no mejora los resultados de la estrategia, de hecho los empeora. Veamos los detalles y ampliemos el gráfico a los primeros meses.
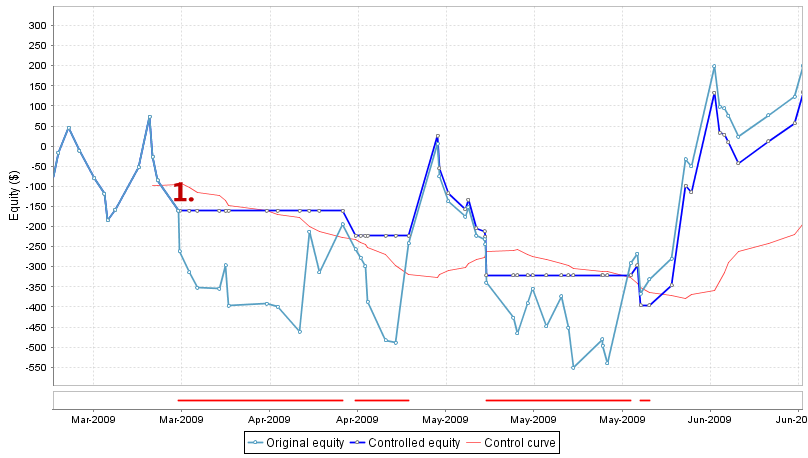
Tanto las líneas de capital original como las controladas son iguales hasta el punto 1. A partir de ese día la renta variable difiere:
Así pues, en esta muestra ampliada podemos ver que el control de la renta variable funciona, ya que evita que la estrategia entre en una reducción mayor al perderse las operaciones cuando la curva de la renta variable original estaba por debajo de su media móvil.
Entonces, ¿por qué el resultado global de la estrategia controlada es peor que el de la original?
Veamos otra sección del gráfico que comienza en torno a marzo de 2010:
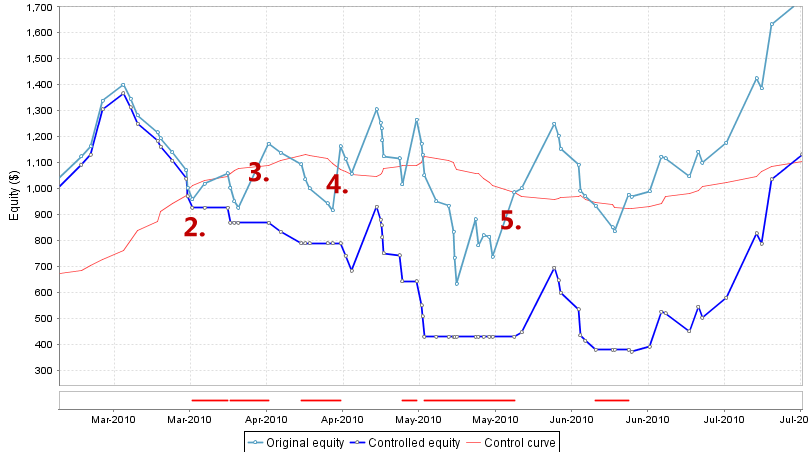
De nuevo, tanto las líneas de capital original como las controladas son aproximadamente iguales hasta el punto 2.. A partir de ese momento, la estrategia "Controlada" empieza a perder rendimiento en comparación con la estrategia original.
¿Por qué?
Nuestras reglas especifican que la estrategia no opera cuando su valor está por debajo de su media móvil. Esto significa que puede saltarse algunas operaciones perdedoras para evitar más pérdidas, pero también puede saltarse algunas operaciones ganadoras que ayudaron a la estrategia original a recuperarse de pérdidas anteriores.
En nuestro caso se pierde operaciones muy rentables 3., 4. y 5. porque en el momento en que deberían haberse abierto estas operaciones, la curva de renta variable original estaba por debajo de su media móvil.
La estrategia controlada realizará la siguiente operación sólo después de que la acción original vuelva a subir por encima de su media móvil.
Nuestra simulación de control de la renta variable muestra que este tipo de control no mejora nada. De hecho, casi siempre disminuye el beneficio y también aumenta el drawdown si no se utiliza correctamente.
Pero, ¿y si probamos otra cosa?
En lugar de perder una operación cuando la renta variable está por debajo de la media, podemos duplicar su tamaño. Las reglas volverán a ser sencillas:
En este caso estamos especulando que después de algunas pérdidas debe venir un comercio rentable y utilizaríamos el tamaño doble para conseguir el beneficio doble de él.
Ampliación de Quant Analyzer
Para crear una nueva función de control de equidad personalizada utilizaremos capacidad de ampliación de la última versión de Quant Analyzer.
Quant Analyzer v3 ahora le permite programar su propia función de control de equidad y probar sus propias ideas. En este ejemplo vamos a utilizar la función especial de control de la equidad que se puede descargar a continuación.
MovingAverageAddContracts.java
Simplemente descargue este archivo, colóquelo en la carpeta {Quant Analyzer}/extend/code/EquityControl y reinicie el programa.
Debería ver la nueva opción Media móvil Añadir contratos añadido en la selección de tipos de control de la renta variable. Puede dejar los parámetros sin cambios, el parámetro Coef significa el coeficiente por el cual aumentaremos el tamaño de la operación si la renta variable está por debajo de su media móvil. Utiliza la fórmula:
nuevo tamaño comercial = coeficiente * tamaño original;
Poniéndolo a 2 duplicaremos el tamaño de la operación.
Haga clic en Aplicar y podremos comprobar los resultados de la simulación.
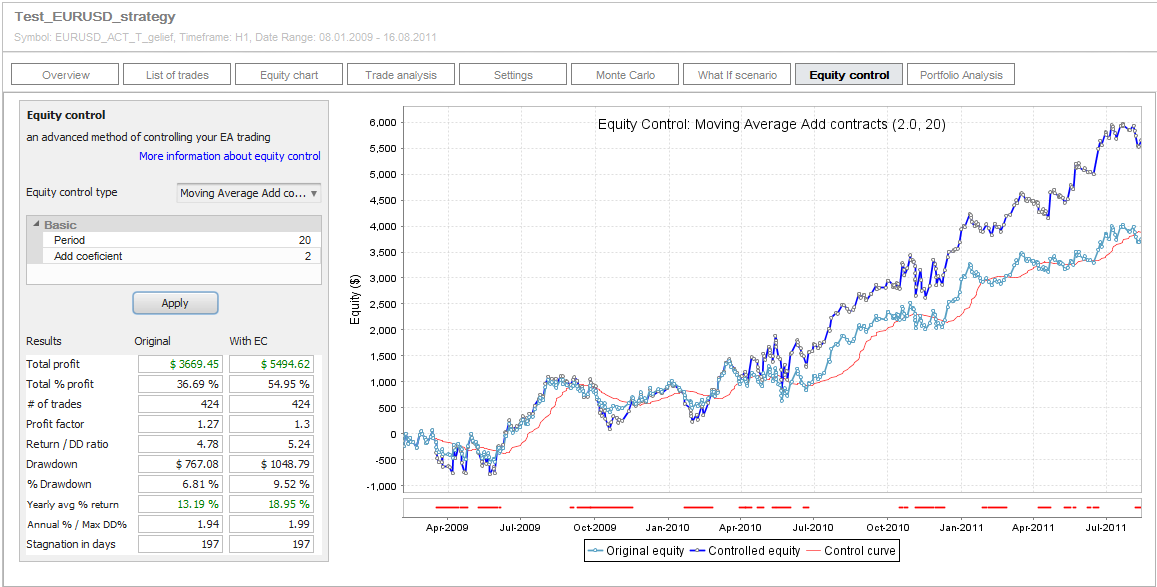
Podemos ver que esta vez el beneficio neto de la estrategia aumentó significativamente, pero también aumentó un poco el drawdown.
Podemos tomar como ejemplo que hay margen para influir significativamente en el rendimiento de la estrategia gestionando las operaciones utilizando su gráfico de renta variable en el pasado.
El enfoque y los ejemplos que probamos en este artículo muestran sólo una de las muchas posibilidades de utilizar el control de la renta variable con su estrategia.
Quant Analyzer viene con otras 2 funciones de control de renta variable y le permite crear las suyas propias para probar sus propias ideas.
Qué hay que tener en cuenta
Hay algunas desventajas del control de las acciones que debemos conocer:
En general, es una técnica que merece la pena tener en cuenta, y Quant Analyzer le permite simular los posibles resultados antes de ponerse a la tarea de aplicarla en su estrategia.

In the previous article Q built 201 breakout custom blocks for me in three and a half minutes. This is what I did with them the same day, and the …
clonex / Ivan Hudec17. 11. 2026
Q, the AI assistant in StrategyQuant X, searched the web for breakout ideas and turned them into 201 custom blocks, the entry conditions and price levels that strategies are built …
clonex / Ivan Hudec16. 11. 2026
What if you could control StrategyQuant X simply by talking to an AI agent? With the introduction of MCP (Model Context Protocol), we’re taking another step toward a new era …
 Tomas Vanek
27. 10. 2026
Teóricamente está claro, pero ¿cómo se ejecutará esto? ¿puede hacerse automáticamente para que la estrategia deje de operar una vez que la curva cruce un indicador? y ¿cómo podemos hacerlo?
QuantAnalyzer no puede darle los códigos que gestionan el comercio de control de la equidad para usted. Usted tiene que implementar manualmente la función de control de la equidad directamente en EA
QuantAnalyzer es una gran herramienta, ser capaz de aplicar la curva de control de la equidad de comercio real es el siguiente paso. Por favor, hágamelo saber su opinión sobre algoritmos de control de la equidad de trade-station:
https://community.tradestation.com/Discussions/Topic.aspx?Result=1&Topic_ID=119576&SearchTerm=equity+intraday&txtExactMatch=
Es el único algoritmo que promete cierto éxito hasta ahora. Las instrucciones para aplicar el proceso deben seguirse al pie de la letra.
Gracias por su aportación.
Please see :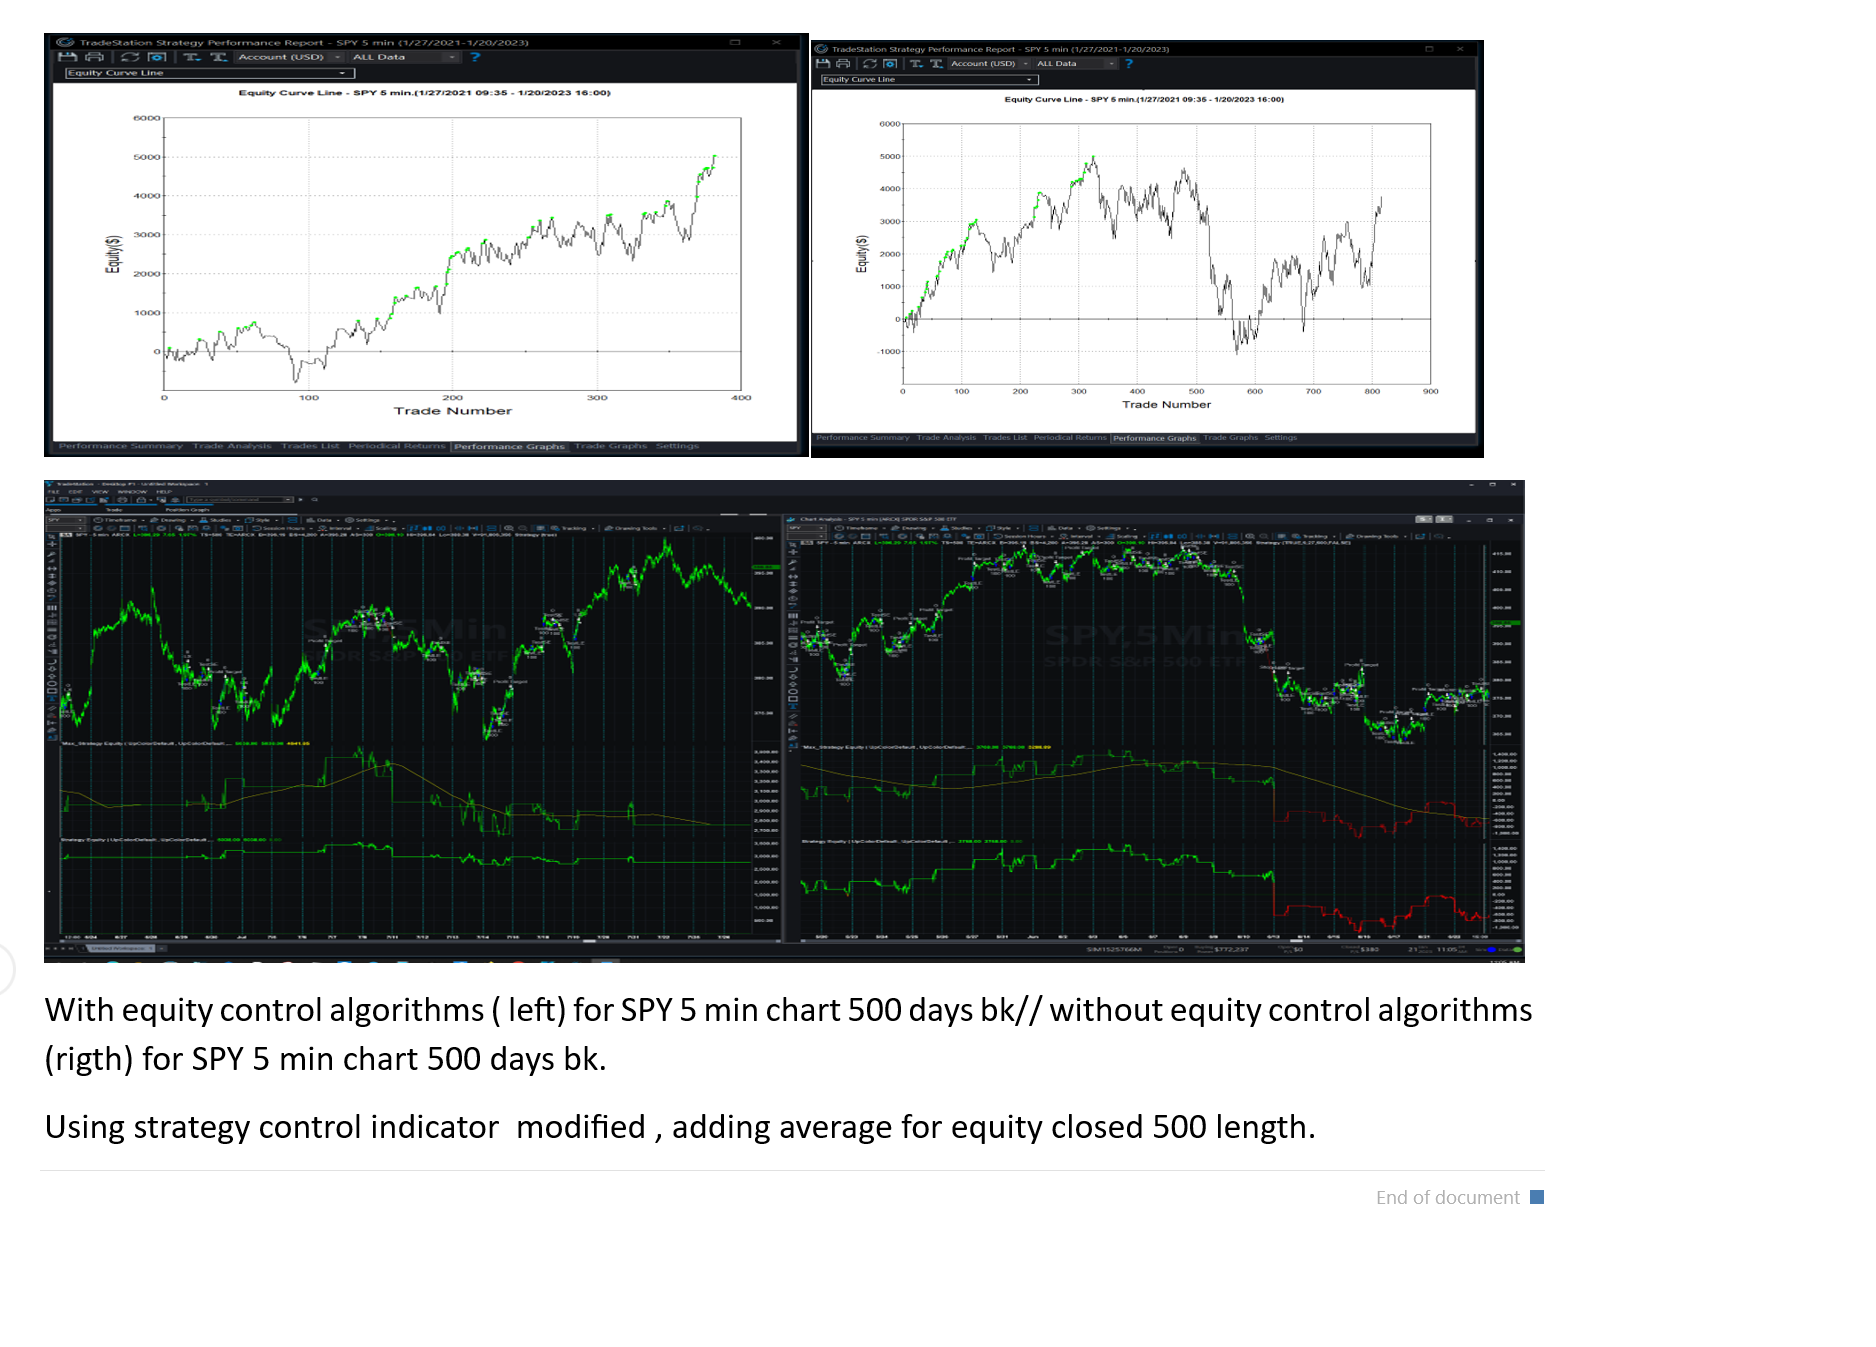
en el foro de ayuda de tradestaton.
De momento estoy experimentando con él y parece que funciona.
I followed a tread on TS support and found a way to use Equity control on strategies. Download the Example and follow the directions to install to the T. At least in the example the code to control the equity line is OK. Please download , test and report. https://community.tradestation.com/Discussions/Topic.aspx?Result=1&Topic_ID=119576&SearchTerm=equity%20intraday&txtExactMatch= Posted – 04/16/2012 15:02:44 Equity Curve Trading Template and Example https://community.tradestation.com/Discussions/DATA/20120418211655EC_BeforeAndAfter_EC Trading Applied.JPG https://community.tradestation.com/Discussions/DATA/20120416145356goose Equity Curve Trading Architecture.JPG PURPOSE OF THIS TEMPLATE AND EXAMPLE The Equity Curve Template & Example posted here is a simple template and example of how equity curve trading can be done at the tick level... Leer más "
¡¡¡Asombroso!!!