


 Anglais
 Espagnol
 Portugais
 Italien
 Allemand
 Japonais
Documentation et guides de l'utilisateur
Apprenez les bases ou affinez vos compétences grâce à des tutoriels conçus pour vous inspirer.
Dernière mise à jour le 23 avril 2026 par Kornel Mazur
Matrice de la marche en avant
Contenu des pages
Vue d'ensemble
Les Matrice de la marche en avant est un puissant outil de test de robustesse intégré à StrategyQuant X qui effectue plusieurs optimisations par avancement en utilisant diverses périodes de réoptimisation et différents paramètres « Out-of-Sample » (OOS). Il remplit deux fonctions essentielles :
- Validation de la robustesse de la stratégie
- Vérifie si une stratégie reste efficace lorsqu’elle est réoptimisée dans des conditions variables.
- Détermination de la période optimale de réoptimisation
- Permet de déterminer la fréquence de réoptimisation la plus efficace pour la stratégie.
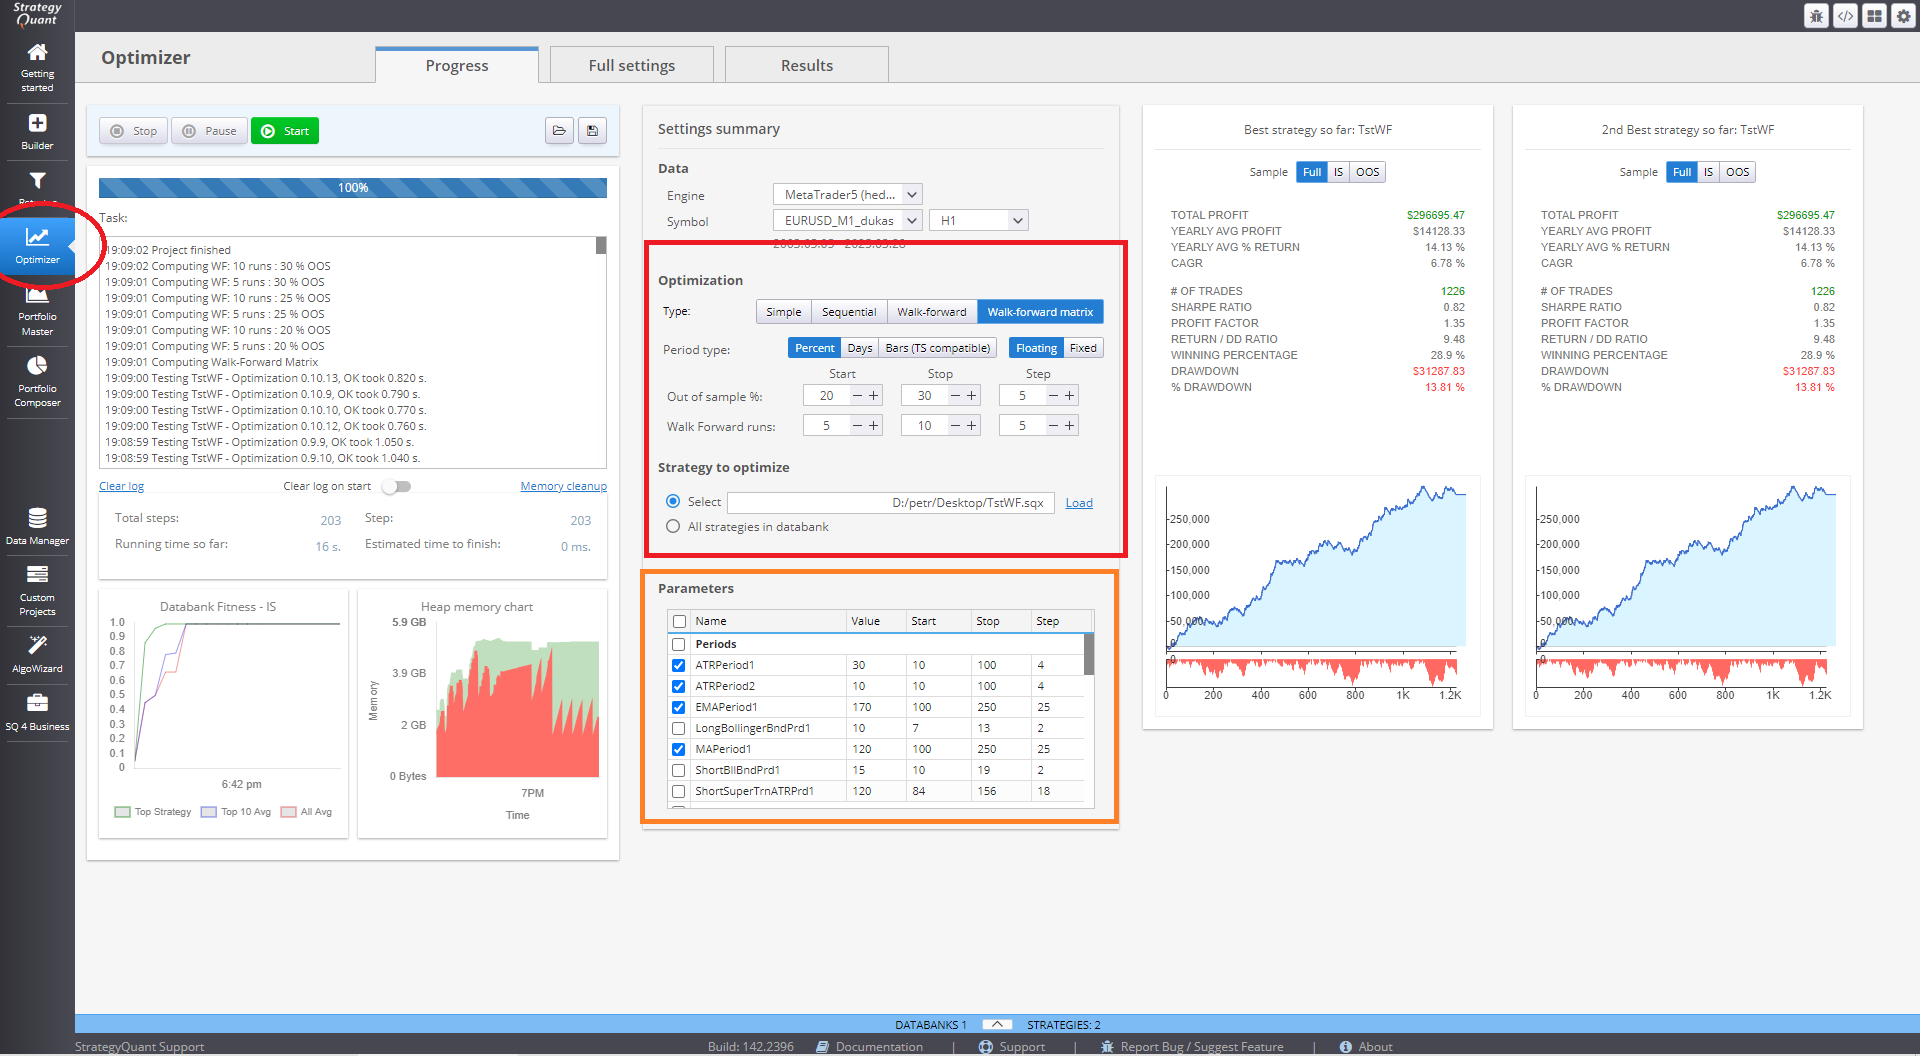
Qu'est-ce qu'une matrice de progression ?
Une matrice de progression vers l'avant est constituée d'une grille de Optimisations multiples de type « Walk-Forward », chacun utilisant des :
- Nombre d'itérations « Walk-Forward » (par exemple : 5, 7, 9, 11, 13, 15)
- Pourcentages hors échantillon (par exemple : 20%, 30%, 40%)
On obtient ainsi une matrice indiquant quelles combinaisons donnent de bons résultats, ce qui permet d'adopter une approche fondée sur les données pour l'analyse de la robustesse et la planification de la réoptimisation.
Un élément configurable Graphique en 3D permet de visualiser toutes les combinaisons, ce qui facilite l'interprétation de la robustesse selon différents scénarios.
Comment utiliser la matrice « walk-forward »
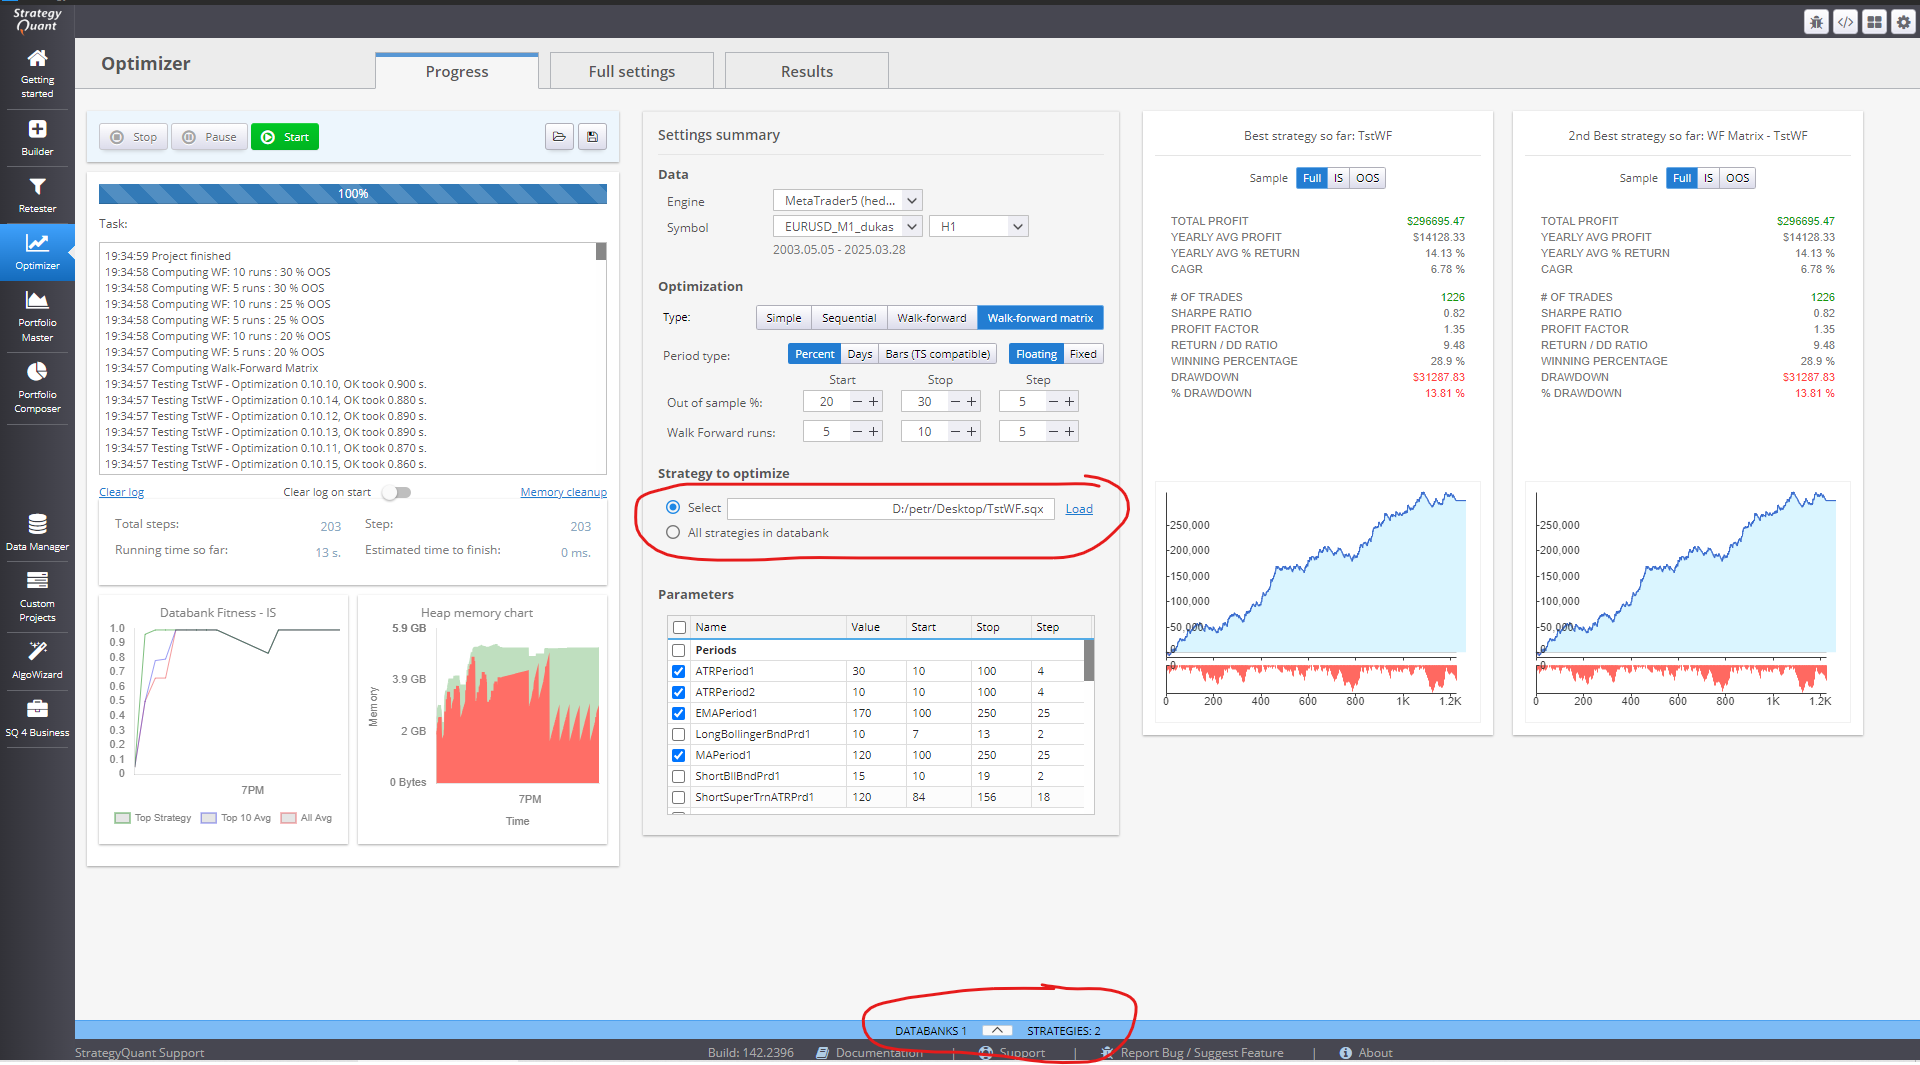
Étape 1 : Charger une stratégie
- Ouvrir le Optimiseur module.
- Chargez la stratégie souhaitée dans le système.
- Passez à l'option Matrice de la marche en avant mode.
Étape 2 : Définir les paramètres de la matrice
Définissez les combinaisons de séries « Walk-Forward » et de pourcentages OOS à l'aide de :
- Démarrer, Arrêter et Incrémenter champs pour chaque axe (valeurs mesurées et hors limites).
- Exemple de configuration :
- Séries de marche vers l'avant : de 5 à 15, par incréments de 2
- OOS % : 20%, 30%, 40%
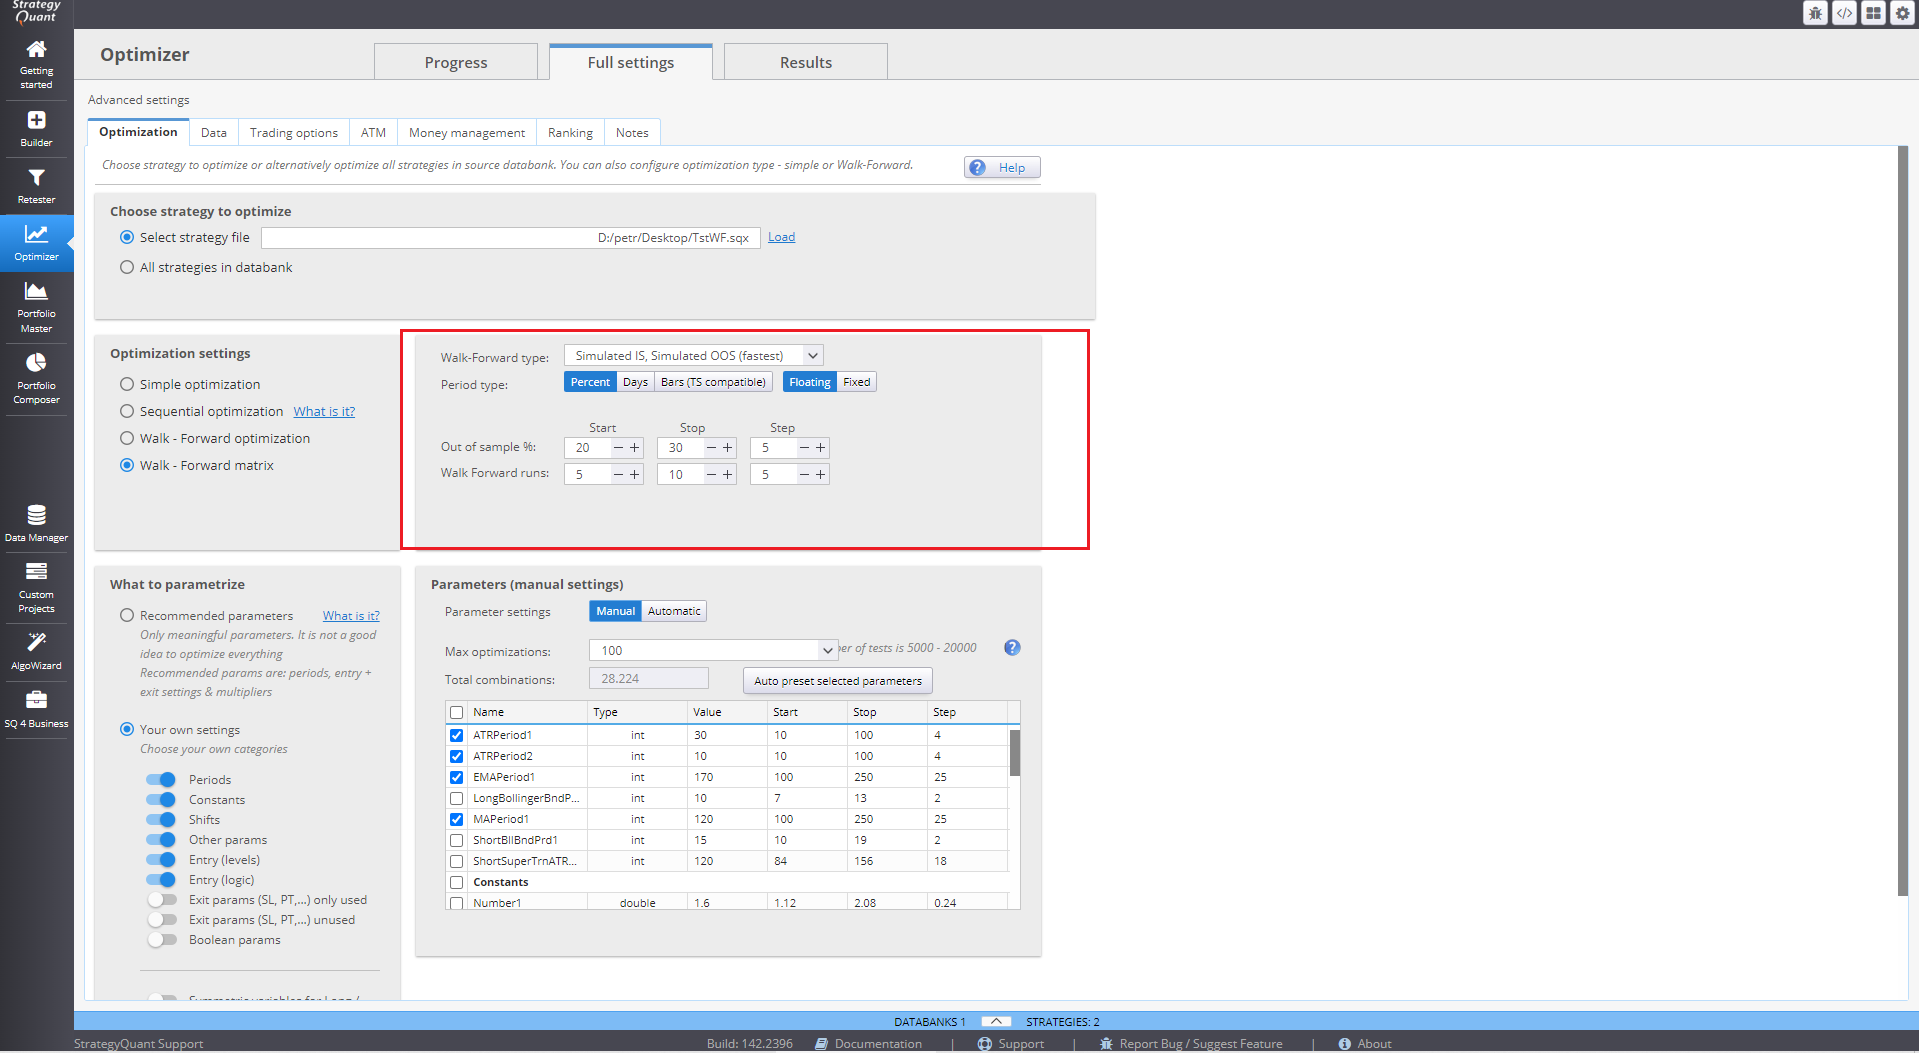
Remarque : La matrice effectue une optimisation « walk-forward » complète pour toutes les combinaisons, donc moins d'étapes signifie une exécution plus rapide.
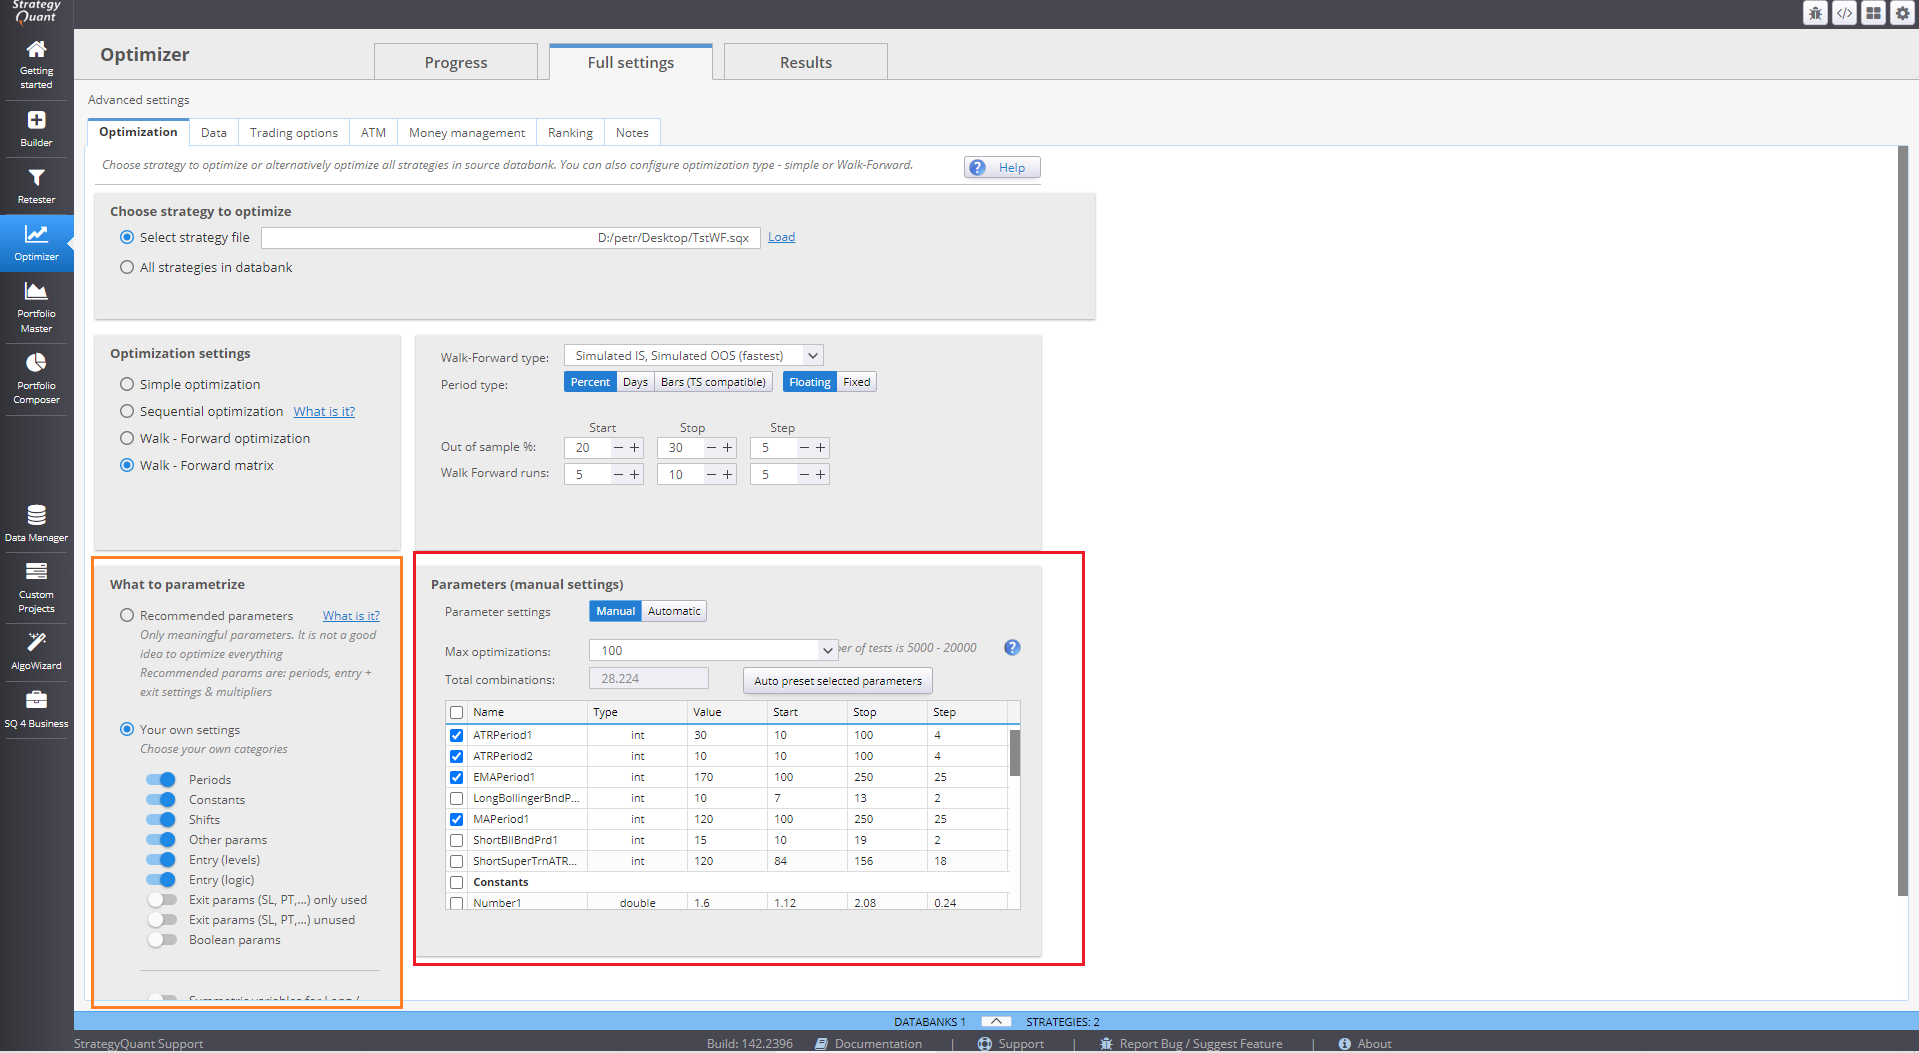
Étape 3 : Définir les paramètres d'optimisation
Configurez les valeurs d'optimisation des paramètres de stratégie sous Paramètres → Paramètres, tout comme dans un processus d'optimisation standard ou de recherche par avancement.
Étape 4 : Exécuter et examiner les résultats
Lancez le calcul matriciel en cliquant sur Démarrage. Une fois terminé :
- Les résultats s'affichent dans le Banque de données, notamment :
- Stratégie initiale
- Résultat de la matrice « Walk-Forward »
- Double-cliquez sur le résultat de la matrice pour l'afficher :
- Scores de robustesse
- Visualisation en 3D
- Tableau détaillé des résultats pour chaque combinaison testée
- Dans le cadre de la Tableau des fonds propres, les performances de la combinaison sélectionnée s'affichent :
- Ligne bleue : Stratégie réoptimisée (Walk-Forward)
- Gray Line : Stratégie initiale
Interprétation des résultats
Contrôle de robustesse
La matrice permet d'évaluer si la stratégie donne de bons résultats selon différents paramètres de réoptimisation. Une stratégie robuste affiche des résultats constants quelle que soit la combinaison choisie.
- Région robuste (groupe) :
- Recherchez au moins un groupe 3×3 des combinaisons où 7 sur 9 les itérations par avancement sont terminées.
- StrategyQuant peut détecter automatiquement ces grappes s'il est configuré sous Configuration de la matrice.
- Les grappes sont mises en évidence visuellement (par exemple, en jaune ou en bleu) et correspondent à des régions de performances stables en matière de réoptimisation.
Critères de réussite pour les optimisations par itération
La réussite de chaque combinaison dépend de la Indice de robustesse, à savoir :
- Composé de conditions définies par l'utilisateur (par exemple, un Net Profit minimal, un Drawdown acceptable).
- Évalué pour chaque exécution dans la matrice.
Pour réussir :
- Un champ obligatoire pourcentage des composantes de robustesse doivent respecter les seuils fixés.
- Par exemple, si 4 conditions sur 6 sont remplies et qu'un seuil de 80% est requis, l'exécution échoue (66%).
Il faut toujours analyser les combinaisons qui ont échoué afin de déterminer si les critères étaient trop stricts ou si la stratégie s'est réellement révélée peu performante.
Choix de la période optimale de réoptimisation
Une fois les grappes identifiées :
- Les au cœur d'un cluster 3×3 performant C'est généralement la meilleure configuration de réoptimisation.
- StrategyQuant mettra en évidence la combinaison optimale parmi les résultats de la matrice.
La stratégie doit permettre de maintenir la rentabilité sur différents intervalles de réoptimisation, ce qui démontre résilience aux évolutions du marché.
Graphiques 3D avancés
StrategyQuant intègre un système de visualisation 3D permettant d'explorer les résultats matriciels. Ces graphiques prennent en charge :
- Graphiques de surface
- Diagrammes à barres
- Cartes thermiques
Indicateurs pouvant être représentés graphiquement :
- Net Profit
- Réduction
- Stabilité
- Facteur de profit
- Stagnation
- Le ratio de Sharpe (et bien plus encore)
Les transitions progressives observées sur le graphique de surface sont un signe de robustesse. Des pics soudains ou des irrégularités peuvent indiquer un surapprentissage.
Dernier conseil
Pour en savoir plus sur l'interprétation des indicateurs de robustesse et la personnalisation des filtres, consultez l'article :
“ Description des valeurs avancées de la méthode Walk-Forward ”
Cet article a-t-il été utile ? L'article était utile L'article n'était pas utile
Contenu des pages