


 Inglês
 Espanhol
 Francês
 Italiano
 Alemão
 Japonês
Avaliador de Futuros LucidFlex
Conteúdo da página
O LucidFlex Prop Evaluator pega as operações do seu backtest do StrategyQuant X e as reproduz por meio do conjunto de regras real do LucidFlex, em dólares reais, para mostrar se a estratégia teria foi aprovado na avaliação do LucidFlex ou permaneceu como uma conta financiada.
Em vez de fazer suposições com base em estatísticas genéricas, ele simula a conta da mesma forma que a Lucid realmente a avalia: agrupa suas operações em dias de negociação (fuso horário do Leste dos EUA, levando em conta o horário de verão), acompanha seu saldo dia a dia e aplica o Limite de perda máxima acumulada no final do dia, verifica o meta de lucro e o Regra de consistência 50%, e estimativas valor de mercado intradiário no pior cenário com base no MAE de cada operação — portanto, um dia que fechou em alta, mas sofreu uma forte queda no meio do pregão, ainda pode ser registrado como uma quebra, assim como em uma conta real.
O resultado é um veredicto único e claro, acompanhado dos números que o sustentam, para que você possa ver por que se foi aprovado ou reprovado e o que corrigir.
Os controles (configure-os primeiro)
- Tipo de conta - Avaliação aplica a meta de lucro e a regra de consistência 50%. Financiado deixa de lado ambos (as contas financiadas não têm meta, nem consistência, nem limite diário de perda) e, em vez disso, faz uma pergunta: a conta resistiu à queda acumulada? No modo financiado, você também recebe uma estimativa Pagamento 90% figura.
- Saldo da conta ($25K / $50K / $100K / $150K) — define a meta de lucro real, o limite máximo de perda, o ponto de bloqueio dinâmico e os limites de contratos desse nível.
- Multiplicador de tamanho — ajusta o lucro e prejuízo (P&L) e o número de contratos de cada operação. 1 = seu backtest como está, 2 = o dobro do tamanho, 0,5 = metade. Como os limites do Lucid são fixos em dólares, aumentar o tamanho das operações aumenta o lucro e drawdown — use isso para determinar o número de contratos necessário para atingir a meta sem ultrapassá-la.
O cartão do veredicto
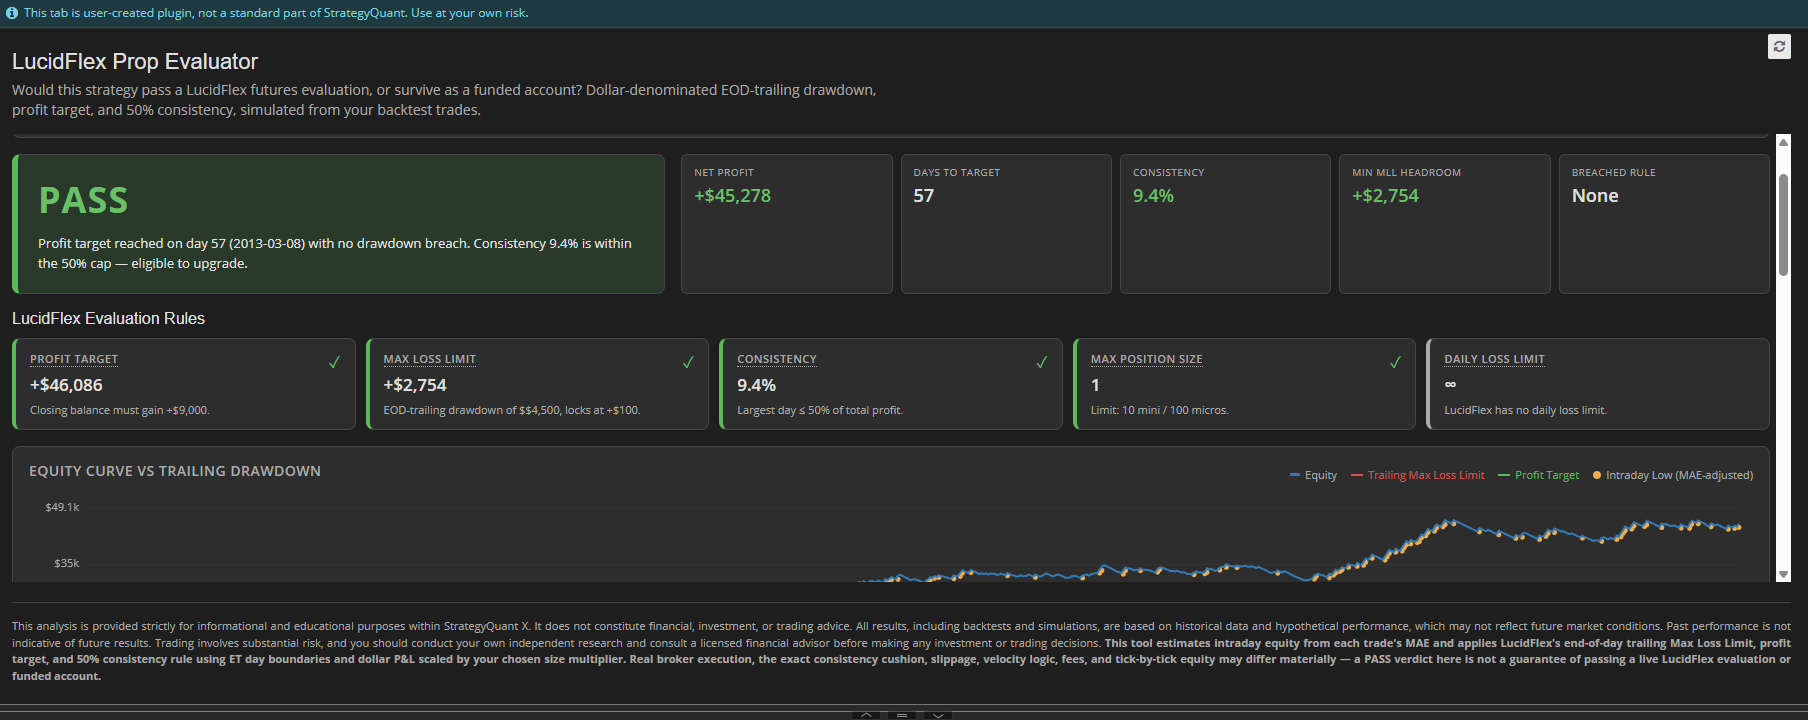
A grande etiqueta colorida é o seu resultado final:
- PASS (verde) — todas as regras rígidas da conta foram cumpridas. Na seção “Avaliação”, isso significa que a meta foi atingida, não houve violação do drawdown e a consistência foi ≤ 50%. Na seção “Financiada”, isso significa que a conta resistiu a todo o backtest.
- QUASE (âmbar) — Apenas para avaliação. Você atingiu a meta de lucro sem ultrapassá-la, mas Seu maior lucro diário é superior a 50% de lucro total, portanto, você ainda não está qualificado para o upgrade. A solução é continuar negociando e distribuir o lucro por mais dias.
- REPROVADO (vermelho) — ocorreu uma quebra do limite de perda, ou a meta de lucro nunca foi atingida.
A linha abaixo indica o motivo exato e a data, por exemplo:. “Limite máximo de perda ultrapassado em 04/01/2024 (dia 3)” ou “Meta atingida no segundo dia, mas a consistência é de 94,1%.”
A faixa de KPIs — como interpretar cada valor
| KPI | O que isso significa | Como ler |
|---|---|---|
| Líquido Profit | Lucro e prejuízo total das operações encerradas durante o backtest, em dólares, após a aplicação do multiplicador de tamanho. | Verde = lucrativo. Para a avaliação, deve ultrapassar amplamente a meta do nível. |
| Dias até a data prevista | Quantos dias de negociação foram necessários para atingir a meta de lucro pela primeira vez. | Menos dias = resultado mais rápido, mas preste atenção à consistência — um resultado rápido geralmente depende de um único dia de grande desempenho. -
|
| Consistência | Maior lucro em um único dia ÷ lucro total, calculado até o dia-alvo. | ≤ 50% = bom (elegível). Acima de 50% = o lucro de um dia é muito alto; ainda não está qualificado. Quanto menor, melhor. |
| Espaço livre mínimo do MLL | A menor diferença entre o seu pior valor patrimonial intradiário e o Limite de Perda Máxima acumulado naquele momento, em dólares. | Essa foi a vez em que você esteve mais perto de estourar o limite da conta. Positivo = sobreviveu; quanto maior a margem, maior a segurança. Um número positivo pequeno indica um quase acidente. Um número negativo indica uma violação. |
| Pagamento estimado (90%) | Apenas com financiamento. Sua participação no lucro líquido da ação 90%. | Seu lucro líquido, caso essa operação fosse uma conta com recursos próprios. |
| Regra violada | Qual regra não foi cumprida, ou Nenhum. | Mostra rapidamente o que precisa ser corrigido. |
As cartas de regras
Cada cartão mostra a regra, seu valor atual, o limite e um indicador de status colorido (✓ aprovado, ! aviso, ✗ reprovado). Passe o mouse sobre qualquer rótulo para ver uma explicação em linguagem simples.
- Objetivo do lucro (Avaliação) — seu melhor lucro realizado em comparação com o ganho exigido pelo nível. ✓ assim que você atingir esse valor.
- Limite máximo de perda — mostra o seu altura livre mínima acima da linha de drawdown móvel. A linha começa um MLL abaixo do seu saldo e acompanha o seu valor mais alto fim do dia perto, e fica bloqueado permanentemente assim que atingir seu saldo inicial + $100. Após esse bloqueio, sua conta nunca poderá ficar abaixo do ponto de equilíbrio +$100. ✓ se você nunca tiver mexido nela, ✗ se tiver mexido.
- Consistência (Avaliação) — o dia com maior lucro total em %. ✓ ≤ 50%, ! acima.
- Tamanho máximo da posição — a maior posição utilizada (após o multiplicador) em relação ao limite mini/micro do nível. Esta informação é meramente informativa: a ferramenta não consegue distinguir contratos mini de contratos micro; portanto, verifique com base no seu instrumento real.
- Limite diário de perdas — representado por ∞ porque O LucidFlex não tem limite diário de perdas. O MLL de rastramento é a única regra de perda.
Os gráficos — como interpretá-los
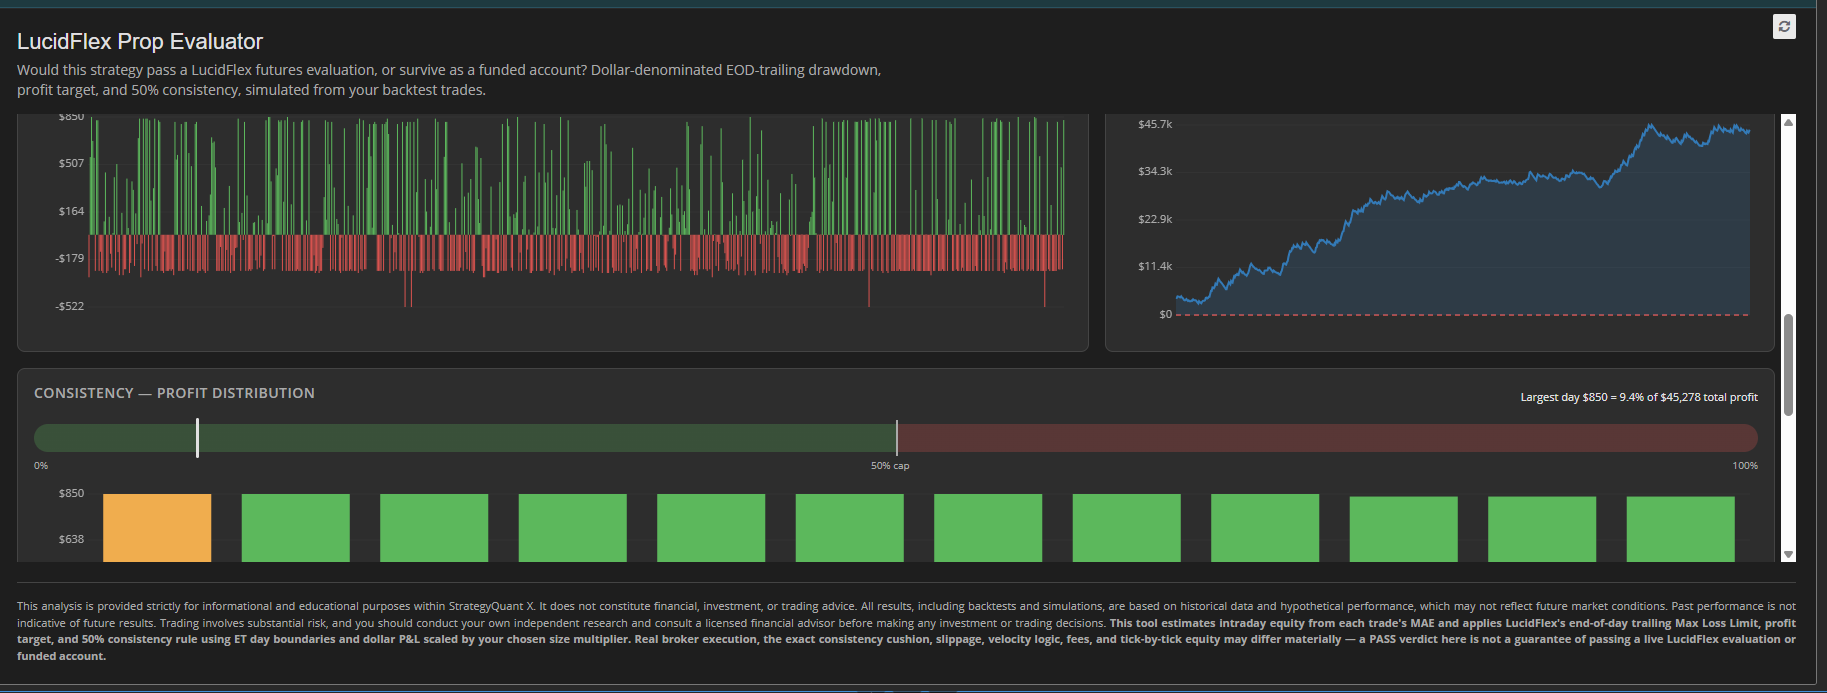
- Curva de patrimônio líquido x Drawdown acumulado — seu saldo (azul) em contraste com o vermelho crescente Limite máximo de perda linha e, em Avaliação, o verde meta de lucro linha. Quanto mais a linha azul se aproxima da linha vermelha, mais perto você chegou de uma quebra. Os pontos âmbar marcam os dias em que o valor das ações durante o pregão caiu bem abaixo do preço de fechamento (mínimos estimados pela MAE). Uma passagem sem problemas mantém a linha azul confortavelmente acima da vermelha e cruza a linha verde.
- Resultado diário de lucros e perdas — o resultado líquido de cada dia. Barras verdes indicam alta, barras vermelhas indicam baixa. Observe se o lucro está distribuído ao longo de muitos dias (sinal de saúde) ou se é impulsionado por alguns picos (risco de inconsistência).
- Margem de segurança acima da MLL de rabo — a diferença, em dólares, entre o pior saldo intradiário de cada dia e a linha de drawdown. Quanto mais essa linha se aproxima da linha de rompimento $0, mais arriscada fica a conta. Atingir $0 = violação.
- Consistência — Distribuição Profit — um indicador que mostra onde se situa o seu dia de maior volume em relação ao limite 50%, além dos dias em que obteve os maiores lucros. Se a primeira barra se destacar, você está dependendo de um único dia de sorte.
Monte Carlo com janela deslizante (Avaliação)
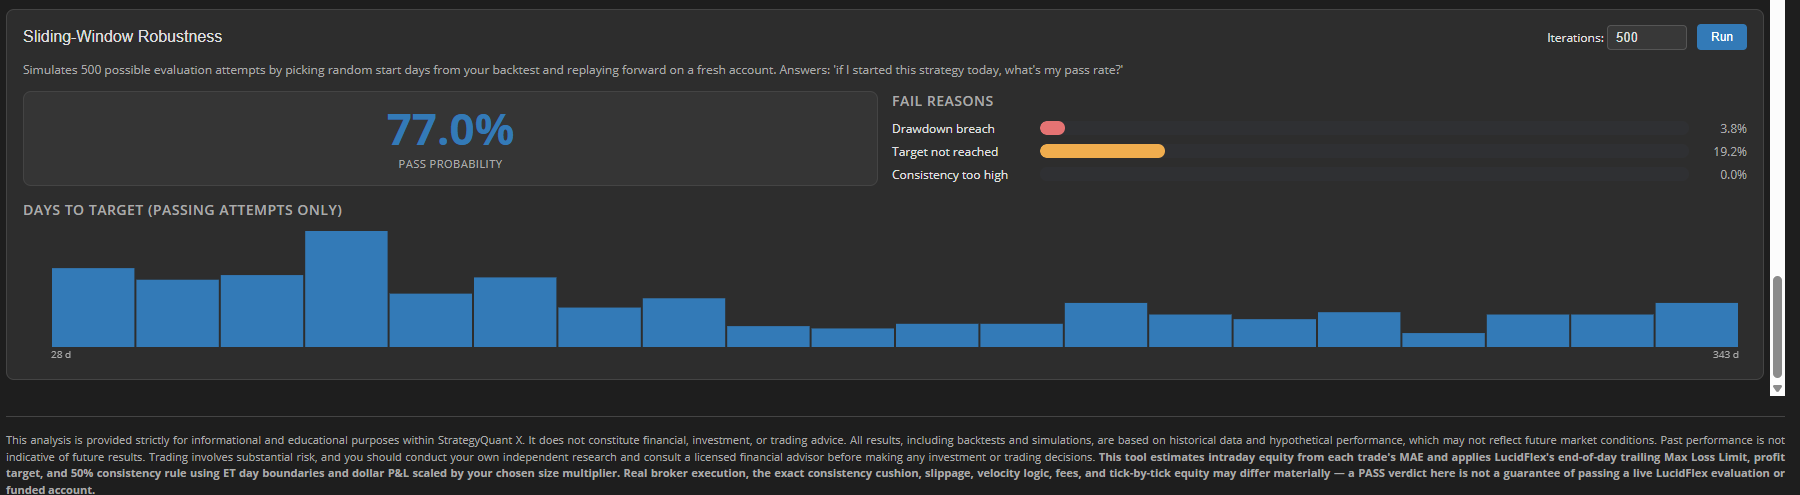
Como seu backtest é apenas uma execução possível, essa simulação testa novamente a estratégia ao começando em vários dias diferentes no seu histórico e recomeçando do zero com uma nova conta. A resposta é: "Se eu começasse a seguir essa estratégia hoje, com que frequência eu seria aprovado?"
- Aprovação na prova Probability — porcentagem de tentativas simuladas que foram bem-sucedidas. Tratar > ~60% como um forte candidato, 40–60% como limítrofe, < ~40% isso mostra que o único resultado positivo no seu backtest se deveu, em grande parte, ao momento certo e à sorte.
- Motivos de reprovação — como as tentativas fracassadas fracassaram: violação de redução (reduzir o risco ou o tamanho), meta não atingida (não é lucrativo o suficiente), ou consistência muito alta (lucros excessivamente concentrados).
- Histograma de “Dias até a meta” — a variação no tempo que as tentativas de passe levaram, para que você saiba se um passe rápido é comum ou excepcional.
É necessário ter pelo menos cerca de 40 dias de negociação de histórico para executar a análise; quanto mais dias você tiver, mais confiável será a probabilidade.
Como usar na prática
- Escolha o seu tipo de conta e tamanho, e definir o multiplicador de tamanho para corresponder ao número de contratos que você realmente negociaria.
- Leia o veredicto — mas não pare por aí.
- Verifique Espaço livre mínimo do MLL: uma margem de segurança estreita significa que bastaria uma sessão ruim para ocorrer uma violação, mesmo que, tecnicamente, ela tenha sido aprovada.
- Verifique Consistência: uma passagem rápida com consistência próxima ou acima de 50% ainda não é, de fato, uma passagem.
- Execute o Monte Carlo e analisar a probabilidade de passe e como isso costuma dar errado — e isso indica o que você precisa melhorar.
Como instalar
- Baixar / copiar a pasta “LucidFlex Prop Evaluator” no diretório de plug-ins do SQX:/user/extend/ResultsPlugins/LucidFlex Prop Evaluator/Mantenha a pasta intacta — ela deve incluir os arquivos index.html, vue.global.prod.js e a pasta locales/.
- Reiniciar StrategyQuant X (ou clique no ícone de recarga (na guia “Resultados”) para que o SQX registre o plug-in.
- Abrir qualquer backtest → Resultados aba → selecionar Evaluador LucidFlex Prop da faixa de registro.
- Escolha o seu tipo de conta e tamanho, e leia o veredicto.
Requisitos: SQX Pro (até 3 plug-ins personalizados) ou Ultimate (ilimitado). O plano Starter não oferece suporte a plug-ins personalizados.
Apenas para fins informativos e educacionais — não se trata de orientação financeira. Uma aprovação no backtest não garante o sucesso em uma conta real do LucidFlex.
