


 Inglês
 Espanhol
 Francês
 Italiano
 Alemão
 Japonês
ajuste de curva, pergunta para o matemático
3 respostas

tníquel
13 anos atrás #111686
Hi,
Gerei algumas estratégias com o seguinte processo.
1) Geração aleatória com Eurusd–fhdb-dados
ISS: 1.1.2008-27.09.10
Oss: 27.09.10-1.1.2012
parâmetro:
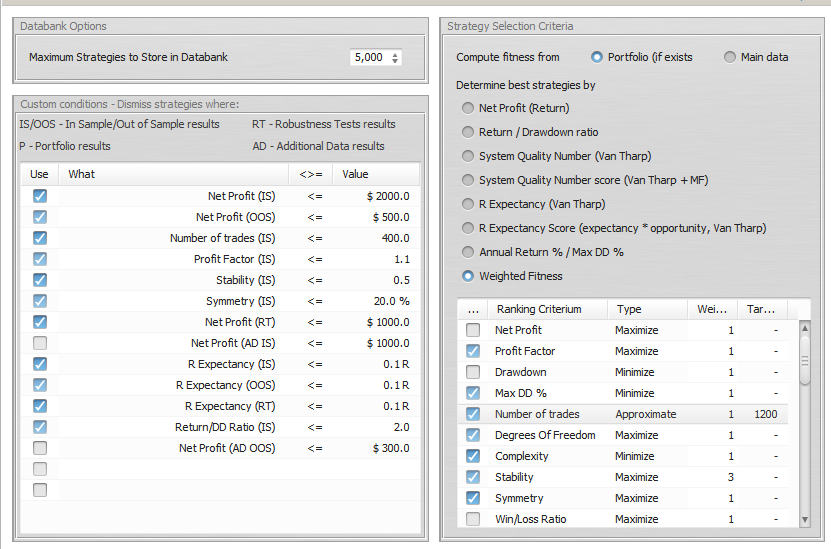 settings.jpg
2) Encontrei uma boa estratégia.
 equity_fhdb_1step.jpg
3) O teste de robustez foi bom e a curva de equidade também foi boa. Então, decidi fazer um teste avançado com fhdb e dukadata
Encaminhamento: 1.1.2012-29.03.2013
Iss+Oss: 1.1.2010-1.1.2012
Encaminhamento: 1.1.2012-29.03.2013
avançar com fhdb-data (gráfico abaixo)
 equity_fhdb_2forward.jpg
avançar com duka-data (gráfico abaixo)
 equity_duka_2forward.jpg
4) Estou feliz, porque encontrei uma estratégia que é boa em Iss, Oss e essa estratégia também é boa em dados não vistos (1.1.2012-29.03.2013).
Acho que se eu fizesse um teste com dados não vistos, o EA não pode ser ajustado à curva ????
5) Na próxima etapa, fiz o seguinte.
Verifiquei esse EA com dados de 29.03.2013 a 10.10.2013(dukadata)
Iss+Oss+Forward:1.1.2010-29.03.2013
OSS: 29.03.2013-10.10.2013
O resultado foi o seguinte.
 equity_duka_3forward_bad.jpg
6) pergunta: Quem pode explicar isso?
Fiz um teste prévio de um longo período 29.03.2013 até 10.10.2013, Fiz um teste de robustez. Verifiquei esse EA com dados de
dukacopy e fhdb.
Todos os testes me mostram que essa estratégia é boa.
E na próxima etapa de dados não vistos, essa estratégia só perde. Não estou entendendo isso.
thomas
https://monitortool.jimdofree.com/
0

Marca Fric
13 anos atrás #122908
É difícil dizer o que poderia ter sido feito melhor. Acho que você fez quase tudo do ponto de vista estatístico - a única coisa que pode ser feita a mais é o WF Matrix.
Só precisamos entender que mesmo vários testes repetidos em dados desconhecidos não garantem nada,
Acho que vários testes OOS reduzem muito a chance de a estratégia não ser lucrativa, mas essa possibilidade ainda existe.
Marcar
Marcar
EstratégiaQuant arquiteto
0

conta
12 anos atrás #123212
0
tníquel
12 anos atrás #123214
Oi Bill,
Quero ser independente do mercado.
A cada ano, crio um novo portfólio com as condições reais do mercado.
A ferramenta GB é muito boa para fazer isso.
thomas
https://monitortool.jimdofree.com/
0
Visualizando 3 respostas - 1 até 3 (de um total de 3)