


 Englisch
 Spanisch
 Portugiesisch
 Französisch
 Italienisch
 Japanisch
Saisonale Effekte auf dem Devisenmarkt
2 Antworten

mikeyc
vor 10 Jahren #115000
Hallo zusammen,
Ein weiterer Aspekt, den ich in Betracht ziehe, um die Wahrscheinlichkeiten zu unseren Gunsten zu beeinflussen, sind saisonale Effekte.
Die folgende Tabelle zeigt die monatlichen Preisänderungen, gemittelt über einen langen Zeitraum:
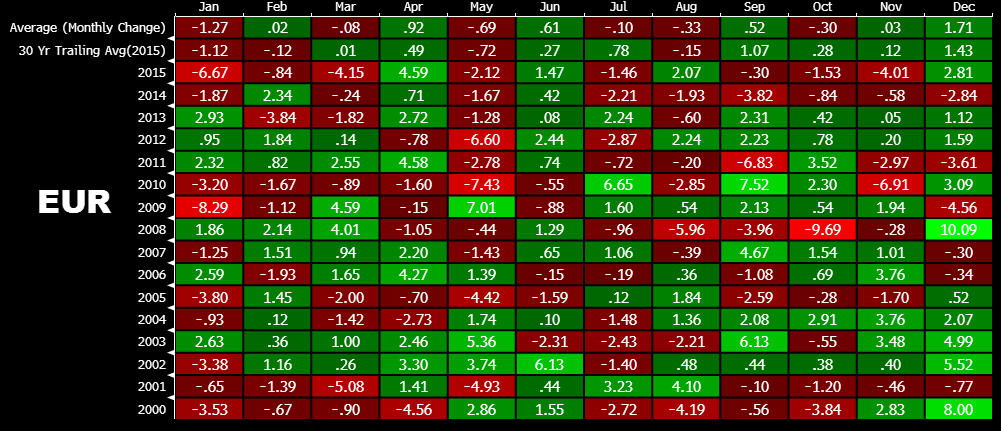
Verkaufen Sie also den EUR im Januar (nur short gehen), kaufen Sie im April und im Dezember wieder.
Hier ist eine für Öl:
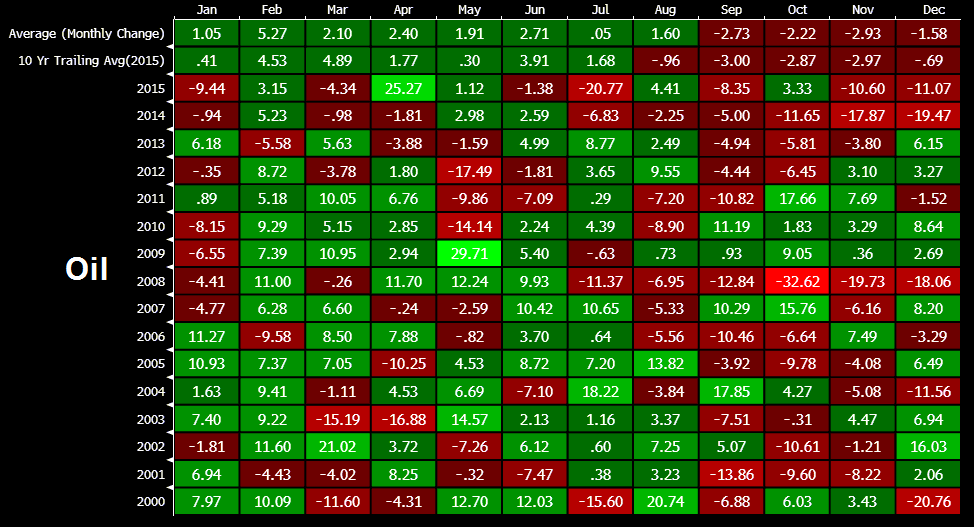
Die andere Möglichkeit besteht darin, den saisonalen Effekt bei der Geldverwaltung zu nutzen, d.h. in grünen Monaten größere Losgrößen für Long-Positionen und in roten Monaten größere Losgrößen für Short-Positionen zu verwenden.
Erforderlich ist eine statistische Analyse der Signifikanz und ein Maß für die Assoziation (wahrscheinlich unter Verwendung der Korrelation).
In der Zwischenzeit könnte ich eine bestehende, von SQ generierte MQ4-Strategie nehmen und mit der Durchschnittsänderung spielen, um die Losgrößen für Long und Short entsprechend zu ändern.
Zum Wohl,
Mike
PS: Sie können gerne Ihre Meinung zu diesem "Vorteil" äußern.
0

Tomas Matejka
vor 10 Jahren #136380
Weitere Informationen zur Saisonalität finden Sie unter
es gibt viele andere
0

Schwellenwert
vor 10 Jahren #136409
+1 MRCI, gibt es schon seit langem.
Ich verwende keine saisonalen Werte für Währungen, aber das liegt vor allem daran, dass meine Trades im Durchschnitt 1-8 Tage dauern.
0
Ansicht von 2 Antworten - 1 bis 2 (von insgesamt 2)