


 英語
 スペイン語
 ポルトガル語
 フランス語
 イタリア語
 ドイツ語
ドキュメント
アプリケーション
最終更新日:2021年3月18日、マーク・フリックによって
JForexにおける信頼性の高いバックテスト
ページのコンテンツ
JForexは最新のバックテストエンジン追加 StrategyQuant であり、使用にはいくつかの注意点があります:
バックテストの精度の使用例
JForexのバックテストツールはMetaTraderのバックテストツールとほぼ同じ機能を提供しますが、1つの非常に重要な違いがあります。 – JForexのバックテストでは、SL/PTはそれをトリガーしたティックの価格で入力されます。, MetaTraderでは、これらの価格は設定されたSL/PT価格レベルで満たされます。.
これは非常に重要な違いであり、JForexのバックテストの信頼性に悪影響を及ぼします。.
例:
SL(ストップロス)を1.2000に設定したロングポジションを保有しています。注文は実行され、新たなティック1.1000が到着しました。これはSLを下回っているのでストップロスがトリガーされます。.
MetaTraderのバックテストでは、注文はストップロス価格である1.2000で決済されます。.
JForexでは、ティック価格である1.1000で入力されます。.
この違いを示すために、以下の画像をご覧ください:
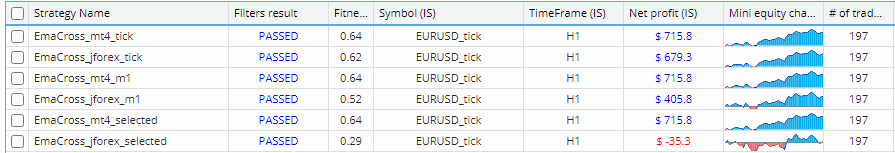
異なる精度で同じ戦略(EMACrossの例)を2つのエンジンでテストします。.
正確な結果では、結果は非常に類似しています。唯一の違いは、SL/PT価格です。MT4ではSL(例えば50ピップ)が、JForexでは実際のティック数に応じて50.3ピップとなります。.
使用する精度が低いほど、差は大きくなります。なぜなら、ティックはそれから1分ごとまたは1時間の間にしかシミュレートされないからです。.
選択した時間枠やM1の精度は、JForexでは実際には使用できないことは明らかです。.
結論 – JForex バックテストで信頼性の高い結果を得るには、実際のティック精度を使用する必要があります!
JForex向け戦略の作成
戦略の生成時に実際のティック精度を使用することは、生成速度を大幅に低下させるため、実際には良い方法ではありません。.
別のオプションがあります。選択した時間枠/M1精度でのMetaTrader4エンジンを使用して、主要な戦略のバッチを作成し、すべてのクロスチェックを実行します。.
その後、すべてのチェックをクリアした最終的な戦略セットを再びJForexでティック精度でテストし、JForexでも正しく取引されることを確認します。.
つまり、実際のティックバックテストの遅延は、最終的な戦略の最後のステップとしてのみ実行されます。.
JForexのインジケーターに関する問題
JForexのバックテストの信頼性に影響を与える可能性のあるもう一つの問題があります。JForexのインジケータの多くはSQ/MetaTraderとは少し異なる方法で実装されているため、これによって取引における若干の違いが生じる可能性があります。.
この違いの大きさは実際には戦略の種類によって異なります。これを解決する唯一の方法は、SQのすべての指標をJForexのバージョンに再実装することですが、これは近い将来の計画にはない大きな課題です。.
好ましい点としては、SQによって生成されたJForex戦略を実際のライブ口座で成功裏に取引しているユーザーがいることです。つまり、このエンジンは使えるもので、限界点やそれらを克服する方法を理解しておくだけです。.
この記事は参考になりましたか? この記事は役に立った この記事は役に立たなかった
こんにちは、マークさん。 JFOREX の最新プラットフォームが jfx 形式の戦略ファイルを要求しているのですが、以前のように Java 形式のファイルは必要ありません。 どうすればいいでしょうか? よろしくお願いいたします。 .
jforexに問題はありますか?