


 Inglese
 Spagnolo
 Portoghese
 Francese
 Tedesco
 Giapponese
Documentazione e guide per l'utente
Imparate le basi o perfezionate le vostre abilità con le esercitazioni pensate per ispirarvi.
Last updated on 29. 8. 2025 by Kornel Mazur
Test Monte Carlo
Contenuto della pagina
Test Monte Carlo
Test Monte Carlo sono una componente integrale di Il quadro dei test di robustezza di StrategyQuant X, progettato per valutare la stabilità, resilienza e potenziale esposizione ai rischi di strategie di trading. Grazie all'uso di una casualità controllata, queste simulazioni consentono agli utenti di valutare il rendimento delle loro strategie in una serie di condizioni imprevedibili e avverse.
Cosa sono i test Monte Carlo?
I test Monte Carlo sono un metodo di simulazione statistica che valuta le strategie di trading sottoponendole a variazioni randomizzate in parametri quali:
- Ordine di esecuzione dell'operazione
- Condizioni di mercato (spread, slippage)
- Parametri di input della strategia
- Dati storici sui prezzi
Queste simulazioni generano un distribuzione dei risultati piuttosto che un singolo risultato, fornendo una visione più approfondita del comportamento potenziale di una strategia e mettendo in evidenza scenari peggiori che potrebbero non essere visibili nel backtesting tradizionale.
Il scopo primario di test Monte Carlo in StrategyQuant X è quello di:
- Rilevare overfitting o fragilità
- Valutare robustezza sotto perturbazioni casuali
- Valutare intervalli di confidenza di metriche chiave come Net Profit e Drawdown
- Supporto processo decisionale informato prima di distribuire le strategie in ambienti reali
Metodi Monte Carlo in StrategyQuant X
In StrategyQuant X sono disponibili due tipi di test Monte Carlo:
1. Manipolazione del commercio Monte Carlo
Questo metodo esegue simulazioni manipolare la sequenza e la disponibilità delle operazioni eseguite. È efficiente dal punto di vista computazionale in quanto non richiede un backtesting, ma opera direttamente sull'elenco degli scambi esistente nel backtest principale.
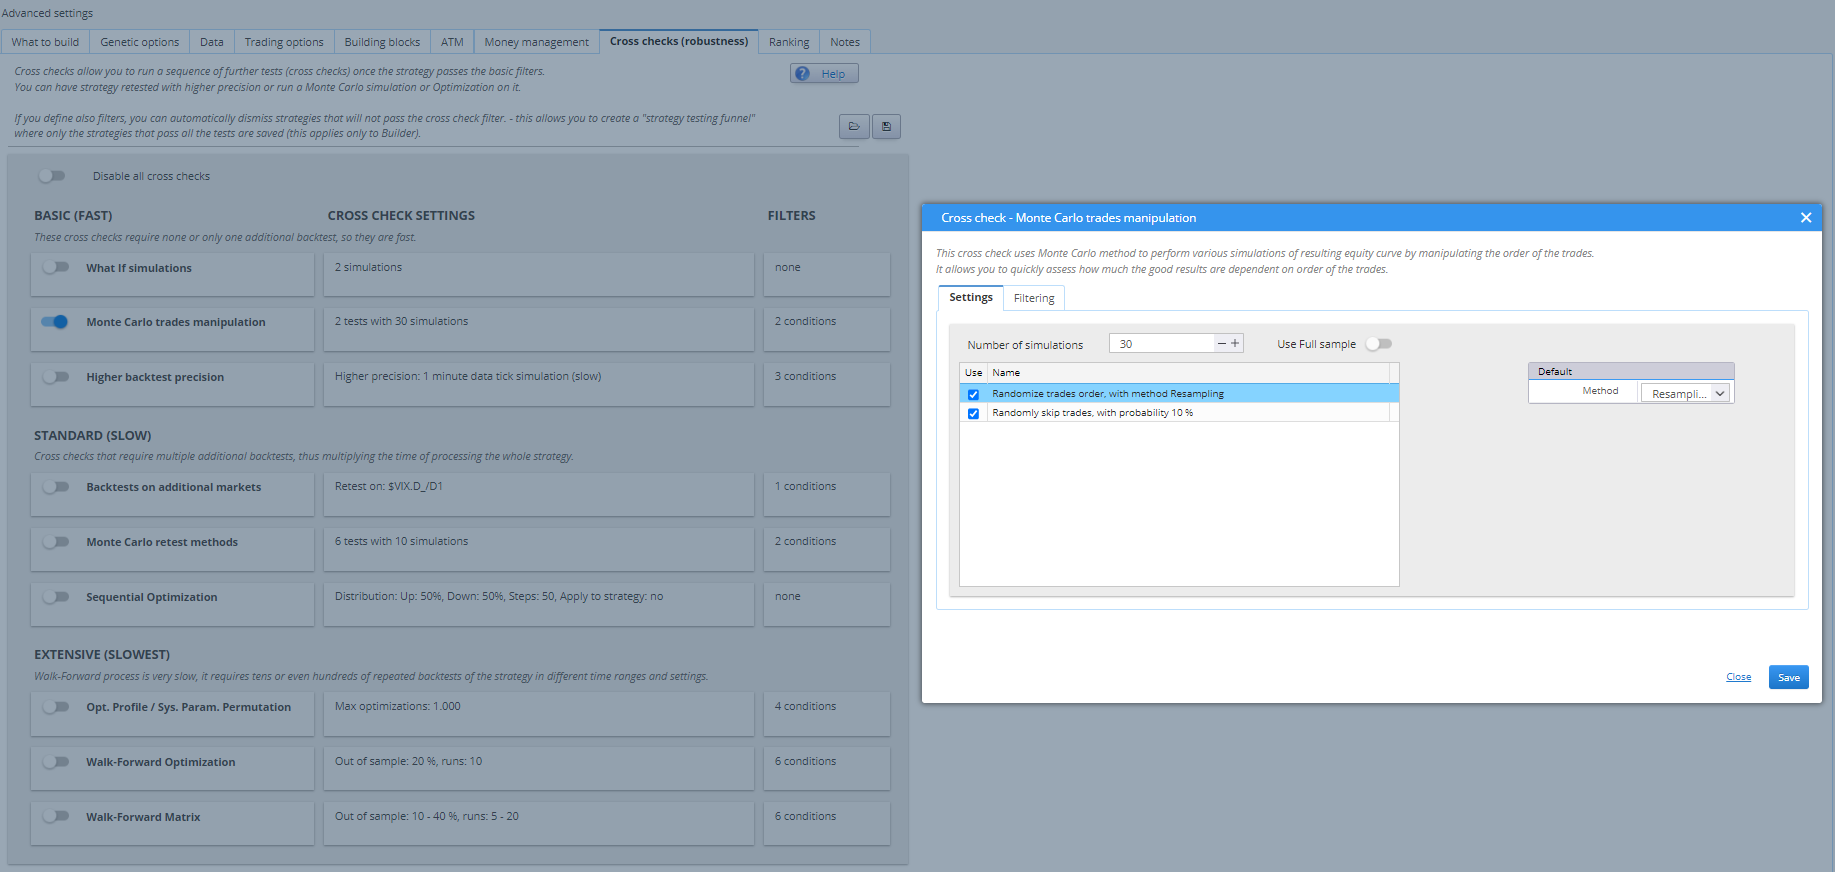
Tecniche di manipolazione disponibili:
- Randomizzare l'ordine delle compravendite
- Mescola l'ordine delle operazioni eseguite.
- 2 types of Randomization:
- Resampling: the program randomly samples a specified number of trades from the entire pool of historical trades. The key difference with this method is that the list of trades may vary each time; it can select the same trade multiple times while potentially omitting others entirely.
- Exact: This method considers all trades.
- Saltare a caso le compravendite
- Simula le operazioni saltate con una probabilità definita.
- Riflette questioni di vita reale come:
- Perdita di connettività
- Fallimenti della piattaforma
- Interruzioni del trading manuale
Interpretazione dei risultati
Ogni simulazione produce:
- A curva azionaria unica
- A tabella riassuntiva di metriche chiave (Net Profit, Max Drawdown, ecc.) su un campione selezionato. livelli di fiducia (ad esempio, 80%, 90%, 95%)
Esempio:
If the original Net Profit was $6,990 and Monte Carlo results at 95% confidence show $3,943, this means there's a 5% possibilità la strategia guadagnerebbe meno di $3,943 in caso di simili perturbazioni commerciali.
Approfondimento chiave: Aiuta a identificare il rischio di deterioramento nelle prestazioni a causa della varianza di esecuzione.
2. Metodi di retest Monte Carlo
A differenza della manipolazione del commercio, queste simulazioni introducono variazioni che richiedono un re-backtest completo della strategia per ogni scenario. Essi sono ad alta intensità di calcolo ma offrono preziosi spunti di riflessione sulla sensibilità alla strategia.
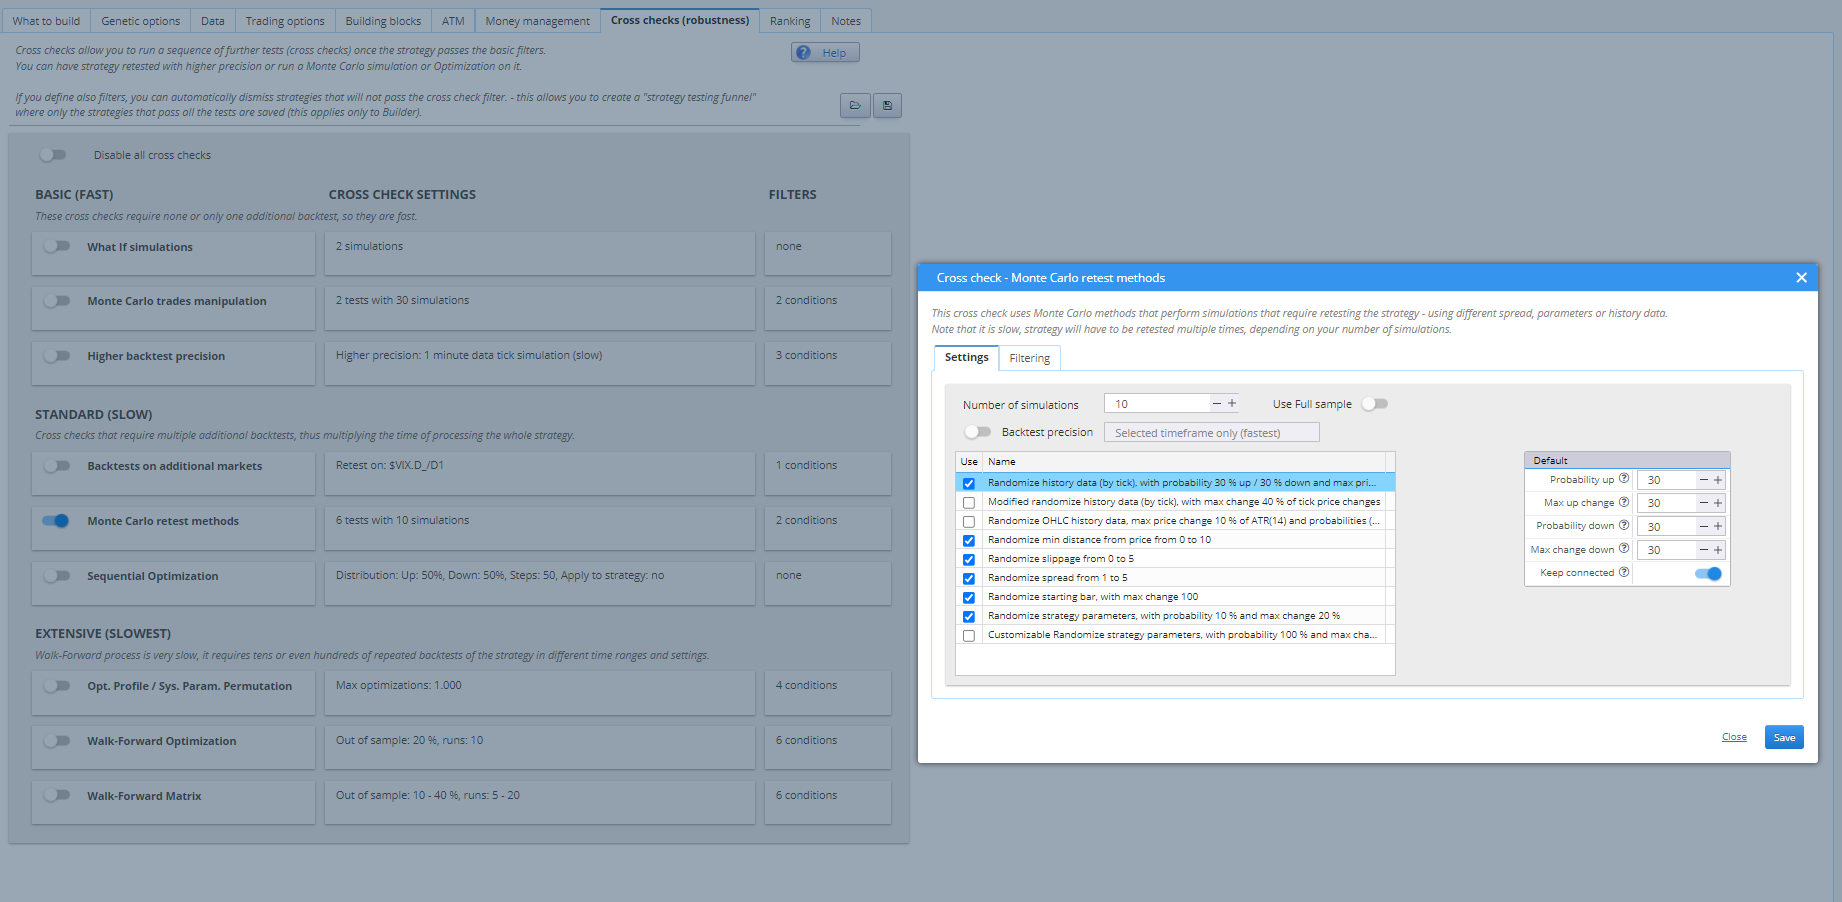
Monte Carlo Retest Methods:
- Randomize history data (by tick), with probability X% up / X% down and max price change of ATR X% up / X% down
- This randomizes tick values as they come from the data feed, with independently adjustable probability and size of change up and down.
- DOES THIS REQUIRE TICK DATA????
Metodi chiave per il retest:
- Randomizzare i parametri della strategia
- Applica modifiche casuali ai parametri (ad esempio, ai periodi dell'indicatore) entro un intervallo definito.
- Impostazioni:
- 1TP9Possibilità di cambiamento - probabilità che un parametro venga modificato
- Variazione massima del parametro - % deviazione dal valore originale
- Esempio: Parametro = 60, Variazione massima = 10% → nuovo intervallo di valori = 54-66
- Randomizzare i dati della cronologia
- Altera leggermente i valori di OHLC utilizzando una probabilità e un'ampiezza definite (basate su ATR).
- Simula la sensibilità a piccoli cambiamenti nel comportamento dei prezzi
- Impostazioni:
- 1TP9Possibilità di cambiamento - per bar
- Variazione massima del prezzo - % di ATR
- Randomizzare la barra di partenza - Questo test testerà il comportamento della strategia quando il test inizia su una barra di partenza diversa. È ovvio che una buona strategia non può essere sensibile alla barra di partenza del test.
Questi metodi verificano se la strategia è overfitted a condizioni specifiche nei dati storici o nei valori dei parametri.
Considerazioni sulle prestazioni
Ogni simulazione Monte Carlo Retest richiede un backtest completo.
Esempio:
Se un backtest richiede 0,5 secondi, corsa 100 simulazioni richiederebbe circa 50 secondi per strategia.
Livelli di fiducia
StrategyQuant X supporta quanto segue livelli di fiducia:
50, 60, 70, 80, 90, 92, 95, 97, 98, 99, 100
Supporto per il filtraggio
È possibile configurare dei filtri per rifiutare automaticamente le strategie che si deteriorano in modo significativo negli scenari MC.
Esempio:
Filtrare qualsiasi strategia in cui MC Net Profit < 80% of original Net Profit.
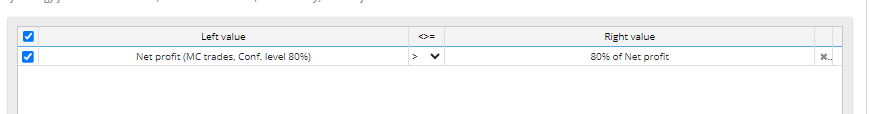
Solo questi valori sono accettati per ottenere risultati validi.
I test Monte Carlo forniscono un un modo efficace per testare le strategie, offrendo una valutazione più realistica del loro potenziale di trading dal vivo. Identificando i punti deboli che non sono visibili nei backtest standard, i trader possono fare di più. decisioni di implementazione solide e sicure.
Questo articolo è stato utile? L'articolo è stato utile L'articolo non è stato utile
Contenuto della pagina