


 Inglese
 Spagnolo
 Portoghese
 Francese
 Tedesco
 Giapponese
Documentazione
Applicazioni
Ultimo aggiornamento il 11. 5. 2020 da Mark Fric
Attività di retest automatico
Contenuto della pagina
un'attività specializzata che riesegue il test della strategia utilizzando le impostazioni utilizzate nel test o nella creazione più recente, ma prima aggiorna tutti i dati per includere i giorni più recenti.
È utile quando si dispone di un insieme di strategie che si desidera testare periodicamente, ad esempio ogni settimana: il test automatico scaricherà prima i dati mancanti dell'ultima settimana e poi effettuerà un nuovo test con i dati più recenti.

Aggiornamento dalla versione 144:
L'Automatic Retest Task carica le strategie da una banca dati di origine (che deve già contenere i risultati dei backtest) e le ritesta su combinazioni personalizzate di simboli, timeframe e altri parametri. I risultati vengono memorizzati in un database di destinazione in base alle opzioni di classificazione e filtraggio configurate.
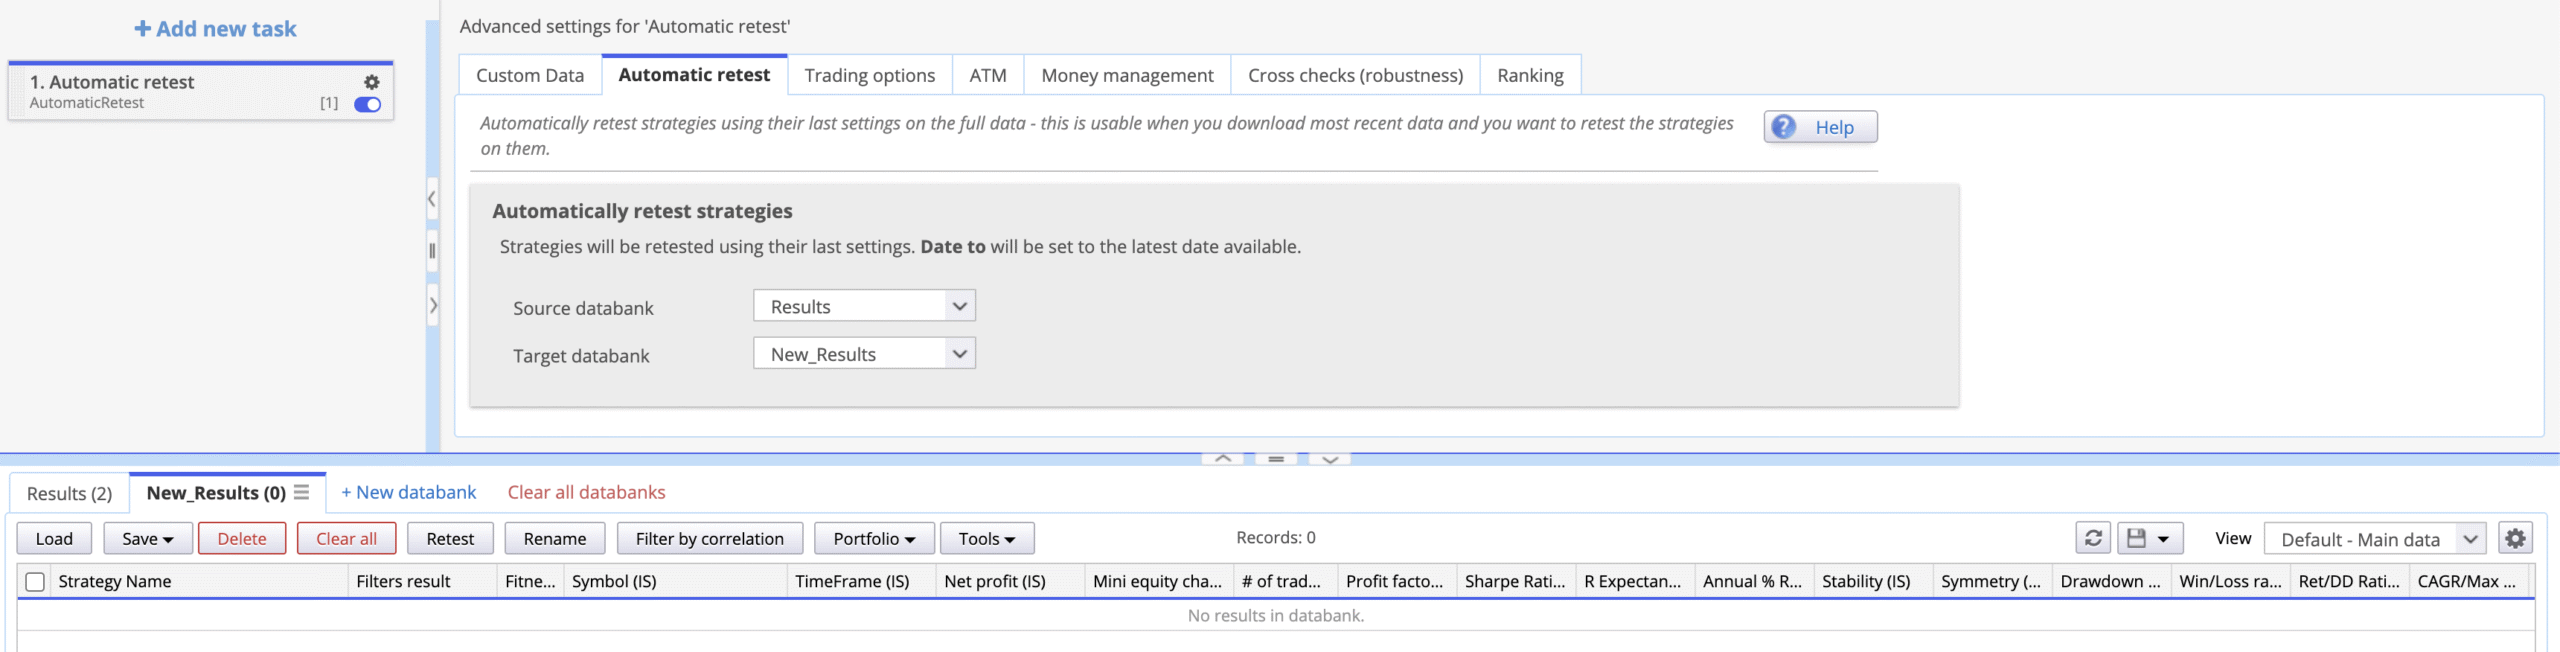
Scheda di ripetizione automatica del test
Qui si definisce il flusso dei dati:
- Banca dati delle fonti - la banca dati che contiene le strategie da ritestare
- Banca dati di destinazione - la banca dati in cui verranno salvati i risultati dei test di ritorno
Scheda Dati personalizzati
Controlla ciò che viene sovrascritto durante il retest.
Qualsiasi impostazione lasciata “spento” mantiene la configurazione della strategia originale.
Trasformare un'impostazione “su” consente di specificare un nuovo valore da applicare a tutte le strategie ritestate.
Motore di trading
Specificare MT4/MT5 o TS/MC Backtesting Engine.
Si raccomanda di mantenere questa impostazione sulla piattaforma su cui le strategie sono state originariamente costruite e testate.
Grafici aggiuntivi
L'opzione può essere attivata in caso di utilizzo del sottoquadro (strategia multi-simbolo).
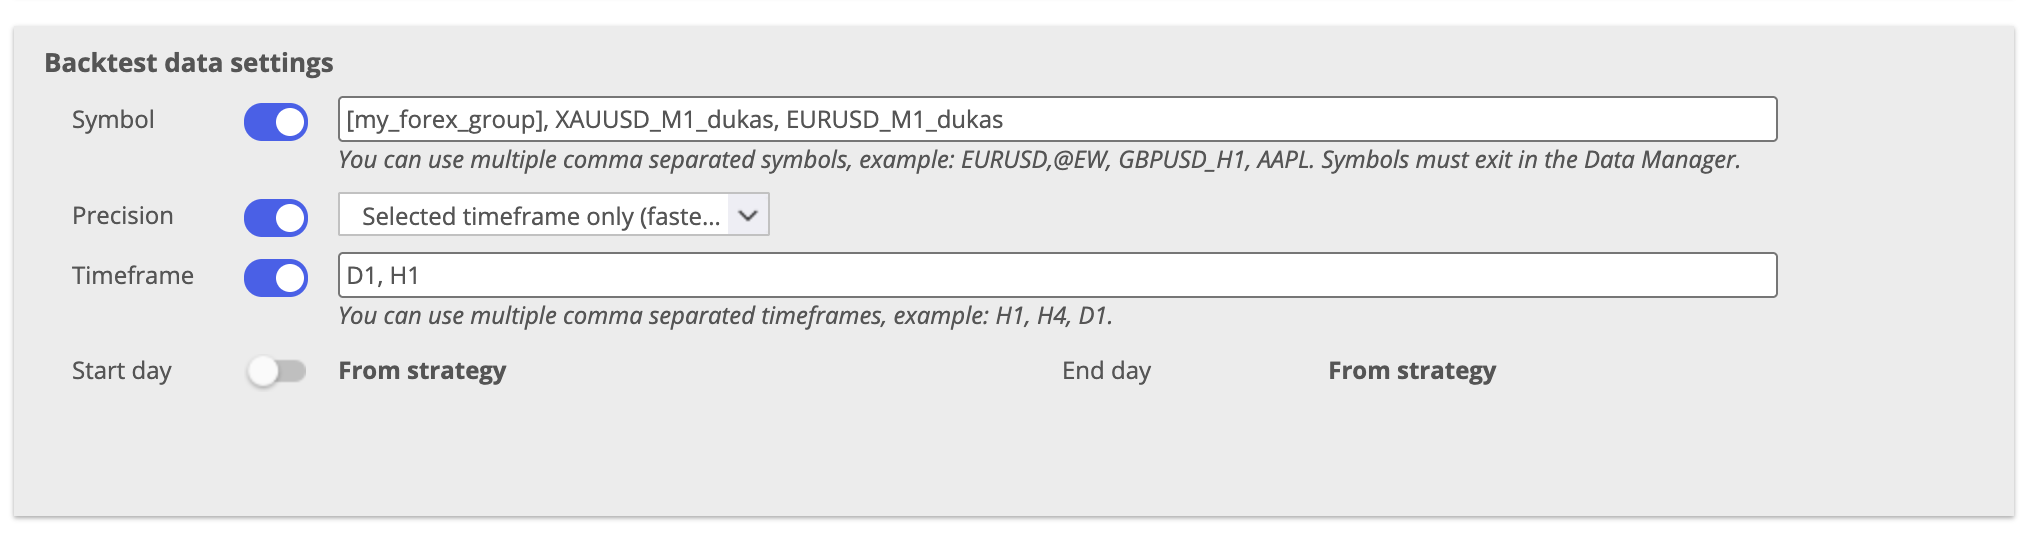
Impostazioni dei dati di backtest
| Impostazione | Comportamento quando è attivo |
|---|---|
| Simbolo | Elenco separato da virgole di simboli (ad es. USDCHF_M1_dukas, GBPUSD_M1_dukas e [Gruppo personalizzato]). Ogni strategia sarà testata nuovamente su ogni simbolo elencato. I simboli devono essere presenti in Data Manager. |
| Precisione | Sovrascrive la precisione del test utilizzata nel backtest. |
| Tempistica | Elenco separato da virgole di periodi di tempo (es. H1, H4, D1). Ogni strategia verrà ritestata su ogni timeframe elencato. |
| Giorno di inizio / Giorno di fine | Sovrascrive l'intervallo di date del backtest |
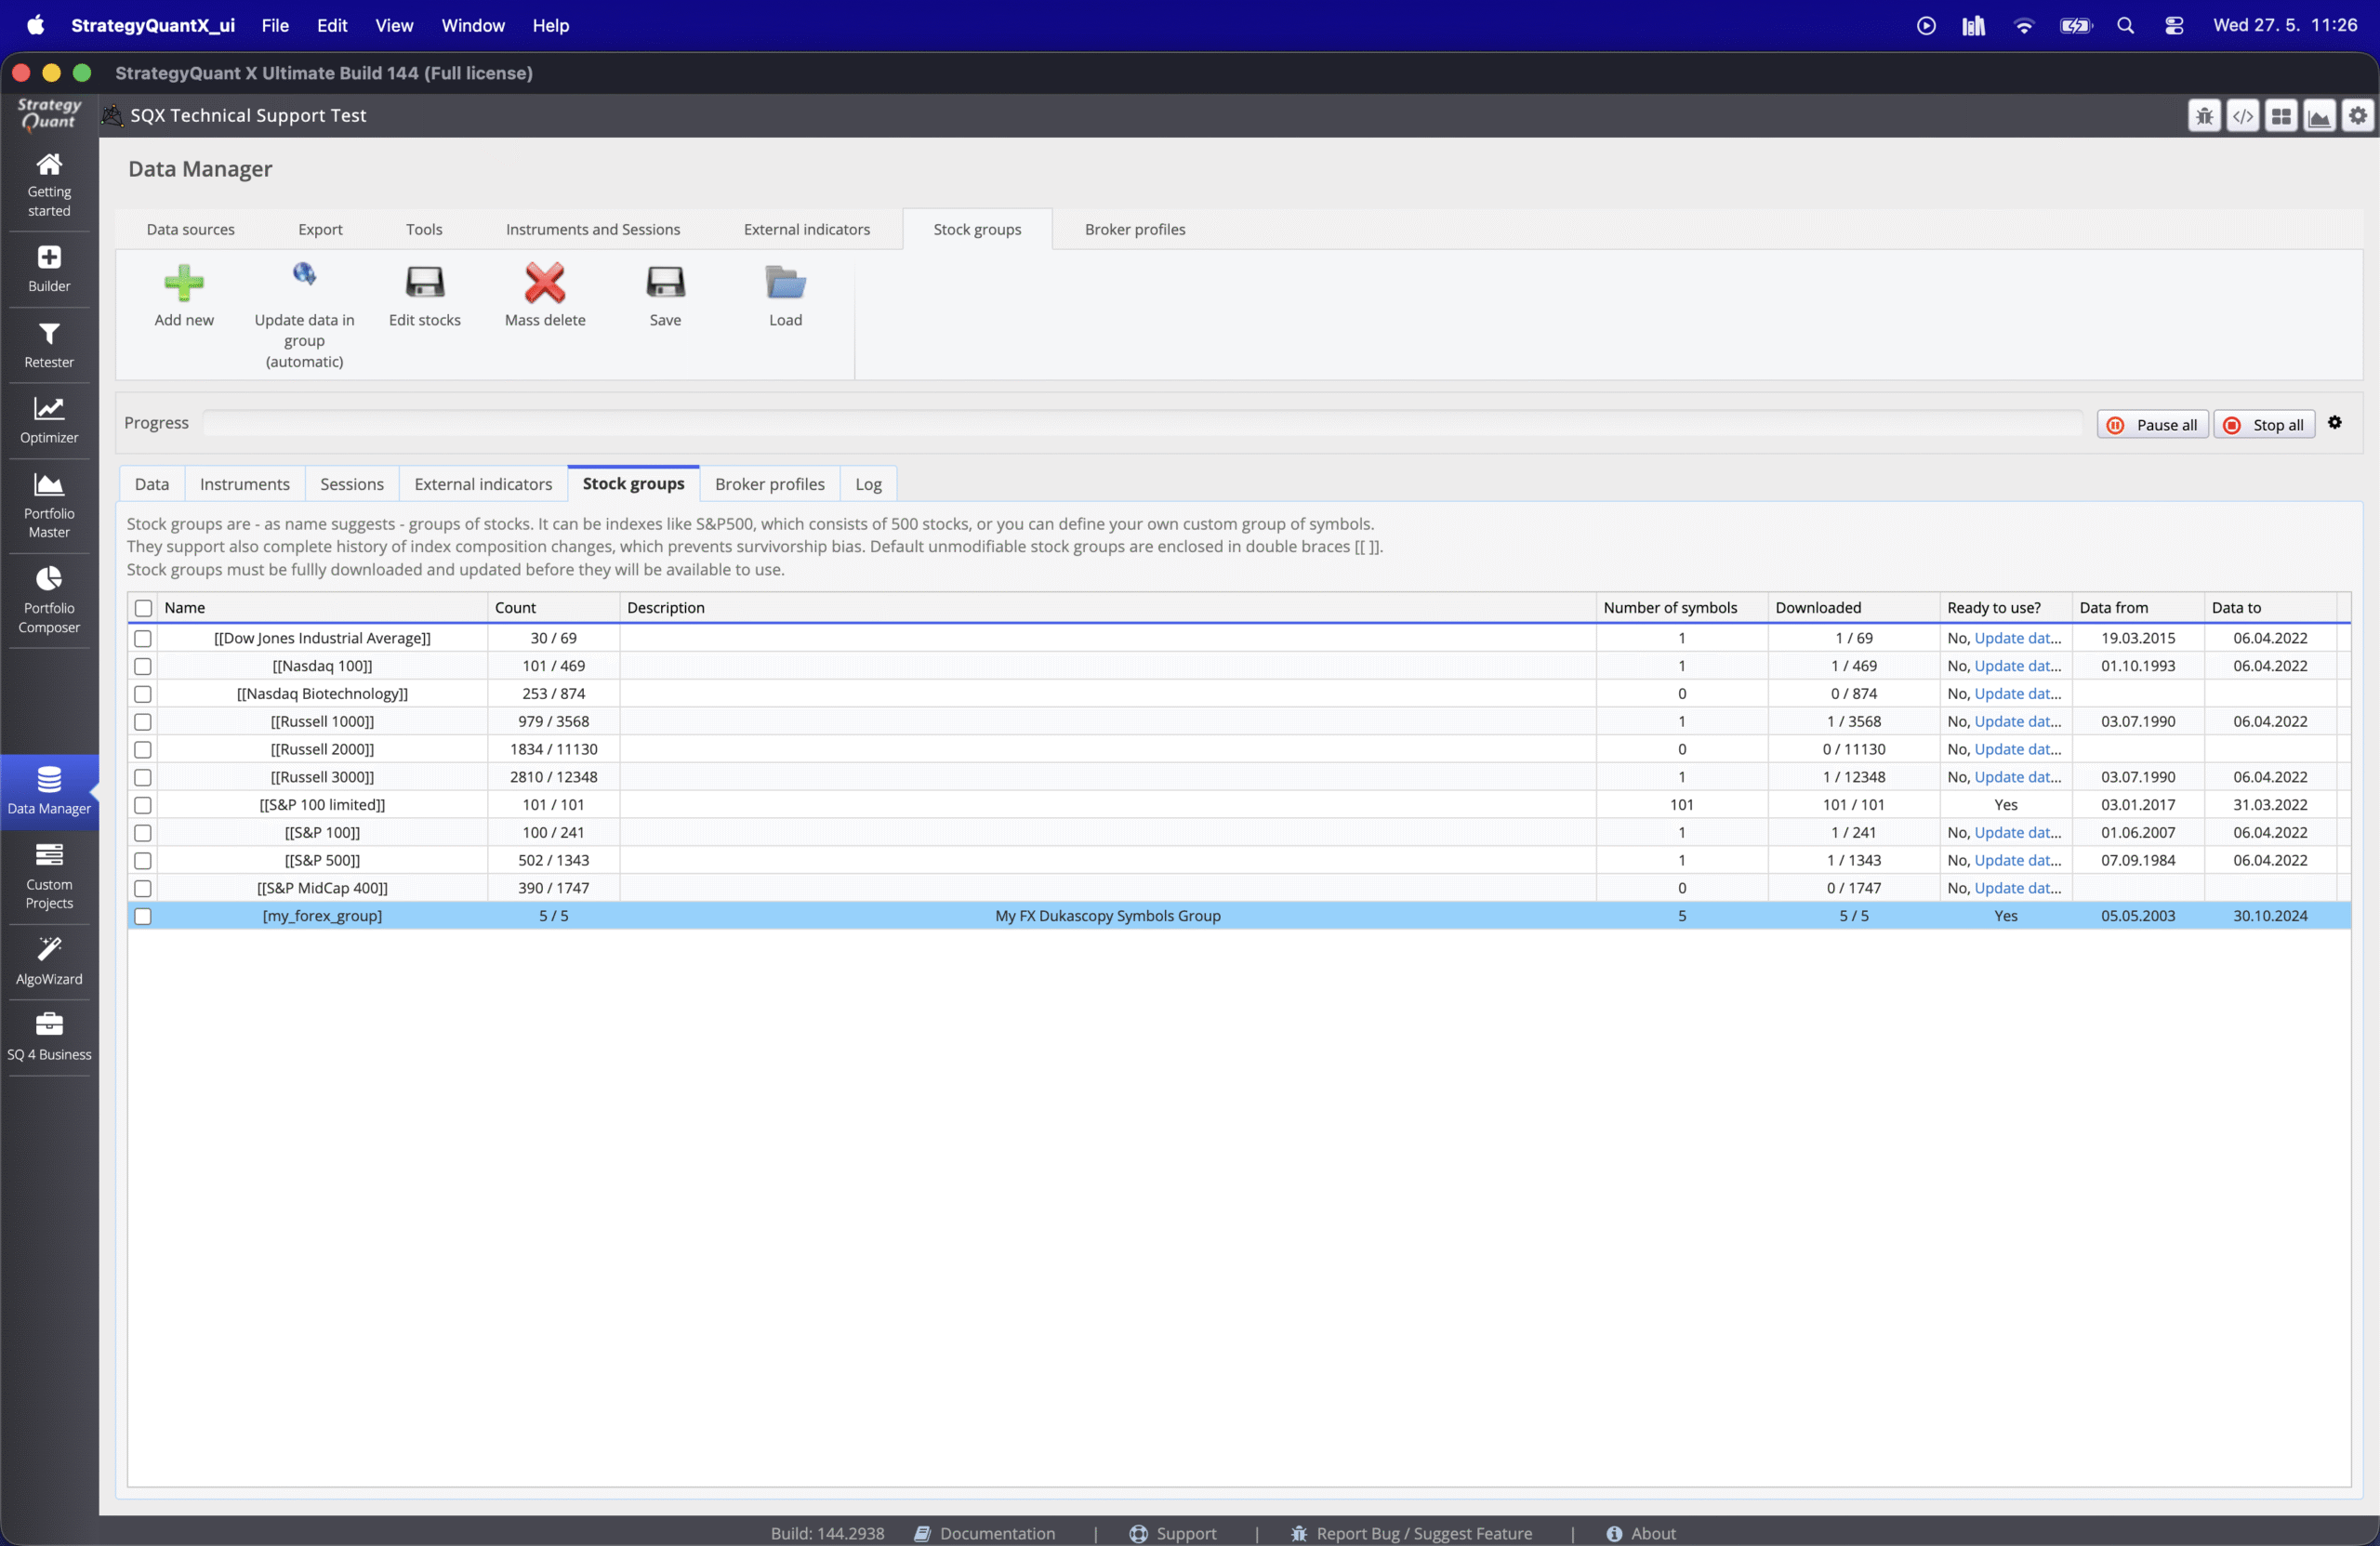
Simbolo - Gruppi di azioni
Invece di elencare i simboli singolarmente, è possibile fare riferimento a un gruppo di simboli personalizzato creato in Data Manager → Gruppi di titoli, inserendo il nome del gruppo tra parentesi quadre.
- In Data Manager, creare un gruppo di titoli denominato
my_forex_group contenente i simboli desiderati - Nel campo Simbolo, inserire
[my_forex_group] - L'attività eseguirà automaticamente un nuovo test di ogni strategia rispetto a tutti i simboli di quel gruppo.
È anche possibile combinare simboli singoli e riferimenti di gruppo nello stesso campo:
[my_forex_group], XAUUSD_M1_dukas
Quando più simboli e più timeframes sono entrambi abilitati, il task testa ogni strategia rispetto a ogni combinazione simbolo × timeframe. Ad esempio, 2 strategie × 3 simboli × 3 timeframe producono fino a 18 voci di risultato.
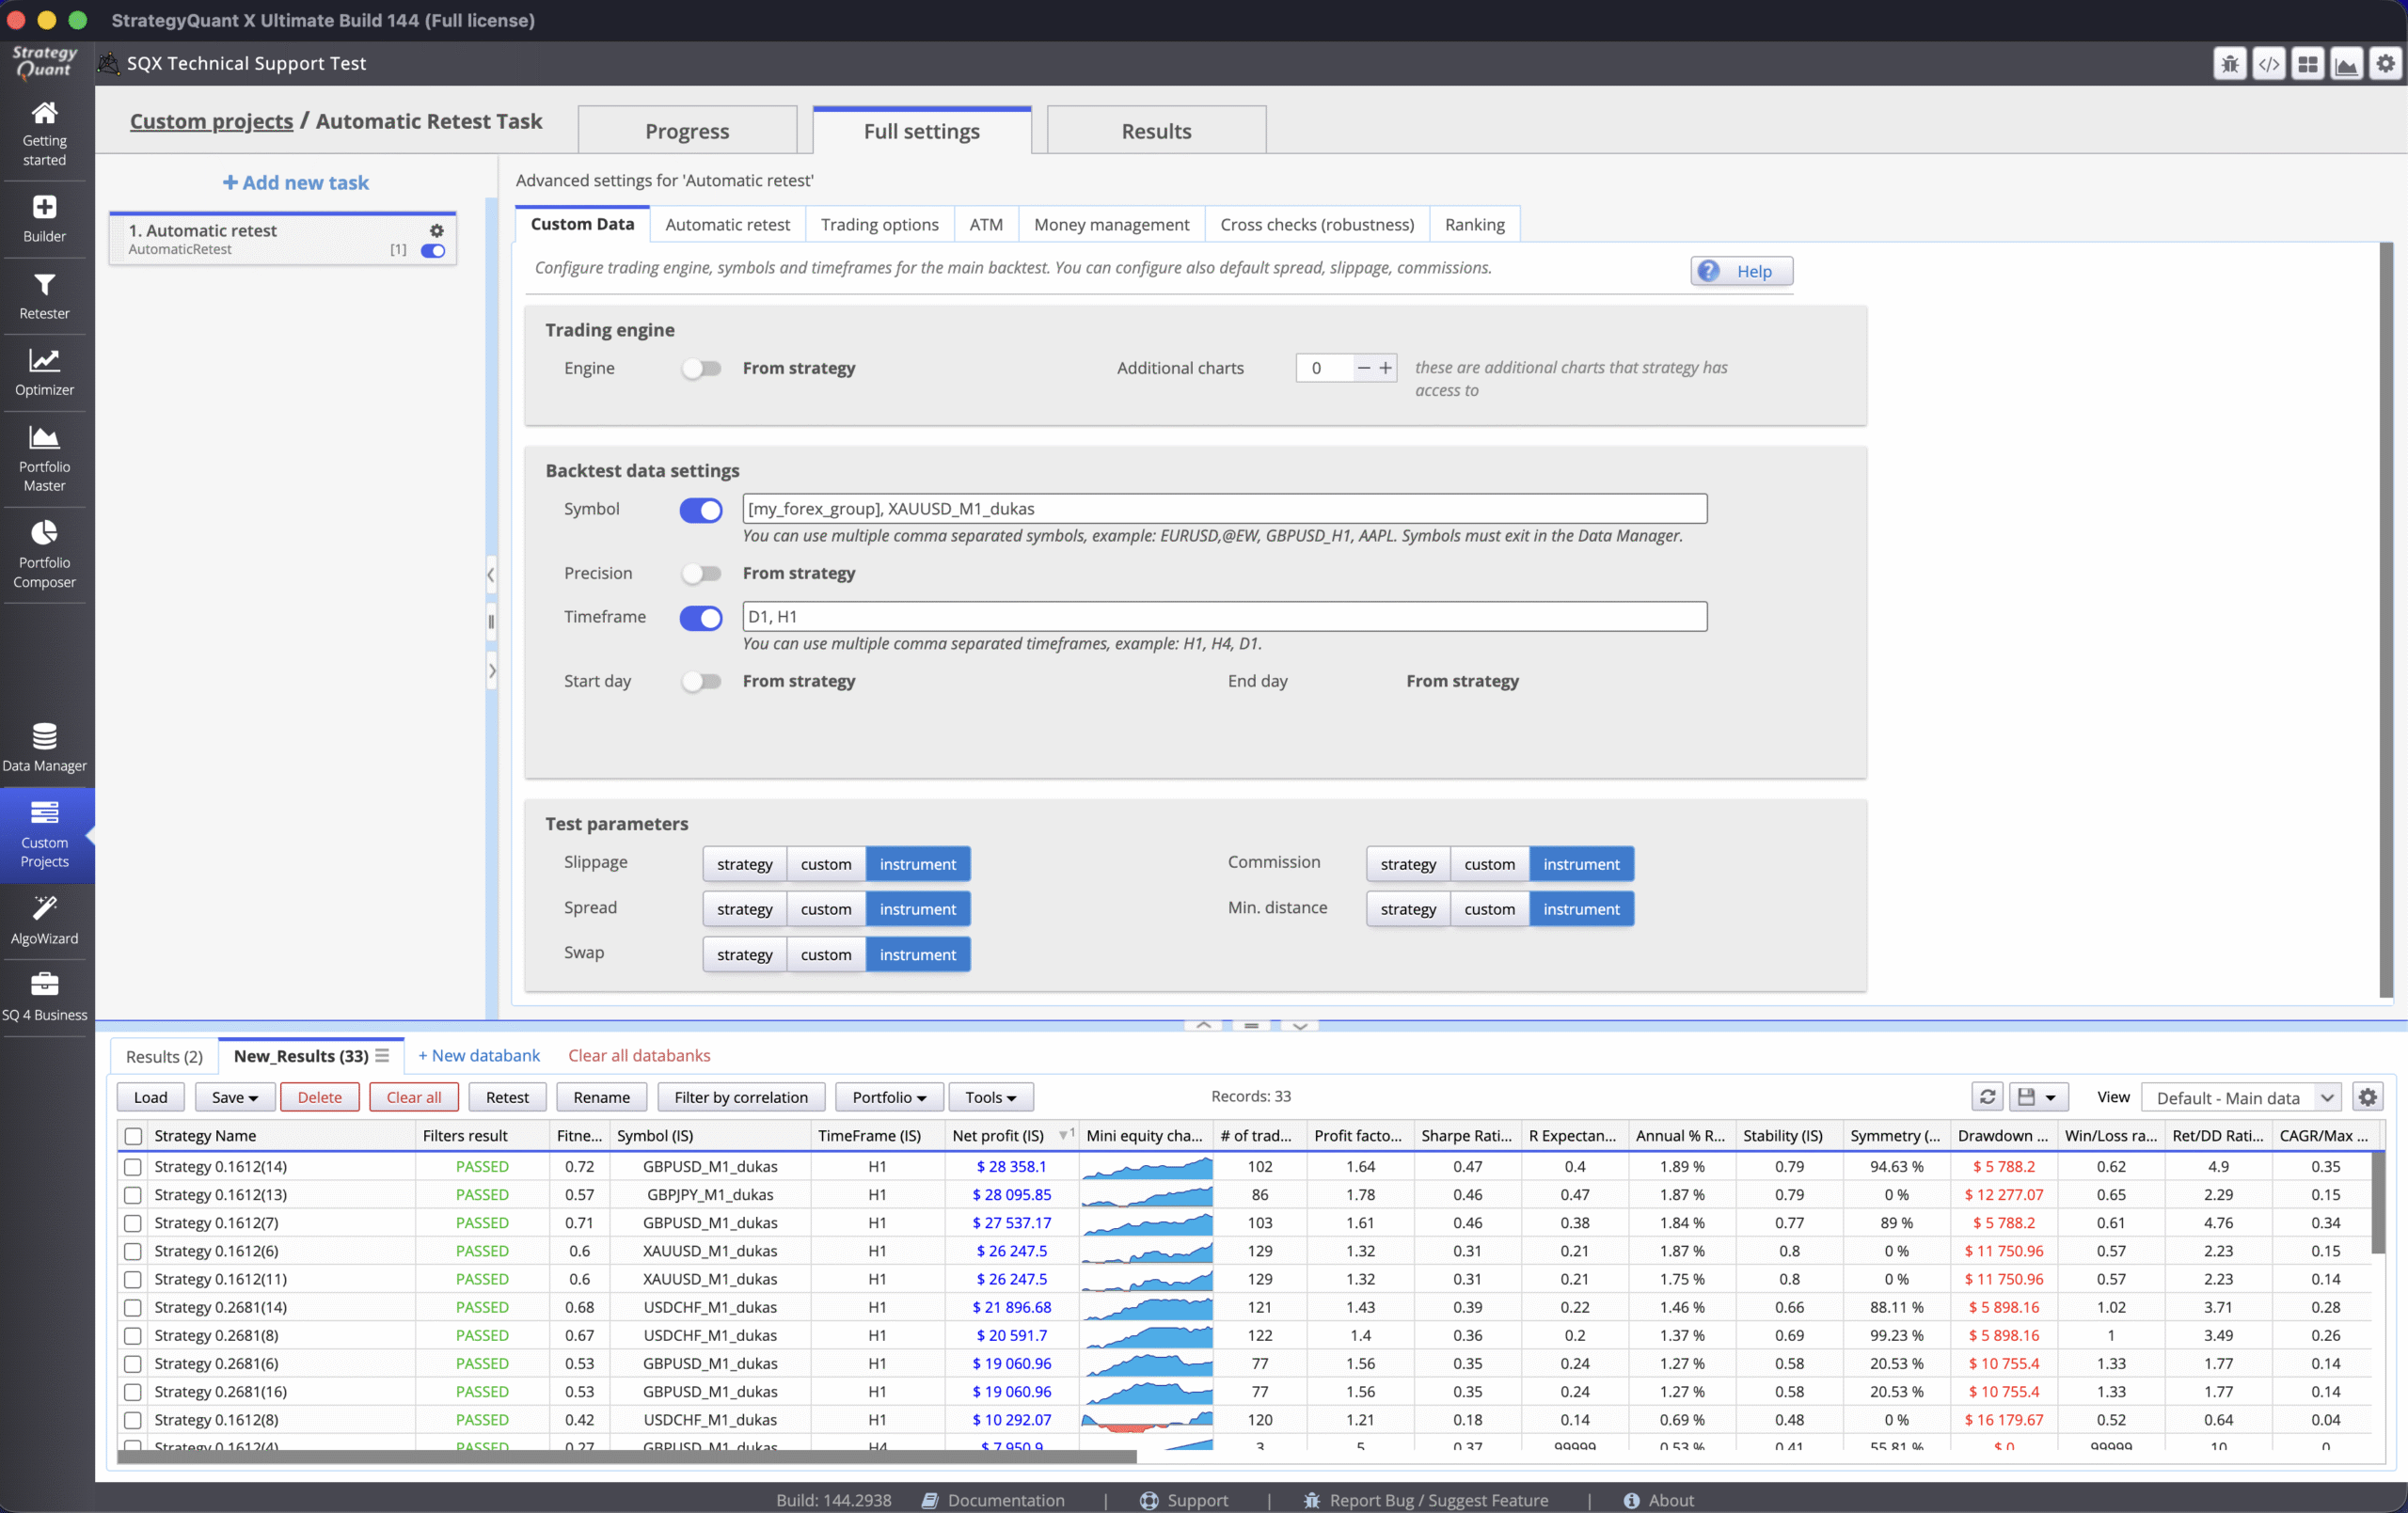
Parametri del test
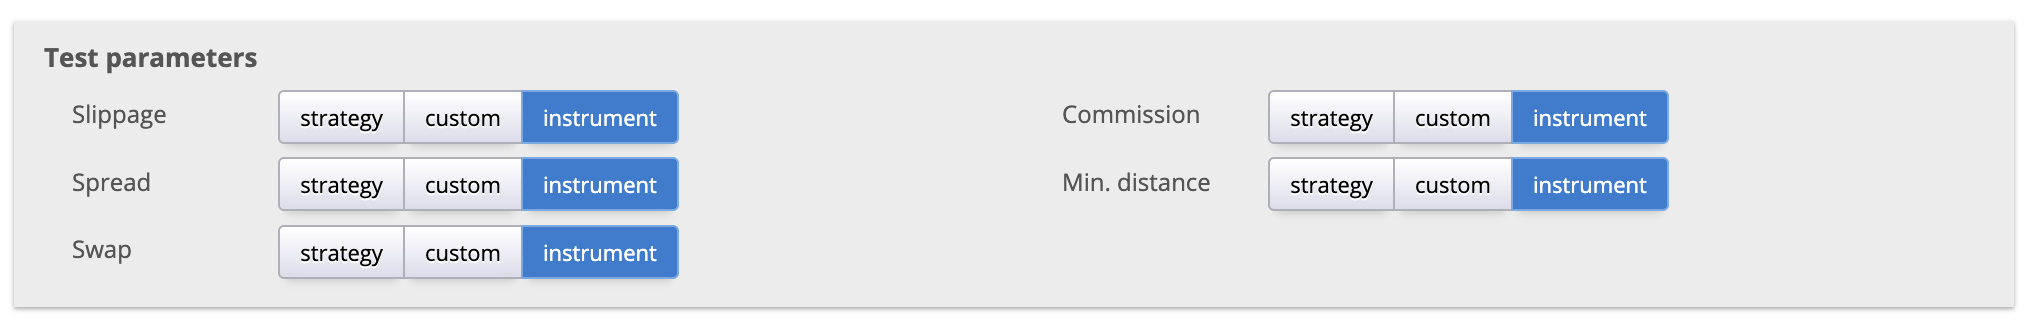
Ciascuno dei cinque parametri (Slippage, Spread, Swap, Commissione, Distanza minima) ha tre modalità:
| Modalità | Comportamento |
|---|---|
| Strategia | Utilizza il valore definito nella strategia originale, coerente con tutti i simboli. |
| Personalizzato | Consente di inserire un valore specifico che esclude tutte le strategie. |
| Strumento | Legge il valore da Data Manager → Impostazioni dello strumento per ogni simbolo individualmente - utile quando si effettuano test su simboli con condizioni di mercato diverse |
Questo articolo è stato utile? L'articolo è stato utile L'articolo non è stato utile